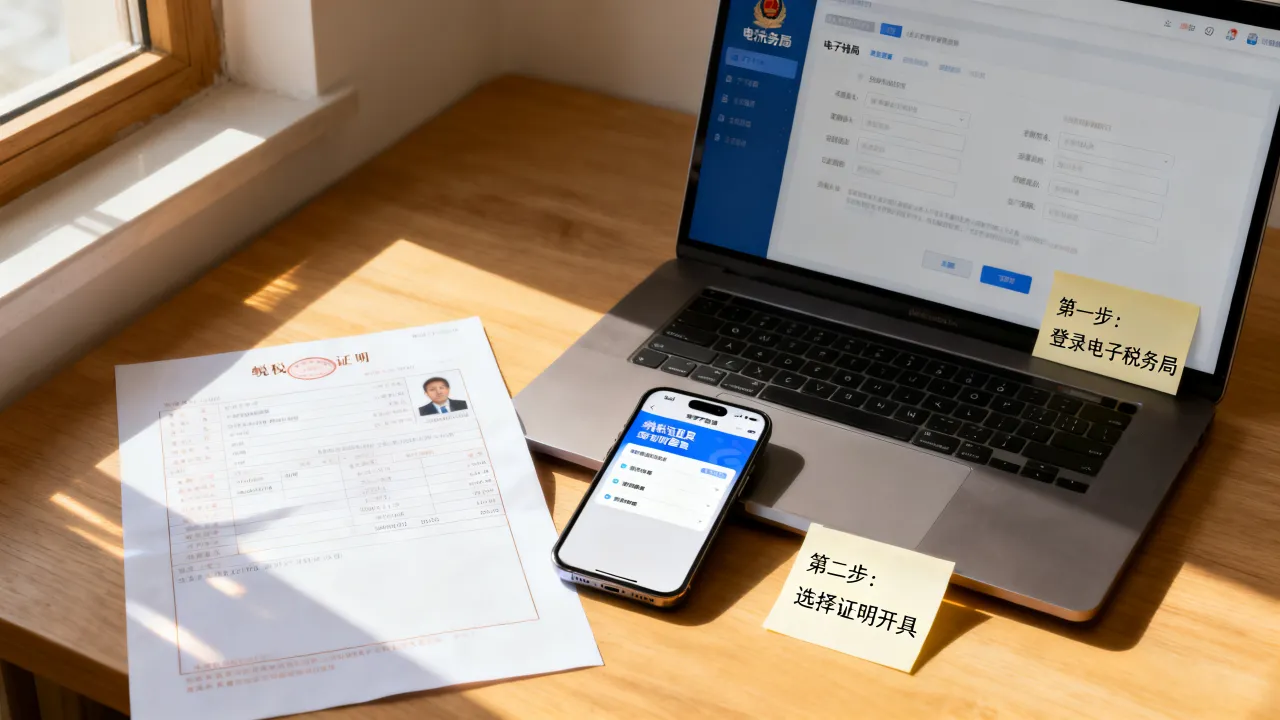
补录发票就是把历史或遗漏的发票信息重新录入到对应的税务或财务系统里,具体操作取决于你面对的是哪种系统,但核心步骤可以归纳为“确认类型—准备信息—进入模块—校验提交”四步。无论是企业财务人员处理员工报销,还是个人在税务App里补充录入,流程都有章可循,下面我按最常见的几个场景来拆解,你看自己属于哪一种,直接对着操作就行。
发票补录前必须搞清楚的三个关键点
在动手之前,别急着打开软件,先把下面这三件事弄明白,能省下不少返工的功夫。
搞清楚你是“录入”还是“报销”
很多人把“补录发票”和“报销打款”混在一起说,实际上这是两码事。补录是把发票信息存进系统,用于账务处理或税务抵扣;报销是拿着发票去换钱,前者是录入动作,后者是资金动作,如果你是因为报销被退回而补录,那多半是信息填错了,而不是没录入。
搞清楚对应的系统入口
“补录发票”这个动作至少涉及三类平台:
- 电子税务局:处理增值税专用发票的认证、抵扣,或者解决开票系统里的发票信息同步问题。
- 企业内部财务/ERP系统:比如用友、金蝶、SAP,或者网银自带的报销模块,这类系统里的发票补录通常是为了入账。
- 手机税务App:比如个人所得税App里的“发票抬头”或“扣除填报”,自动同步失败时就得手动补录。
搞清楚发票状态是否“可补录”
行业共识认为,数电票(全面数字化的电子发票)时代,大多数发票信息是自动归集的,需要手动补录的情况通常发生在旧版税控系统或企业自建系统里,如果发票已经跨月且被对方红冲了,那录进去也校验不过,这时候别硬录。
电子税务局场景下的发票补录步骤
这是企业会计用得最多的场景,特别是新接手一家公司,发现前任会计漏认证了几张专票,这时候就需要补录。
增值税发票综合服务平台的补录路径
这个平台负责发票的用途确认,也就是抵扣勾选,补录的关键在于“ 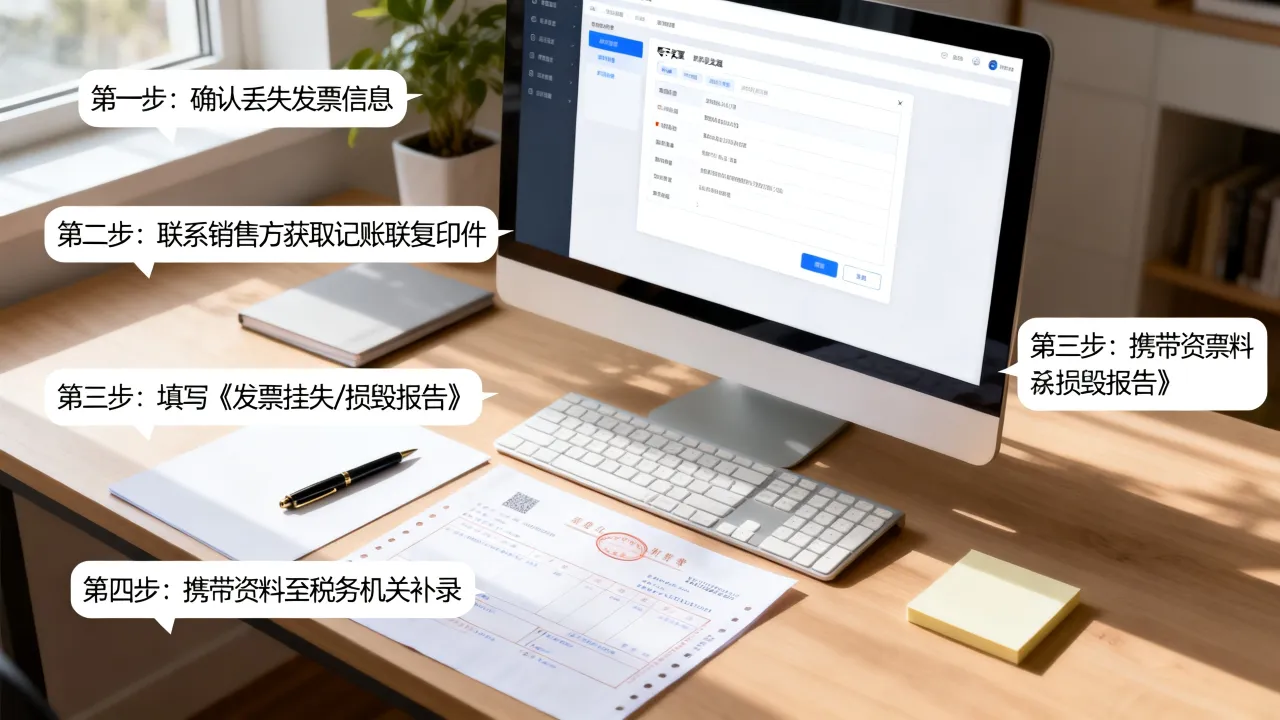
具体操作路径:
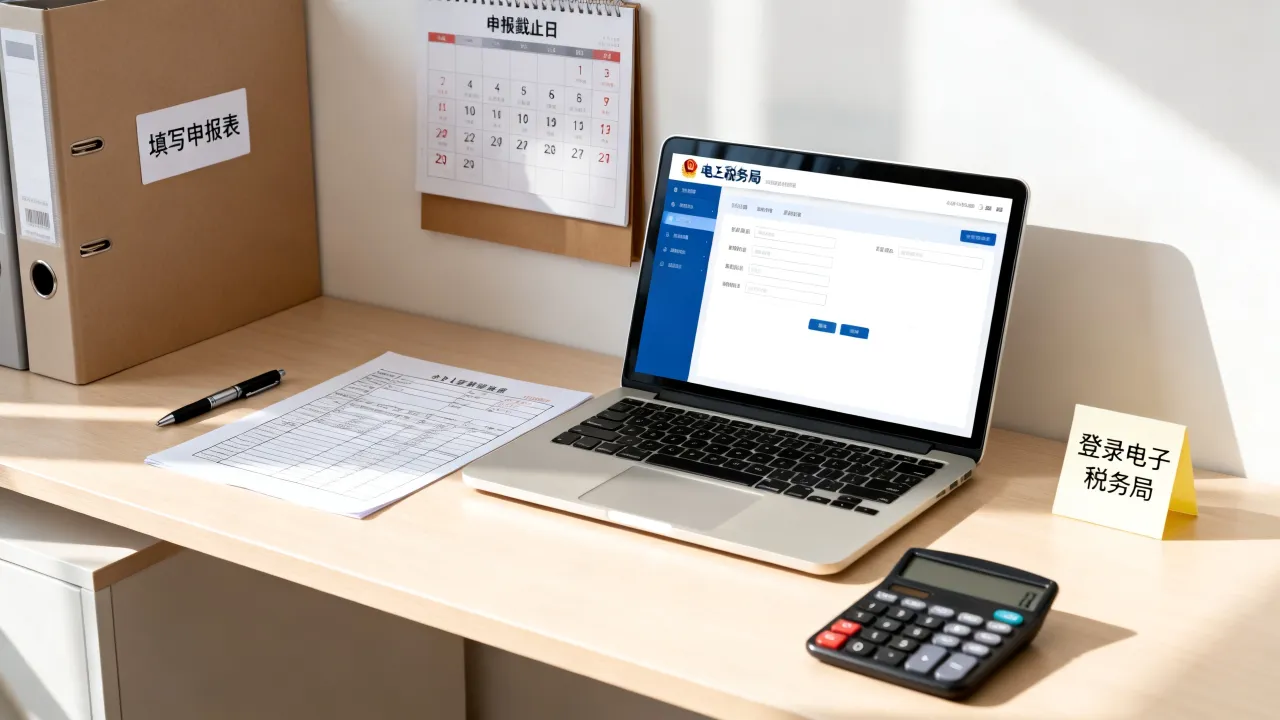
- 登录所在省份的电子税务局,进入“发票管理”或“税务数字账户”。
- 找到“发票用途确认”或“抵扣勾选”菜单。
- 点击“查询”,输入发票代码和号码,系统会自动调取该发票的全票面信息。
- 如果系统查不到这张发票,说明对方还没上传或信息有误,这时候需要退回给开票方重新上传。
- 勾选该发票,点击提交,按提示完成“统计确认”和“用途确认”签名。
这里有个容易被忽略的操作细节:如果发票属于农产品收购或者通行费计算抵扣,需要切换到对应的计算抵扣模块,不能直接在专票清单里乱勾。
开票系统里的明细补录
如果是销售方开票后,发现成品油库存或货物分类编码没带出来,需要补录明细,那路径就不一样了。
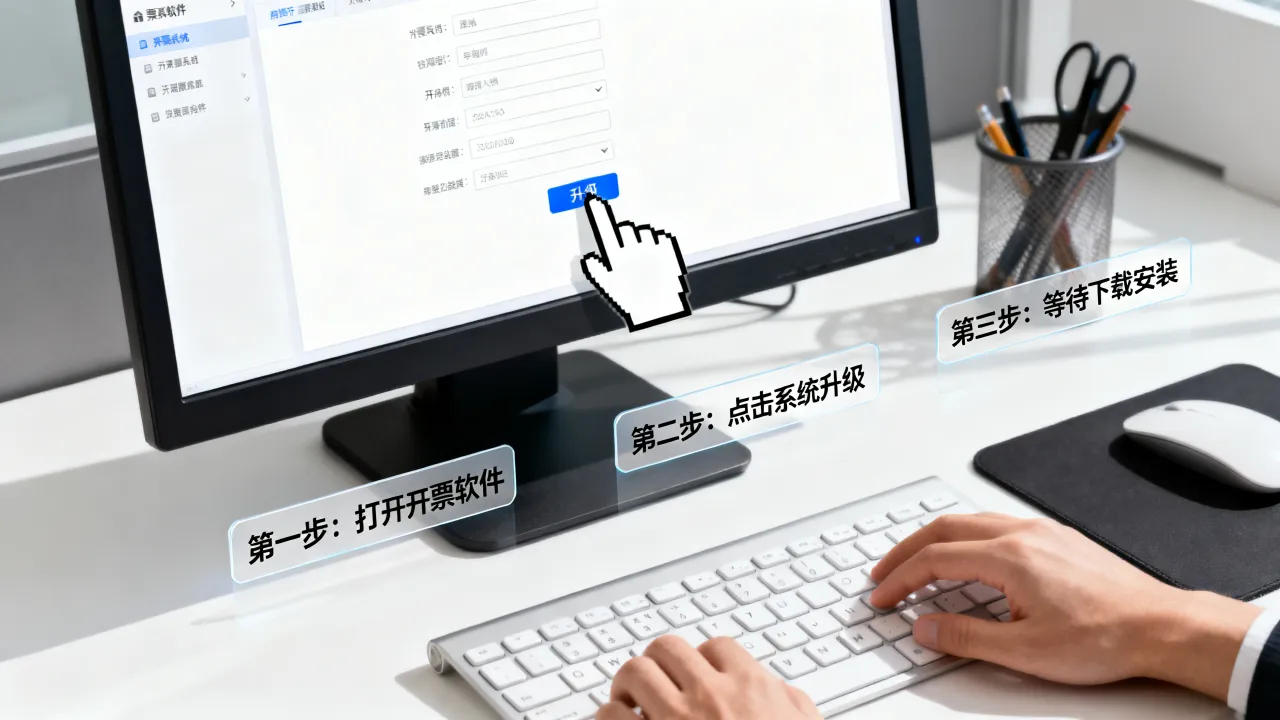
- 打开开票软件(税控盘或UKey版),找到“发票填开”旁边的“发票作废”,注意,作废不等于补录。
- 正确的做法是进入“发票修复”或“发票查询”,找到那张缺明细的发票,看系统是否提示“明细缺失”。
- 如果提示缺失,通常需要先下载“发票查询”模块里的完整XML文件,再通过“导入”功能反向补入。
企业内部财务系统补录发票的实操要点
企业内部系统的补录,比税务局平台更麻烦,因为涉及到审批流和成本中心。
补录前先看“票种编码”是否映射正确
很多财务助理补录时只盯着金额和税额,却忽略了“费用类型”,比如你把一张“办公用品”发票录成了“业务招待费”,系统不会报错,但税务稽查时会被认定为错误归集,导致所得税税前扣除出问题。
补录操作分三步:
- 在系统“费用管理”模块发起“新增报销单”或“历史单据补录”申请。
- 上传PDF或OFD原件,系统会通过OCR识别票面信息,你需要人工核对下“发票号码”和“校验码”后六位。
- 核对“入账科目”,比如差旅费、会议费、低值易耗品,确认后提交审批。
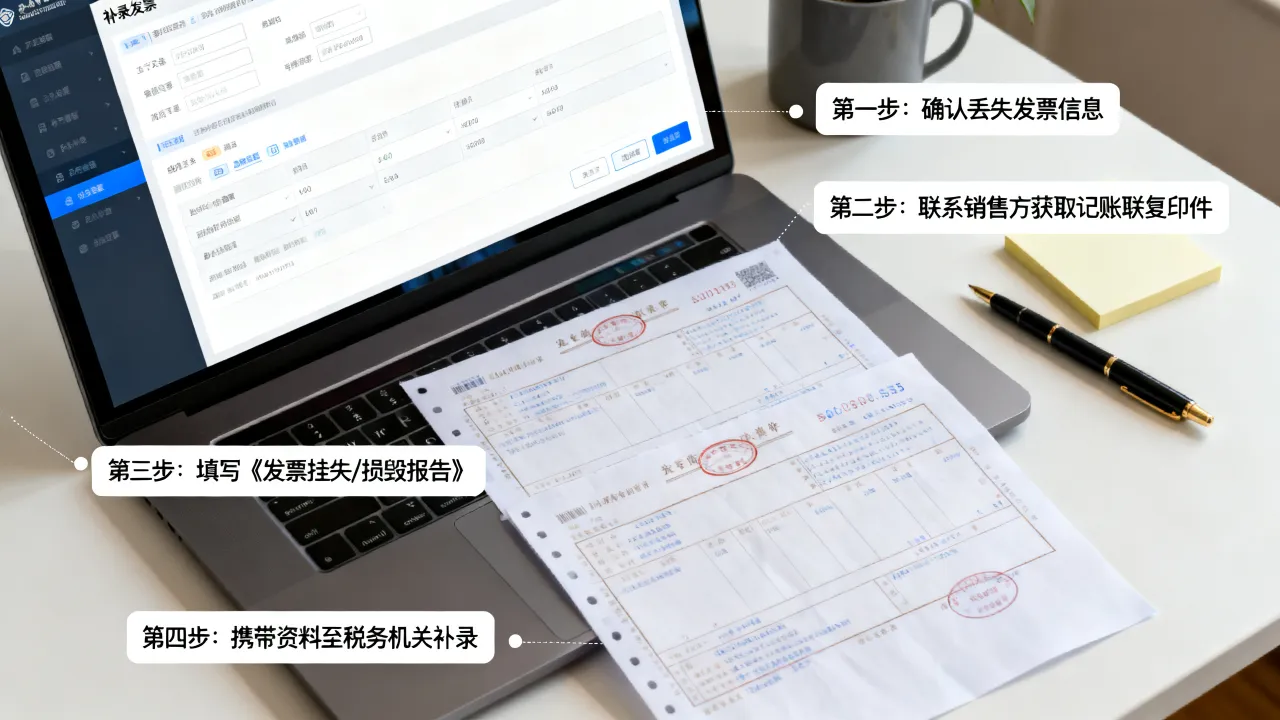
当系统提示“发票号码已存在”时如何处理
这是补录时最常见的报错,原因通常不是重复录入,而是系统里那张原始凭证被作废了,但状态没更新。
处理建议:
- 在“发票池”或“进项税台账”里搜索该号码,查看关联单据状态。
- 如果原单已作废但发票未红冲,需要先做“红字分录”或“负数冲销”,然后再重新补录。
- 如果是电子发票被重复打印报销,按规定只能录入一次,需要联系业务人员确认原件去向。
个人场景补录发票的另类需求
别以为补录是财务的专利,普通人也会遇到。
个税App里补录房屋租金或继续教育发票
当你填报专项附加扣除时,如果之前没填发票信息或填错了,可以更正的。
- 打开“个人所得税”App,进入“专项附加扣除填报”,找到对应的扣除年度。
- 点击已填报的记录,右下角选择“修改”,重新录入租赁合同编号或发票号。
- 这个补录的本质是更新合同信息,不是录入发票本身,但操作路径是一样的。
电子发票“漏归集”后的手动添加
微信或支付宝卡包里的发票有时会漏同步到税务App,这种情况下的补录,实际上就是“手动新增抬头”和“上传文件”。
- 在发票夹中点击“添加发票”,扫描二维码或手动输入发票代码。
- 对于票据照片,拍摄时注意“四角对齐”,反光、缺角都会导致识别失败。
补录发票的常见纠错与时间禁忌
有些雷区你必须避开,否则录了也白录。
补录是否受认证期限限制(费用影响)
关于补录发票费用多少,这个问题容易被误解,在税务局平台补录认证,本身 
补录错误后是否需要作废原单
如果是企业内部系统录错,直接“反审核”修改即可,但如果是已经申报抵扣的专票,那就不叫补录,叫“更正申报”,你需要在电子税务局提交“申报错误更正”申请,流程远比内部修改复杂,能不碰尽量别碰。
Q&A:补录发票高频疑问解答
补录数电票和补录纸质票操作一样吗
不一样,数电票以XML文件为合法载体,补录的核心在于“**数字化归集**”,一般通过税务数字账户自动获取,手动补录输入20位发票号码即可,纸质票则需要OCR识别或手动输入字轨号码,且需要额外核验“**发票专用章**”是否清晰完整。发票补录和冲销有什么区别
补录是把遗漏的信息加进去,冲销是纠正已经入账的错误记录,冲销必须做“**红字分录**”,而补录只需要做“**蓝字分录**”,实际操作中,往往先做冲销再做补录,这属于账务调整的标准流程,行业内称为“**红字退回、蓝字补记**”。2026年补录发票是否还需要加盖发票专用章
需要看票种以及受票方是否处于全电发票试点省份,目前数电票无需加盖实体章,其法律效力通过电子签名实现,但企业自建财务系统若要求物理留档,补录时仍需上传加盖了发票专用章的纸质打印件扫描件,该要求属于企业管理规范而非税务强制。补录发票这件事,本质上考验的是你对流程的熟悉程度,别把它当成技术活,它就是一个熟能生巧的操作规矩,无论是面对税务局的平台,还是公司的内控系统,只要记住了“先确认状态、再找准入口、最后核验逻辑”这条主线,你就能减少很多来回折腾的时间。