当月未认证且符合作废条件的,直接在发票系统点击作废;跨月或已认证的,必须通过红字信息表流程开具红字发票冲销,不能直接作废。很多会计朋友在实操中被“作废”和“红冲”两个概念绕晕,一紧张就点错按钮,导致后续申报麻烦不断,这篇文章就带你一步步拆解清楚。
红字发票怎么作废:先分清场景再动手
作废红字发票这件事,业内专家指出,九成以上的操作混乱都源于对“作废”前提条件不清晰,咱们先做个分类,你对号入座就行。
当月发现开错,符合作废条件的
这是最幸福的情况,处理成本最低,需要同时满足以下条件(缺一不可,发票联次齐全、未认证或未勾选确认):
- 发票未跨月,即开票日期还在当月
- 购方未认证,或认证结果尚未通过
- 发票联和抵扣联原件都在,没有撕毁或丢失
- 销售方未申报(部分省份系统会自动校验)
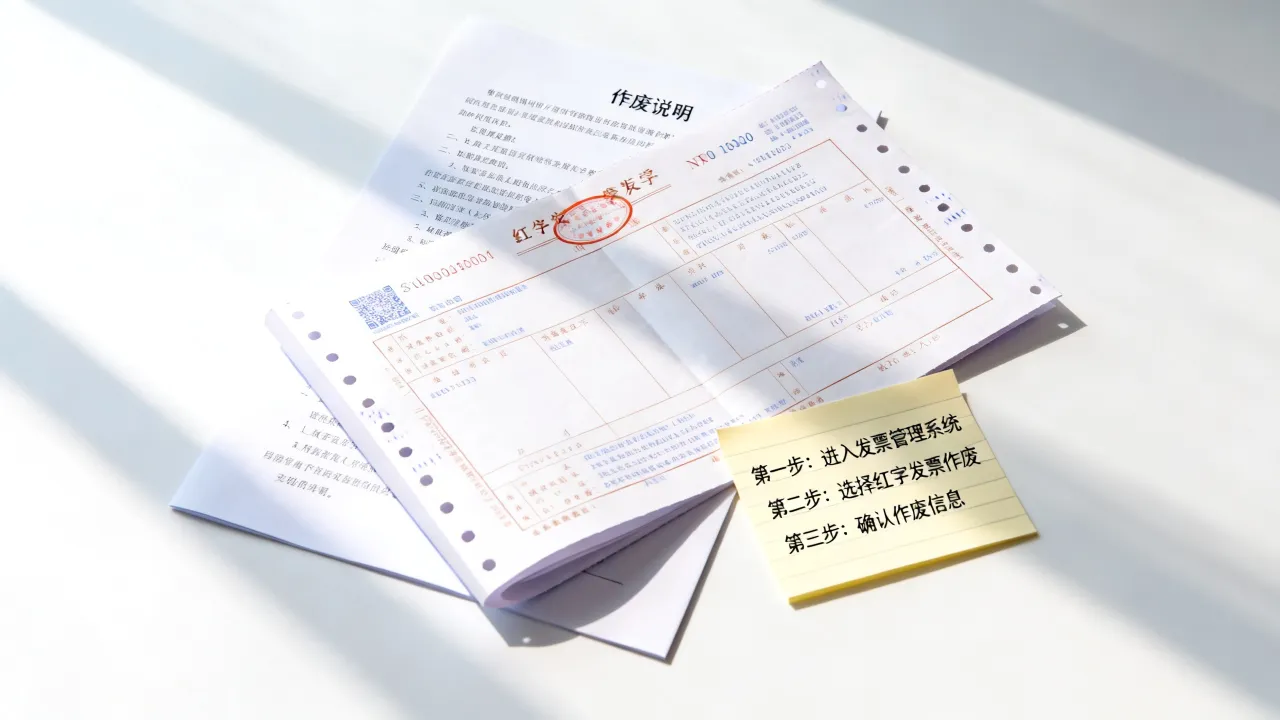
操作路径直接给到:登录增值税发票开票软件(航天金税或百旺税控盘)→ 进入“发票管理”模块 → 找到“发票作废”功能 → 选中那张要作废的红字发票 → 点击“作废”按钮 → 系统提示“作废成功”,此时发票左上角会打上“作废”标志,发票联和抵扣联要盖上“作废”章,和存根联一起留存备查。
红字发票开错了,能不能直接作废?
这里藏着一个高频雷区:红字发票本身也是发票,当月开错的当月可以作废。但有个前提你得先确认——这张红字发票对应的《红字发票信息表》状态是否正常。
实际情况中,很多财务人员电子税务局提交了红字信息表,审核通过后开出红字发票,却发现金额或税号填错了,着急忙慌去点作废,结果系统跳提示“该发票已上传,不能作废”。
行业共识认为,处理原则就一句话:信息表尚未“使用”状态时,先撤销信息表,再作废发票;信息表已经“使用”了,那就要申请信息表红冲,再重新开具正确的红字发票。
具体操作路径:电子税务局 → 我要办税 → 开票业务 → 红字发票开具模块 → 查看“红字发票确认信息” → 找到对应记录 → 选择“撤销”或“作废红字信息表”,这一步做完,原红字发票才能安全作废。
红字发票跨月还能作废吗?只能红冲不能作废
跨月作废的硬性规定
一旦跨月,无论是蓝字发票还是红字发票,都不允许直接作废,只能通过开具红字发票(负数发票)进行冲减,这里的跨月判断标准是发票开具时间的自然月份。
举个例子:5月31日开出的红字发票,第二天6月1日发现错了,抱歉,作废通道已经关闭,你需要根据这个错误的红字发票再开具一张正确的红字发票,把错误金额冲减掉,再按正确金额开具,感觉绕?但系统就是这么设定的,目的是保留完整开票轨迹,防止利用作废功能隐匿收入或虚开发票。
跨月红字发票的红冲完整操作路径
第一步:在开票软件中填开一张新的红字发票信息表申请,原因选择“开票有误”,对应原红字发票代码和号码如实填写。
第二步:提交电子税务局审核,通常半天内会收到审核结果通知。
第三步:审核通过后,取得14位的信息表编号,在开票软件“红字发票信息表下载”里拉取编号,导入后开具新的红字发票。
第四步:原错误红字发票同步进行信息表申请并红冲,也就是说,两笔错误最终体现在税控系统里是两个负数记录,方向相反,一正一负互相抵消。
数电票时代红字发票作废的特殊处理
现在全面数字化电子发票(简称数电票)推广已经很广了,很多新办企业直接就用电子税务局开具数电票,没有税控盘,也没有发票代码,这种情况下红字发票怎么作废?大家关心的问题变得不一样了。
数电票红字发票无法“作废”的原因
数电票的底层逻辑是“开具即交付,全流程留痕”,它压根就不设计“作废”这个动作,所有红字处理统一通过“红字发票确认信息单”走流程。你在电子税务局开票界面找“作废”按钮,大概率会扑个空。
行业共识认为,数电票红字发票一旦开错了,处理方法跟传统税控盘截然不同:错误红字发票先开具对应红字发票冲销,然后重新开具。没有实体票联次,也不存在回收发票的说法。
北京电子税务局具体操作步骤
以北京电子税务局为例(其他省份界面略有差异,原理一致):
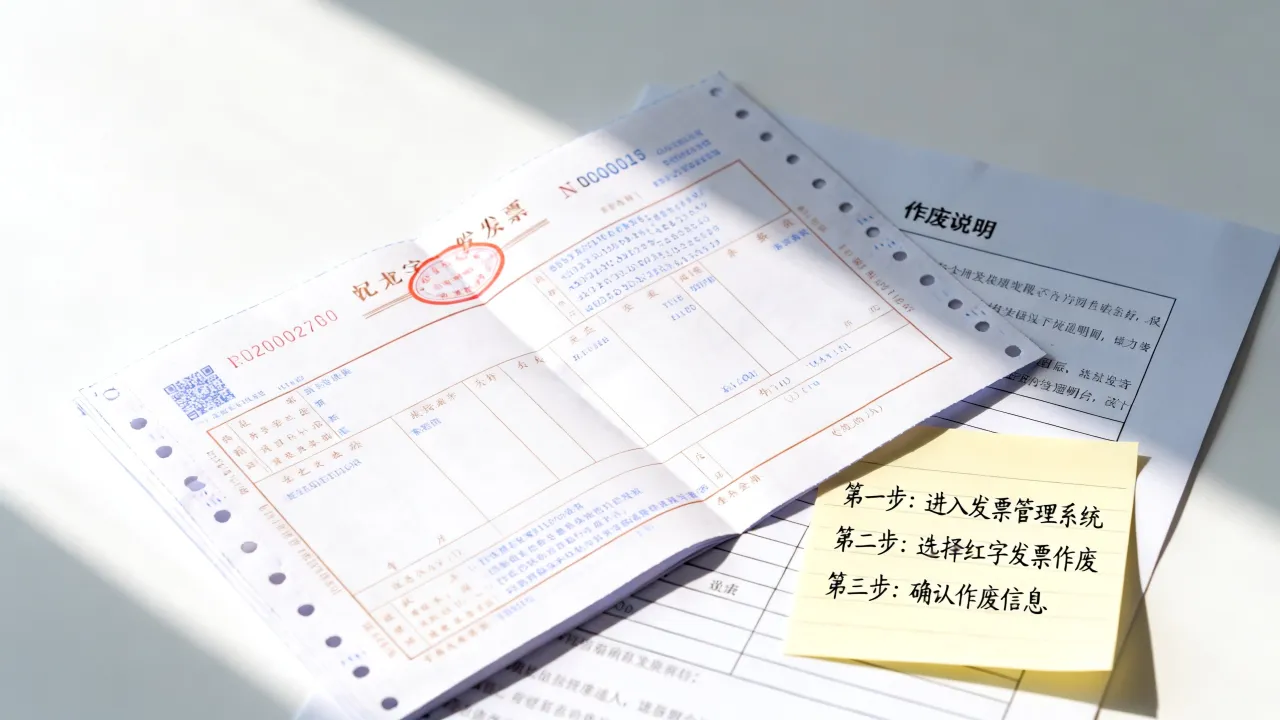
- 登录北京市电子税务局 → “我要办税” → “开票业务”
- 选择“红字发票开具” → 点击“红字发票确认信息录入”
- 录入原数电票号码(错误红字发票的号码) → 系统自动调出原票信息
- 选择红冲原因(销售退回、销售折让、开票有误等)
- 提交后走确认流程(购方已确认或未确认两种模式)
- 确认完成后,在“红字发票开具”界面生成新的红字发票
整个过程都在电子税务局内完成,跟传统税控盘的“作废”按钮彻底告别了。
作废红字发票的账务与申报处理细节
税控盘作废后的申报表填写
当月作废的红字发票,在开具当月如果不产生任何销项税额的负数记录,增值税申报表就不用动它,但有一个细节容易忽略:作废发票的号码会占用发票摇奖或连续号段,在申报表“开具发票情况”栏中体现为“作废份数”,这部分不参与销售额累计,如果作废了红字发票后又重新开具新的红字发票,申报时要注意把两张票的净额打平。
数电票红字发票错误后开具流程
一个具体的场景帮大家加深印象:假设你开出了一张红字发票(冲销销售退回),金额5万元,后来发现其中的金额应该是4万8,冲多了,按照规则,这张5万元的红字发票不能作废(当月可作废的除外),你必须重新发起一条红字信息,录入原错误红字发票号码,再开一张红字发票冲销5万元,最后正常开具正确的4万8红字发票,流程跑完后,系统里会有一正一负两张红字记录,申报时净额自动归零。
| 对比维度 | 传统税控盘红字发票 | 数电票红字发票 |
|---|---|---|
| 当月开错 | 可直接作废(满足条件) | 不可作废,只能红冲后重开 |
| 跨月开错 | 不可作废,走红冲流程 | 只能走红字确认信息单流程 |
| 发票联次要求 | 必须收回联次原件 | 全电无纸化,无联次概念 |
| 操作入口 | 开票软件(金税盘/税控盘) | 电子税务局“开票业务” |
| 审核时效 |
| 确认单即时或一个工作日内 |
关于红字发票作废常见疑问的补充说明
红字发票作废后还能继续开票吗?
完全不受影响。作废操作只是针对特定发票号码,不涉及企业的开票额度或授信调整,当月作废的红字发票不占用开票额度(数电票按月汇总开具金额总额度管理的,需关注开具金额总额度是否被冲减,一般情况下负数发票不增加额度消耗)。
红字信息表开错了怎么办?
如果红字信息表已经上传审核通过,但还没开出红字发票,可以在电子税务局撤销信息表后重新申请,如果信息表已经关联开具了红字发票,则需要先作废红字发票(当月)或红冲(跨月),然后撤销信息表,再重新录入正确的信息表。
上海税务APP能不能作废红字发票?
部分地区支持在移动端确认红字信息,但作废动作本身,特别是税控盘发票的作废,必须在电脑端开票软件中执行。上海税务APP目前用于红字确认单的确认环节比较方便,但最终开具和作废操作仍以电子税务局网页端为准。