纸质发票当月能作废,电子发票(含数电票)不能作废只能红冲,跨月纸质发票同样只能红冲。
很多小企业的会计第一次碰到发票开错,脑子里第一个念头就是“作废”,但在实际操作中,作废这件事有严格条件,不是开票系统上点个按钮那么简单,下面按场景拆开讲,帮你看清楚什么时候能作废,什么时候必须走红字流程。
发票作废和红冲的区别,到底该选哪个?
作废和红冲,都是把开错的发票“处理掉”,但性质完全不同,作废是把这张发票从系统里抹掉,相当于“从未发生”;红冲是针对已经存在、但需要更正的开票记录,先开一张负数发票把原发票冲销,再决定是否补开新票。
什么叫发票作废?
发票作废是指开票方在当月发现开票信息有误,且满足一定条件时,把这张发票在税控系统中标记为作废,作废后,发票的金额和税额不再计入当月销项税额,纸质发票需要收回全部联次。
行业共识认为,作废是纠正当月开票错误最轻便的方式,不需要开红字信息表,也不涉及对方认证操作。
什么叫红冲?为什么跨月只能红冲
红冲就是开具红字发票,用负数金额抵消原发票的销售额,核心原因在于:税控系统以当月开票数据为准,跨月之后,原发票的销项税额已经进入纳税申报系统,无法再通过“作废”简单抹掉,只能通过红字发票进行冲减。
电子发票不存在纸质载体,开出的数据实时上传税务系统,如果允许作废旧票再开新票,会出现大量篡改和逃税漏洞,所以电子发票自始就只支持红冲,不支持作废。
一张表看懂作废与红冲的区别
| 对比项 | 发票作废 | 红冲 |
|---|---|---|
| 适用时间 | 开票当月 | 跨月或电子发票 |
| 适用票种 | 纸质普票、纸质专票 | 所有发票(包括纸质跨月、免税电子票) |
| 操作入口 |
| 红字信息表、电子税务局红字模块 |
| 发票状态 | 标记“作废” | 新增一张负数发票 |
| 重开新票 | 作废后可直接重开 | 红冲处理后再另开新发票 |
| 对方是否受影响 | 无需对方配合 | 纸质专票需对方确认,数电票需对方未确认时由开票方直接冲红 |
电子发票可以作废吗?别再把“作废”当常规操作
很多企业手里同时有纸质发票和电子发票,开错了下意识找“作废”按钮,结果发现系统根本不提供这个选项。
电子发票的作废规则:数电票、电子普票都只能红冲
增值税电子普通发票、电子专用发票,以及全面数字化的电子发票(数电票),开出后即上传税务系统,没有线下收回纸质联次的说法,所以全流程不允许作废。
开票信息一旦有误,正确做法是进入税务UKey或电子税务局,发起红字冲销,如果是数电票且尚未被购买方确认用途,开票方可以直接全额红冲;如果购买方已经确认用途或申报抵扣,需要先由购买方发起红字信息表,再由销售方冲红。
两种情况,别傻傻找作废
- 开票时抬头少写一个字、货物名称选错、单价录错,想重新开——直接红冲,不要找作废入口。
- 对方拒收发票、发票寄出去退回来了,哪怕当天退回,电子发票也已经产生数据,仍然只能红冲。
发票作废有哪些条件?对照这三点再操作
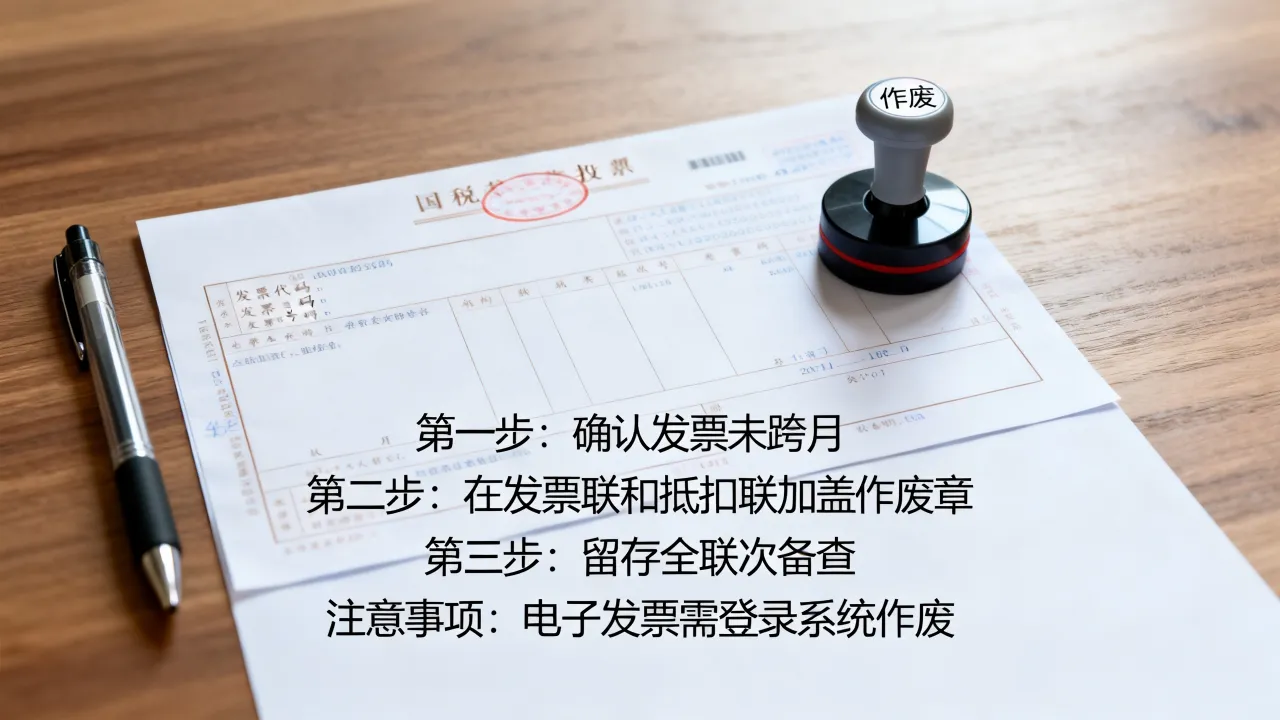
纸质发票不是任何时候都能作废,根据当前增值税发票管理规定,同时满足下面三个条件,才可以在当月作废:
收票方未认证或未勾选确认
如果这张增值税专用发票已经被购货方扫描认证或勾选抵扣,系统里形成稽核数据,销方单方面作废会导致“存根联与抵扣联不符”,税务系统直接比对异常。
发票联次齐全且未撕毁
作废的纸质发票必须收回所有联次,包括发票联、抵扣联(专票)、记账联,少一张都不行,税务局验旧时若发现联次缺失,会按发票违章处理。
未跨月且未抄税
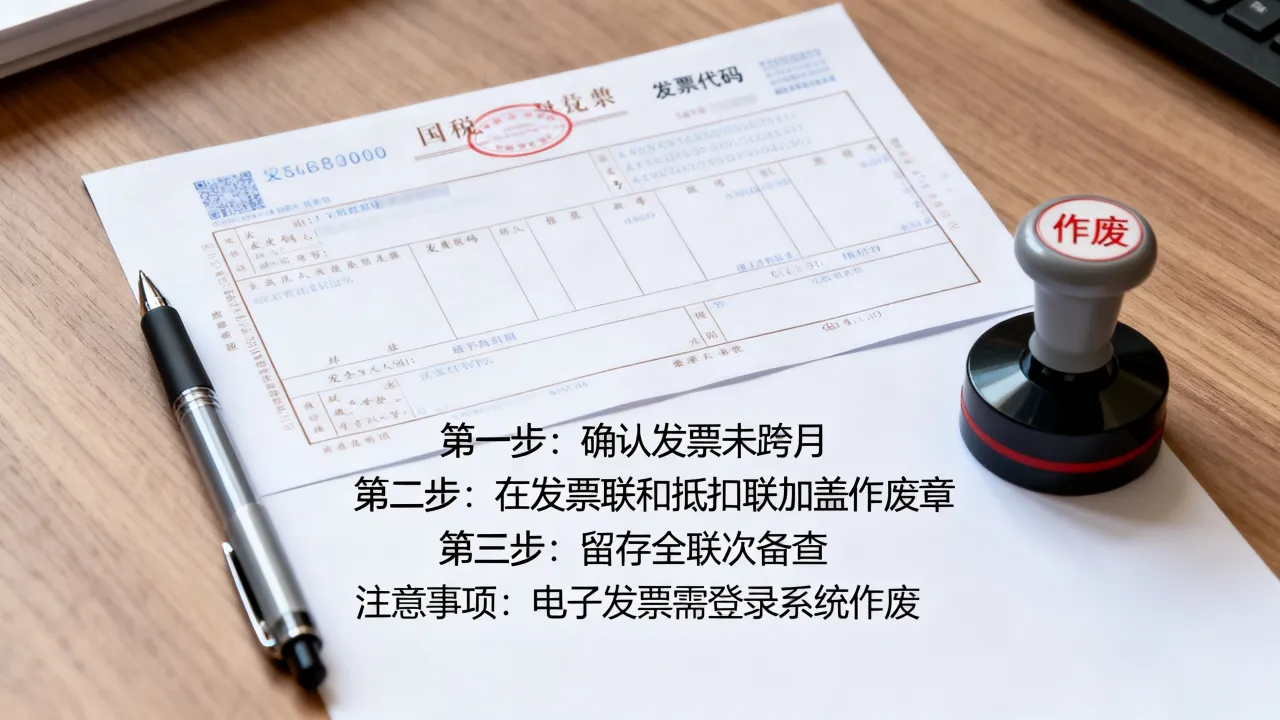
作废必须在开票当月完成,如果已经过了当月最后一天,哪怕只过了一分钟,系统里也作废不了,如果已经执行了“远程报税”或“清卡”操作,同样不能作废。
发票作废的具体操作步骤(纸质发票篇)
满足作废条件后,操作流程比较简单,关键是找对入口,目前常见的开票软件包括金税盘、税控盘和税务UKey,操作路径大同小异。
金税盘/税控盘作废流程
- 打开开票软件,进入“发票管理”模块。
- 点击“发票作废”,系统会列出当月所有可作废的发票。
- 选择对应的发票种类(专票或普票),输入发票代码和号码,或者双击某张发票。
- 核对开票日期、购方名称、金额税额无误后,点击“确认作废”。
- 系统提示“作废成功”,发票状态变为“作废”。
税务UKey作废流程(新办企业适用)
税务UKey界面更简洁,路径为:首页左侧“发票管理” → “发票作废管理” → “发票作废”,选择待作废发票,点击“作废”按钮并确认,同样需要输入使admin密码。
作废后别忘了这两步
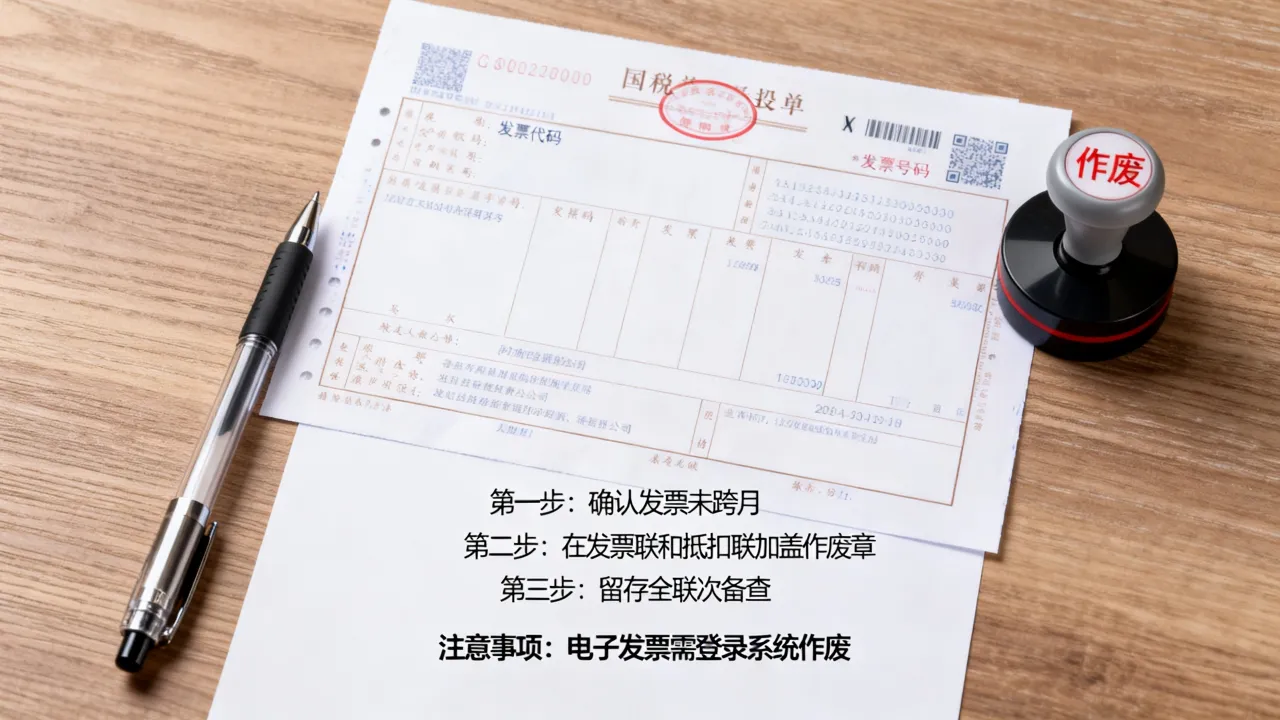
- 在纸质发票的每一联次上加盖“作废”章,或者用签字笔写上“作废”字样,不要只盖发票联。
- 作废发票必须按月装订留存备查,不能随意丢弃,税务检查时,作废发票的联次齐全程度是重点核查内容。
发票作废了怎么办?常见实操场景拆解
作废之后,下一步动作取决于为什么作废,下面按三种高频情况说明。
当月发现信息有误,作废后重新开
这是最顺利的路径,把旧发票作废,回到“开票”界面重新开具一张正确发票,新票的票号不同,但金额、税额不受影响,注意,当月作废的发票金额额度马上会释放,可继续使用。
跨月才发现错误,走红字发票流程
如果是隔月才发现的错误,已经错过作废期,只能开红字发票。
- 普票:直接进入开票软件,填开一张红字发票,无需申请信息表。
- 专票:需要先填开红字信息表,税务局审核通过后,再按信息表开具红字发票。
作废发票已经丢失,无法收回联次
如果作废时发现发票某联找不到了,需要第一时间向主管税务机关书面说明,并接受相应处理,多数情况下,失去作废资格,只能改为红冲,同时办理发票挂失手续。
作废发票的合规红线:这些事千万别做
作废机制容易被滥用,个别企业通过作废发票来隐匿收入、降低销项,这是税务检查的重点打击对象。
隐匿收入不要用“作废”当掩护
只要发票在没有退货、没有开错、没有服务中止的情况下被作废,随后又未重开或红冲,就会形成“作废导致申报销售额下降”的异常指标,现在金税四期系统会自动抓取作废率高的纳税人,作为风险推送线索。
作废发票联次要记得剪角或盖章
实务中,很多企业只把“作废”章盖在发票联,抵扣联仍然空白,一旦被购货方偷着去认证,会造成失控发票问题,规范做法是:全联次手写“作废”或加盖作废章。
关于发票作废的常见问题解答
问:发票作废了还能恢复吗?
答:不能,作废操作在税控系统内是不可逆的,一旦确认,原发票无法恢复有效状态,如果确实需要开票,直接重新开一张新发票即可。
问:电子发票开错后可以作废吗?
答:不可以,电子发票(包括数电票)没有作废功能,只能开具红字发票进行冲销,最终发票状态会保留负数发票,原票仍然存在于税务系统中。
问:作废的纸质发票需要交给税务局吗?
答:不需要交给税务局,但必须留存备查,在发票验旧和税务检查时,你需要能拿出来作废发票的全部联次,并保证票面信息与税控系统记录一致。