发票丢失本身不会自动罚款,但丢了一直拖着不报告、不补救,税务机关可以按《发票管理办法》责令改正并处一万元以下罚款,情节严重要升到一万元以上三万元以下;只要你走得动正规流程,多数情况能争取到最轻一档甚至免罚。
先把上文归纳摊开,是因为很多人一搜“发票丢失怎么办”就开始慌,实际上发票丢失的处罚逻辑没那么复杂,关键看你丢的是哪种票、丢在哪个环节、事后有没有主动补救,下面按处罚标准、补救流程、容易踩的坑三个角度把它捋清楚。
发票丢失罚款标准:你要面对的三个档位
发票丢失的处罚依据,核心是现行《发票管理办法》,行业共识认为,这项规定的设计初衷不是罚你丢东西,而是罚你“丢完不吭声”“丢完还乱来”,所以处罚档位也按这个逻辑展开。
税务处理上,发票丢失罚款标准大致分成三档:
- 责令限期改正,这是最轻的,通常下《责令限期改正通知书》,限期内补办手续、提交情况说明,就不再往下追。
- 处一万元以下罚款,适用于一般丢失行为,但税务机关有裁量空间,多数情况下主动报告、没有造成税款流失的,会按最低金额或免罚处理。
- 处一万元以上三万元以下罚款,这是情节严重档,例如丢失大量空白发票、故意隐瞒不报、伪造丢失现场、或者因丢失导致税款无法正常抵扣造成国家税款损失。
为了让你看得更直观,我用一张表把不同情形的结果对比出来:
| 丢失场景 | 主动报告并配合 | 被查出未报告 |
|---|---|---|
| 空白发票丢失 | 教育为主,或按最低档罚 | 按中等金额罚款概率较高 |
| 已开具发票的发票联丢失 | 走补凭流程,一般可不罚 | 罚款风险明显上升 |
| 同时丢抵扣联和发票联 | 复印件入账,说明清楚就行 | 按两联丢失较重情节处理 |
| 丢票后仍用白条入账 | 有处罚风险 | 按情节严重档处理 |
这里要划个重点:发票丢失罚款标准各地不一样,同一张丢失的增值税专票,在A市可能只口头警告,在B市可能罚几百块,原因是各省税务局都出了行政处罚裁量基准,金额区间相同,宽松程度不同。
增值税发票丢失怎么处理:按联次分步走
很多人把发票丢失想得很严重,折腾一圈后才发现,增值税发票丢失怎么处理其实早有标准流程,尤其近年来电子税务局普及之后,报备流程比想象中轻快很多。
丢失空白发票:先在电子税务局报备
空白发票丢失属于“票据事故”,处理步骤很明确:
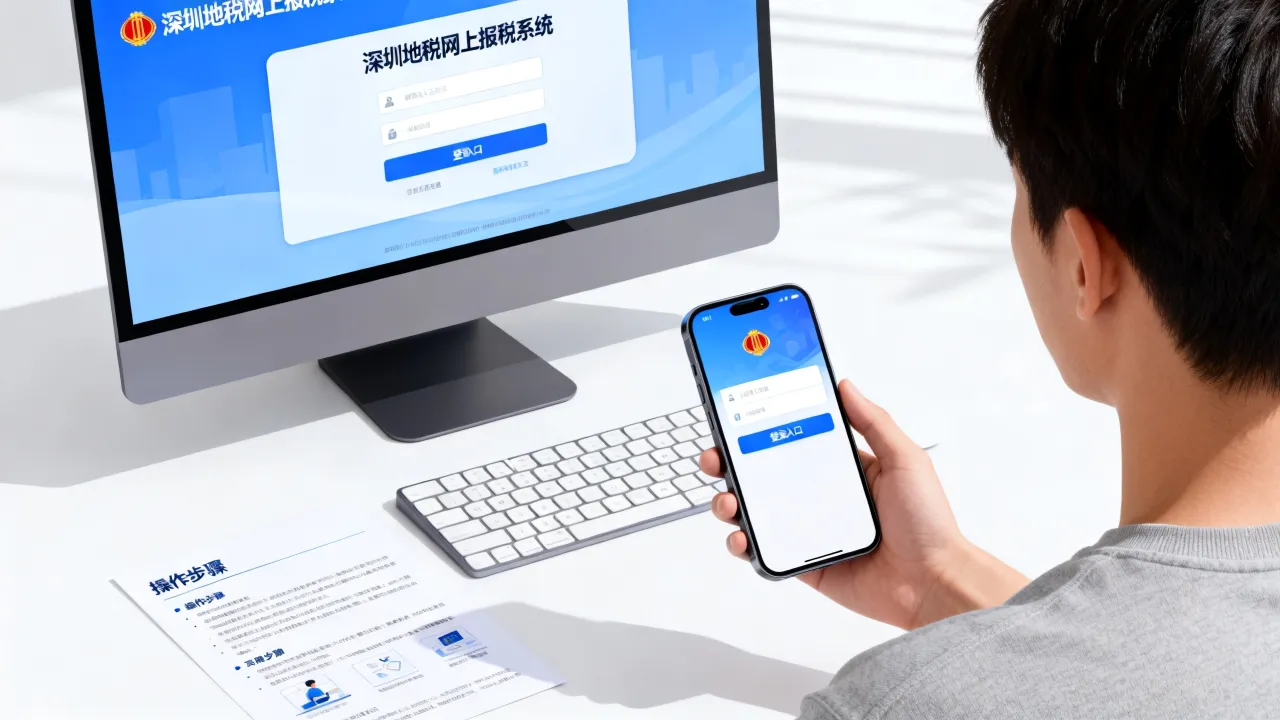
- 登录电子税务局,搜索“发票遗失、损毁报告”功能模块,按系统提示填写《发票遗失/毁损报告表》。
- 填写丢失发票的代码、号码、份数,说明丢失经过。
- 提交后截图留存受理回执,部分地区系统直接办结,少数地区会要求带着公章去办税服务厅补交纸质说明。
- 空白发票同时要做好“丢失发票作废声明”,避免流入市场被冒开。
这一步处理得当,基本就在“责令改正”的范畴内打转,不会真正走到罚款那一步。
发票丢了跨年度怎么补救:进项和成本还有救
跨年度丢票是最让人头疼的场景,年底结完账、汇算清缴时突然发现发票没了,发票丢了跨年度怎么补救,关键看用途。
如果丢的是增值税专用发票:
- 发票联和抵扣联同时丢失,能拿到销售方记账联复印件、加盖销售方发票专用章,会计做账和增值税进项抵扣按合规方式处理。
- 只丢发票联,用抵扣联复印件入账;只丢抵扣联,用发票联复印件入账。
- 近年来税务机关取消了大量纸质证明环节,不再硬性要求开具“已报税证明单”,以主管税务机关口径为准。
如果丢的是增值税普通发票:
- 让对方复印记账联并加盖发票专用章,作为原始凭证的替代件。
- 企业内部写一份丢失说明,由经办人、审批人签字,附在复印件后面。
- 跨年度的情况,在汇算清缴结束前拿到补齐资料,照样可以在企业所得税税前扣除。
这里的核心是“证明材料能完整还原业务真实性”,而不是必须拥有一张纸质原件。
发票丢失税务局会不会罚款:主动报告和被动查处差距很大
发票丢失税务局会不会罚款,答案其实分两个方向:主动报告和被动查处,结果天差地别。
主动报告,在税务系统里的评价是“非主观故意+积极整改”,处罚裁量基准通常是取低档或免罚。
被动查处,比如对方公司拿复印件被发现而你的企业根本不知道发票丢了,或者税务局检查时发现你账上缺票亏抵,那就会认定“未按规定保管发票”,罚款几乎躲不掉。
所以被问到这个高频问题时,我的回答永远是一句:先报告,再补救,最后补资料,顺序不能反。
这些动作会把处罚升级:三个雷区别踩
在发票丢失罚款的实际案例中,大部分人不是被“丢票”本身罚的,而是被下面这些“衍生操作”罚的,这三个雷区别踩:
- 故意隐瞒,装作没丢。发票不是丢完就翻篇,开票系统里有记录,一旦对方公司认证时出现问题,税务机关核对票号就能发现异常,等到被问询才承认,处罚档次直接往上跳。
- 用白条、收据顶替入账。有些财务图省事,丢票后直接找一张无关收据塞进凭证,这不是补票,这是另一起违规,实务中会按“未按规定取得发票”一并处罚。
- 虚假作废、恶意红冲。发票丢了,不是通过系统作废或红冲来“消掉”这一笔,作废和红冲有严格条件,胡乱操作会被认定为偷逃税款线索,性质完全变了。
业内专家指出,这几类行为在稽查实践中比丢票本身更容易被挑出来,因为系统留痕很完整,想靠操作掩盖反而留下更直接的证据。
罚款通知书下来了:还有补救空间
如果没赶上主动报告,已经收到《税务行政处罚告知书》,并不意味着直接认罚,行政处罚程序里给了一个缓冲期,这段时间做得对不对,直接决定罚款金额是一万还是五百。
处理思路可以按三步走:
- 在收到告知书后、正式决定书下达前,主动补交说明、补办报告,争取把“主观故意”的定性扭转成“管理疏忽”。
- 整理补票凭证、内部整改记录,向税务机关提交书面陈述申辩材料,说明未造成税款流失。
- 对照当地处罚裁量基准,提出按最低档适用的理由。
这个环节不需要跑关系,也不需要找门路,法律规定里的陈述申辩权就是给纳税人用的,真正执行的时候,配合度高的企业通常能争取到比最初告知金额低一档的结果。
发票丢失如何处罚:三个高频疑问说透
发票丢失多久必须报告?
现行系统没有硬性规定“丢票后24小时内报备”,但建议发现当天报告,拖得越久,解释空间越小,实务中超过一个月被发现、又是被动遭查出的,基本按未按规定保管发票处理,罚款起步风险显著增加。
找代办处理丢票业务要花多少钱?
不少企业觉得流程繁琐,会委托代理记账公司代办发票遗失报告,代办市场并无统一报价,按城市和复杂程度不同,单项代办价格通常在几百元不等,如果只是电子税务局线上报告,自己操作完全免费,没必要额外花钱。
丢票被罚过,会不会影响纳税信用等级?
发票丢失按处罚种类属于“违反发票管理规定的行为”,被处以罚款后,在纳税信用评价中会产生扣分记录,对应指标通常是一次扣一分,但不会直接导致信用等级降级,连续多次发生同类违规,影响才会变得更明显。
发票丢失这件事,处理得好是管理瑕疵,处理得差才是处罚理由,把“主动报告、留好凭据、补齐资料”这组动作做完整,绝大多数罚款都能按下不表,记住一句话:丢票不罚懒人,罚的是丢完不管的人。