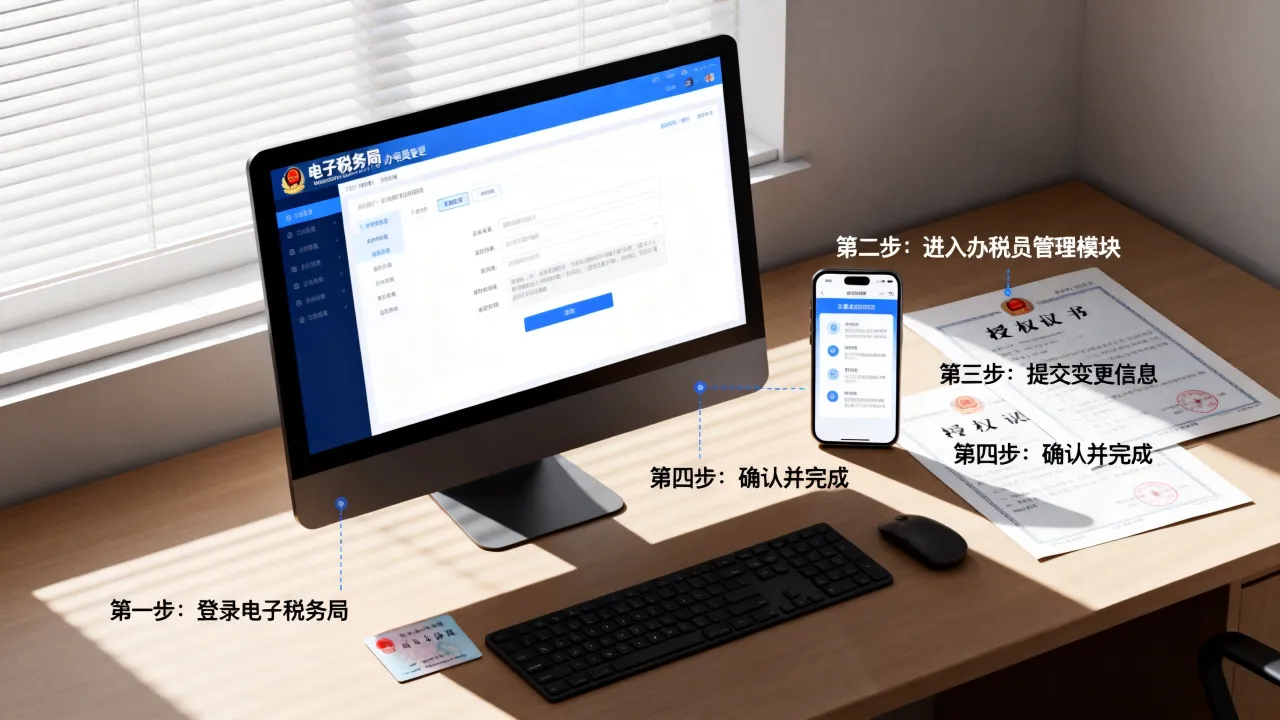
符合条件的一般纳税人,在首次办理增值税申报前,通过电子税务局提交《增值税一般纳税人选择简易办法征收备案表》及相关证明资料,即可完成备案,全程线上操作,无需跑大厅,备案完成后次月生效。
很多老板和财务朋友第一次接触“简易征收”时,容易被“备案”两个字吓住,觉得流程复杂、材料繁琐,这项业务在税务系统里属于高频事项,只要你搞清楚适用情形和操作路径,全程最快十分钟就能搞定。
简易征收备案适用哪些行业和业务场景
不是所有企业都能申请简易征收,这是硬门槛,行业共识认为,简易征收主要针对特定应税行为,核心逻辑是“进项税较少、核算相对简单”的纳税人。
常见适用情形清单
- 建筑服务:清包工、甲供工程、老项目,可选择简易计税,征收率3%
- 销售不动产:一般纳税人销售2016年4月30日前取得的不动产
- 不动产经营租赁:老不动产对外出租,同样适用5%征收率(不动产租赁的简易征收率是5%,区别于建筑服务的3%)
- 公共交通运输服务:不含铁路客运,含公交、地铁、出租车等
- 电影放映服务、仓储服务、装卸搬运服务、收派服务和文化体育服务
- 非学历教育服务、教育辅助服务
- 以“营改增”试点实施之日前取得的有形动产为标的物提供的经营租赁服务
- 药品经营企业销售生物制品,兽用药品经营企业销售兽用生物制品
- 自来水、小型水力发电、砂土石料等部分货物销售
判断标准很简单
看你的业务合同签订时间、项目开工日期以及取得时间,以建筑服务为例,新项目通常不能选简易计税,老项目(以施工许可证注明的开工日期或合同注明的开工日期在2016年4月30日前)才符合条件,如果你不确定自己的项目是否属于老项目,直接看施工许可证上的日期即可。
简易征收备案网上操作全流程
以国家税务总局各省电子税务局统一界面为例,操作路径基本一致,下面按步骤拆解,你可以直接对照着点。
第一步:登录电子税务局
打开你所在省份的电子税务局官网,选择“企业登录”,输入税号、密码和短信验证码,部分地区支持扫码登录,用法人或财务负责人的个人所得税APP扫码即可。
第二步:找到备案入口
登录后,在首页搜索框输入“简易征收”三个字,系统会弹出关联事项,常见路径是:我要办税→综合信息报告→资格信息报告→增值税一般纳税人选择简易办法征收备案,不同省份的菜单名称略有差异,但关键词搜索基本都能找到。
第三步:填写备案表
进入备案页面后,你需要填写《增值税一般纳税人选择简易办法征收备案表》,核心字段包括:
- 纳税人识别号(自动带出)
- 备案有效期起止(通常选择次月1日,特殊情况可自定义)
- 简易征收项目名称(下拉菜单选择,建筑服务-清包工”)
- 征收率(3%或5%,系统根据项目自动判断)
- 政策依据文件(系统会关联对应条款,无需手动填写)
注意事项
备案表中有一栏“货物或应税劳务名称”,这里务必选准三级目录,比如你是提供仓储服务的,选“现代服务-物流辅助服务-仓储服务”,别选成“不动产租赁”,选错目录会导致后续申报比对不通过。
第四步:上传附件资料
每个地区要求的附件清单略有不同,但核心材料就三类:营业执照副本原件照片或扫描件、增值税一般纳税人资格证明(电子税务局可直接调取)、业务对应合同或权属证明,以不动产租赁为例,你需要上传房产证或不动产权证书;以建筑服务老项目为例,你需要上传施工许可证或建筑工程承包合同。
高频驳回情形
材料方面,常见被驳回的原因是合同关键页不清晰、合同中未标明项目开工时间,或者上传的是已过期的营业执照,你在拍照时记得把合同封面、签署页和显示日期的那几页放在同一张图里,系统里支持上传多张图片。
第五步:提交并等待审核
提交后,系统会推送至主管税务机关的审核岗,根据近年来各地的办理时效,多数情况下当天即可办结,你可以随时在“办税进度及结果信息查询”模块查看状态,审核通过后,会生成带有电子签章的备案通知书,下载保存即可。
简易征收备案需要准备什么资料
必备材料清单
- 营业执照副本原件扫描件或清晰照片
- 增值税一般纳税人登记表或一般纳税人资格查询截图
- 简易征收项目对应的业务合同、协议或批准文件
- 涉及不动产的需提供房屋产权证书或土地使用证
- 涉及建筑老项目的需提供施工许可证或开工日期证明
- 经办人身份证件(部分线上办理无需上传,实名认证即可)
零成本备案
这项业务不收取任何行政规费,你不需要花钱找代办,线上操作本身零成本,如果你实在忙不过来,委托财税代理公司代办,市场上通常收取200-500元服务费,但这属于市场化服务价格,税务部门不指定任何代办机构。
简易征收备案与一般计税的核心区别
这里用表格对比,方便你直观理解切换备案后的实际影响。
| 对比维度 | 简易征收 | 一般计税 |
|---|---|---|
| 征收率/税率 | 3%或5%(征收率) | 6%、9%、13%(税率) |
| 进项抵扣 | 不得抵扣进项税额 | 可凭专票抵扣进项 |
| 发票开具 | 只能开具征收率发票(不能开专票的情形除外) | 可开具对应税率专票 |
| 核算要求 | 核算相对简化,单独核算简易项目 | 需完整核算进销项 |
| 适用边界 | 特定行业及特定项目 | 通用计税方式 |
行业共识认为,选择简易征收的核心价值是税负确定性,你的销项按固定征收率计算,不必担心进项发票取得不及时导致税负波动,正是因为不能抵扣进项,所以你对外采购时,能谈不含税价就去谈不含税价,避免重复承担成本负担。
备案后的申报操作节点
备案成功不代表万事大吉,后续申报环节同样有关键动作。
首次申报如何填表
备案生效后的第一个申报期,你在填写《增值税纳税申报表附列资料(一)》时,需要在“简易计税方法计税”栏次填写对应销售额和税额,主表的“按简易办法计税销售额”栏次需要手动填列,如果你使用自动生成报表的第三方软件,记得检查是否自动带出到简易计税栏目。
与一般计税项目共存的申报逻辑
如果你既有简易计税项目又有一计税项目,必须分开核算,比如一家公司既有建筑清包工老项目(简易计税),又有新项目(一般计税),申报时销售额要分别填入对应栏次,进项税额必须按准确比例划分,未分别核算的,从高适用税率或征收率,这一点务必注意。
关于简易征收备案的高频疑问
简易征收备案后还能改回一般计税吗?
可以,根据现行政策,一般纳税人选择简易办法后,36个月内不得变更,也就是说,备案生效后,未来连续36个月你都得按简易办法计税,36个月期满后,你可以重新选择一般计税方法,这个规则适用于大部分简易征收情形,但部分特殊情形(如再生资源、劳务派遣选择差额征税等)在政策文件中有例外约定,具体可咨询主管税务机关。
简易征收备案是否可以同时备案多个项目?
可以,你在一张备案表里可以勾选多个项目,比如一个企业同时备案“仓储服务”和“装卸搬运服务”,但每个项目需要分别对应政策依据和合同材料,从操作便捷性角度,建议按业务类型分次提交备案,这样后续如果退出某一项简易计税,不会影响其他项目的备案效力。
未及时办理简易征收备案有什么后果?
税务申报系统内,若你未完成备案却按简易办法开票或申报,系统会提示风险预警,专管员可能约谈并要求说明情况,实际处理中,未备案妄享简易征收的,税务稽查认定后需要补缴税款差额并缴纳相应的滞纳金,多数情况下,只要你符合适用条件,补备案后可从备案生效之日起选择简易办法,这一点并不改变此前已申报的属期,所以事前完成备案更加稳妥。
备案这件事,门槛在政策理解,路径在线上操作,你只要按行业对照自己的业务合同、确认项目开工日期或取得时间,接着登录电子税务局搜索“简易征收”提交材料,整个流程就走通了,没办理的企业,建议这个月申报前完成备案动作,为后续申报铺平道路。