先判定自身属于哪一类免税情形,再按“资格确认+申报填表+资料留档”三步走,全程在电子税务局操作,不需要提交纸质申请,但必须符合政策规定的具体条件。很多老板第一次接触免税,容易把“备案”和“申报”混为一谈,结果漏掉了最关键的一步,导致被税务系统提示异常,下面把企业免税这件事拆开讲清楚。
企业免税申请的常见类型与适用条件
企业免税不是一个单一事项,而是多个税种、多种情形叠加的结果,从业务实操角度看,绝大多数企业能碰到的免税集中在增值税和企业所得税两个领域。增值税免税:小规模纳税人的“月销售额红线”与特定行业免税
增值税免税的第一大类是**小规模纳税人免税政策**,行业共识认为,这属于普惠性政策,覆盖面最广,政策执行期内,小规模纳税人月销售额未超过规定额度(目前执行的是月销售额10万元左右的标准,具体以当地税务公告为准)的,开具普通发票的销售额部分直接免征增值税,注意这里有个细节:**开具增值税专用发票的部分不在免税范围内**,因为专票的购买方可以抵扣,销方必须缴纳对应税款。第二大类是特定行业的增值税免税,比如农业生产者销售自产农产品、图书批发零售环节、养老机构提供的养老服务、医疗机构提供的医疗服务等,这类免税不看你企业规模,只看业务性质,申请时需要在电子税务局的“税收减免备案”模块中选择对应的减免代码,比如农民合作社卖自产水果,就得选“农业生产者销售自产农产品免征增值税”这个代码。
企业所得税免税:小型微利企业优惠与减免税备案差异
企业所得税的免税逻辑和增值税完全不同,小型微利企业的低税率政策属于“减税”而非“免税”,实际税负率远低于法定25%,但真正意义上的“免税”通常指**国债利息收入、符合条件的居民企业之间的股息红利等权益性投资收益**,这些是不征税收入或免税收入,在汇算清缴时直接调减。很多会计问“小微企业免税怎么申请”,这句话其实是口语化表达,正规操作路径是:企业不需要单独申请资格,而是在季度预缴申报时,系统会自动弹出是否符合小型微利企业的判断,你只要把资产总额、从业人数、应纳税所得额填对了,系统自动按优惠税率计算。 
企业免税办理的核心流程:从登录到申报的完整操作路径
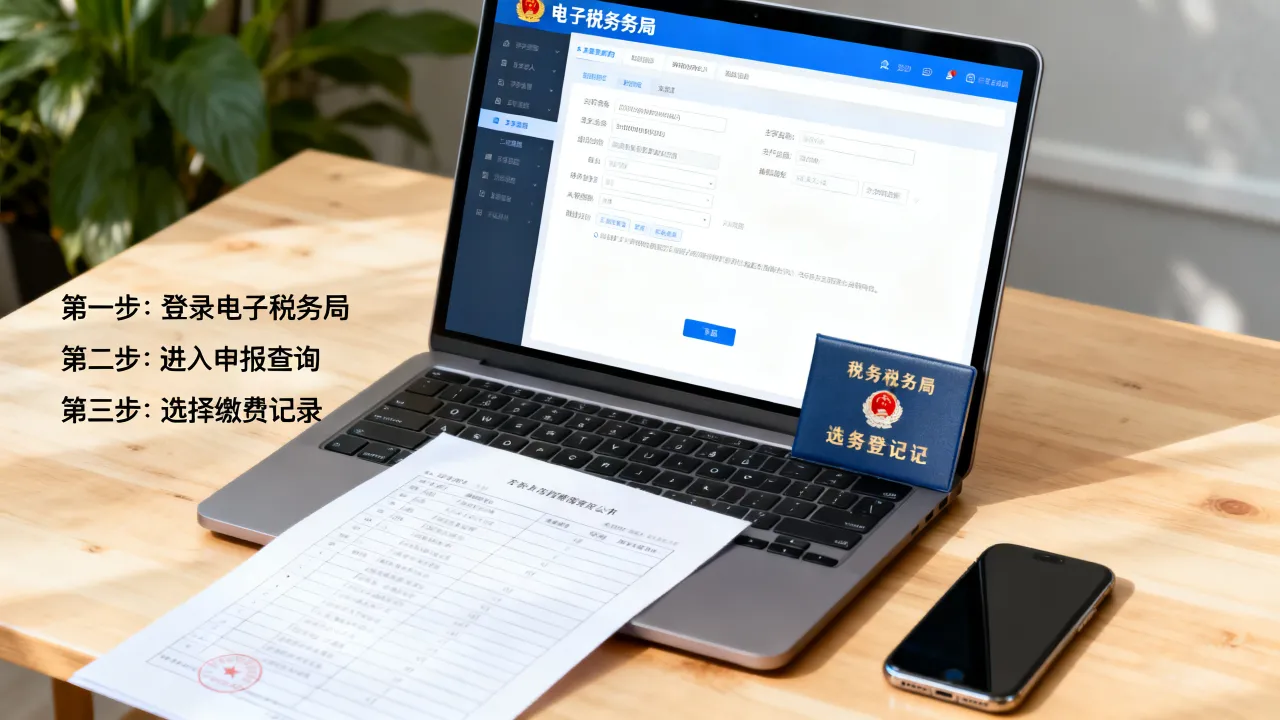
无论你是哪一种免税情形,办理路径都绕不开电子税务局,以下操作路径以国家税务总局电子税务局通用界面为例,各省略有差异,但主线一致。第一步:确认资格,找到对应的减免代码
打开电子税务局,进入“我要办税”->“税收减免”->“税收减免备案”模块,系统里收录了上千个减免政策代码,你需要做的是:**输入业务关键词搜索对应的政策依据文号和减免代码**,小微企业免征增值税”对应一个特定代码,选错代码会导致申报时减免栏无法填写,不确定的,可以拨打当地12366热线,报上你的业务类型,坐席人员会告诉你具体代码。第二步:填写申报表,注意“主表”和“减免明细表”的联动
增值税申报时,小规模纳税人免税销售额填写在《增值税减免税申报明细表》和主表的“免税销售额”栏次。**关键操作细节**:务必先填减免明细表,再返回主表,系统才能自动带出数据,直接在主表填数字,保存时会提示“减免性质代码不能为空”,企业所得税申报同理,季度预缴表里有“减免所得税额”栏,系统自动计算,你只需要核对金额对不对。第三步:资料留档,应对事后核查
免税不等于不用管,税务稽查时,你要能拿出证明业务真实性的资料,业内专家指出,**备查资料比申报动作本身更重要**,比如享受农产品免税的,要留好土地承包合同、农业投入品采购记录、销售流水,享受小微免税的,要留好工资表、社保缴纳记录、资产清单,这些资料不需要上传系统,但要在企业存放至少5年。常见误区:把免税备案当成审批,把申报当成备案
以为免税需要税务局批准
绝大多数免税事项是“自行判别、申报享受、资料留存备查”,不需要审批。**只有极少数事项(如特定区域新办企业免税)需要事先核准,但这不以行业共识为主,要看当地执行口径**,你提交备案后,系统会回执一个“税收减免备案信息”,这代表税务局知道了,不代表批准了,两者性质完全不同。
企业免税和退税有什么区别,哪个更划算
“免税”是应纳税额直接变为零,“退税”是先缴后退(如软件产品即征即退、资源综合利用即征即退),从现金流角度看,免税更省心,因为不用占用资金;退税虽然最终能拿回钱,但存在时间差,如果你的业务同时符合免税和即征即退,**需要做一道选择题,大多数情况下只能享受其一**,建议比较一下两种方式下的实际税负率再决定,而不是凭感觉选。免税办理的行业差异对比:服务业与农业、软件业的区别
用表格说话,不同行业的办理路径差别很大,但核心逻辑不变,下表列出三种典型行业的对比:| 行业类型 | 主要免税政策 | 办理动作 | 备查重点 |
|---|---|---|---|
| 小型商贸企业 | 小规模纳税人月销售额10万以下免征增值税 | 电子税务局减免备案+申报表填减免栏 | 销售流水、发票存根、进项发票 |
| 农业合作社 | 自产农产品免征增值税 | 备案选择“农产品”对应代码 | 土地权属证明、种植记录、销售台账 |
| 软件企业 | 增值税实际税负超3%即征即退(非免税,但常被混淆) | 先按正常税率申报缴税,再申请退税 | 软件产品登记证书、著作权证书、销售合同 |
注意上表第三行,软件企业享受的不是免税而是即征即退,所以如果你在搜索“软件企业免税流程”,大概率是在找即征即退的操作指引,这两者的申报路径完全不同,一个是直接不交,一个是先交了再退,把它们混在一起处理的企业,相当一部分在退税环节卡了壳——因为缺少软件产品检测报告或著作权证书。
企业办理免税的常见问题解答
企业免税怎么申请,需要去税务局大厅吗
不需要,全程在电子税务局办理,路径是:登录后进入“我要办税”->“税收减免”->“税收减免备案”,选择对应减免代码提交即可,提交后系统即时生效,申报时直接享受。**纸质材料仅在企业被税务稽查抽查时需要提供,平时无需报送**,大厅只处理两类特殊情况:一类是系统里搜不到你的业务类型的,另一类是首次办理且营业执照经营范围不明确的。小规模纳税人免税和小微企业所得税优惠可以同时享受吗
可以同时享受,增值税免税看的是销售额,企业所得税优惠看的是利润、人数、资产规模,两者适用条件不冲突,且分别独立判断,比如一家小型商贸公司,季度销售额30万元以内,同时从业人数不超过规定标准,那么它在增值税上享受免税,在企业所得税上也享受低税率优惠,申报时先做增值税减免备案,再在企业所得税季度申报表上由系统自动计算优惠金额,两个动作互不干扰。免税资格会消失吗,企业需要每年重新申请吗
不需要每年申请,但需要每年确认。**免税资格不是一次认定终身有效**,小规模纳税人一旦年销售额超过强制登记标准,就必须转登记为一般纳税人,免税资格自动失效,小型微利企业的标准每年都可能调整,你需要每年汇算清缴时重新判断自己是否符合最新条件,创投企业、技术先进型服务企业这类需要认定资质的,则要按证书有效期续期,建议财务人员把免税政策执行期记在台账里,政策到期前主动核实是否延续。企业免税的核心逻辑就是三件事:选对政策代码、填对申报栏次、存好备查资料,别把它想成盖章审批的老路子,翻开电子税务局,找到你的业务关键词,按指引点下去,系统自然会告诉你下一步做什么。免税是申报制,不是审批制,你填的表和留的证,才是真正的免税依据。