子公司是独立法人,税务上必须独立建账、独立核算、独立申报纳税,多数情况下,增值税在经营地税务机关缴纳,企业所得税在注册地税务机关申报,不能自动和母公司合并报表交税。
很多企业老板在集团化扩张时,纠结的第一件事就是:子公司和分公司到底怎么选,从税务角度看,选错了,税负可能差出好几倍,咱们先把子公司交税这件事彻底拆明白,不绕弯子。
子公司和分公司交税的区别有哪些?——最深的三层差异
想搞清楚子公司怎么交税,先得把它的“身份”和分公司分清楚,两者在税务上根本不是一回事,差异体现在三个核心层面。
独立法人资格,决定了税的“户口本”
子公司是独立法人,领的是自己的营业执照,有独立的税务登记,它的收入、成本、利润、发票、申报,统统自己说了算,分公司不是独立法人,它的一切法律后果由总公司承担,通俗点说,子公司是“成年子女”,分公司是“总公司的手和脚”。
这个身份差异直接决定了纳税义务的起点,子公司要单独计算利润,单独做汇算清缴;分公司原则上不单独计算应纳税所得额,由总公司汇总计算后分摊。
亏损弥补的逻辑完全不同
子公司亏了,就是自己的亏损,只能在自己未来年度的利润里抵扣,不能拿来冲减母公司的利润,分公司亏了,可以并入总公司整体计算,直接用分公司亏损抵减总公司其他业务利润,行业共识认为,这是不少集团在扩张时优先选分公司做前期孵化项目的原因——可以“亏在母体上”,降低整体税负。但项目一旦成熟,多数情况下会把分公司改制为子公司,为的是隔离风险,并享受子公司独立纳税带来的属地优惠政策。
优惠政策享受的路径不一样
小型微利企业所得税优惠、高新技术企业优惠,子公司可以独立申请、独立享受,分公司就不能单独申请,务必并入总公司统一判断,如果某集团总公司在深圳,想在上海设一个独立核算的高新业务团队,用分公司形式的话,上海团队很难单独申请高新资质,因为高新认定要求独立法人;用子公司形式,就完全没这个障碍。
子公司怎么交企业所得税?跟着这四步走
这是子公司交税的核心问题,也是财务人员实务操作里容易出错的地方,企业所得税按季度预缴,年度汇算清缴,全年一张考卷。
第一步:完成税种认定和征收方式确认
子公司成立后,要在税务登记时同步完成企业所得税的税种认定,绝大多数情况下,税务机关会核定查账征收,也就是按实际利润交税,少数情况核定应税所得率征收,但近年趋势是收紧核定征收,新注册公司基本都要求查账征收,子公司必须建立健全账簿,该做的凭证一个不能少。
第二步:按季度预缴,别等年底一次算
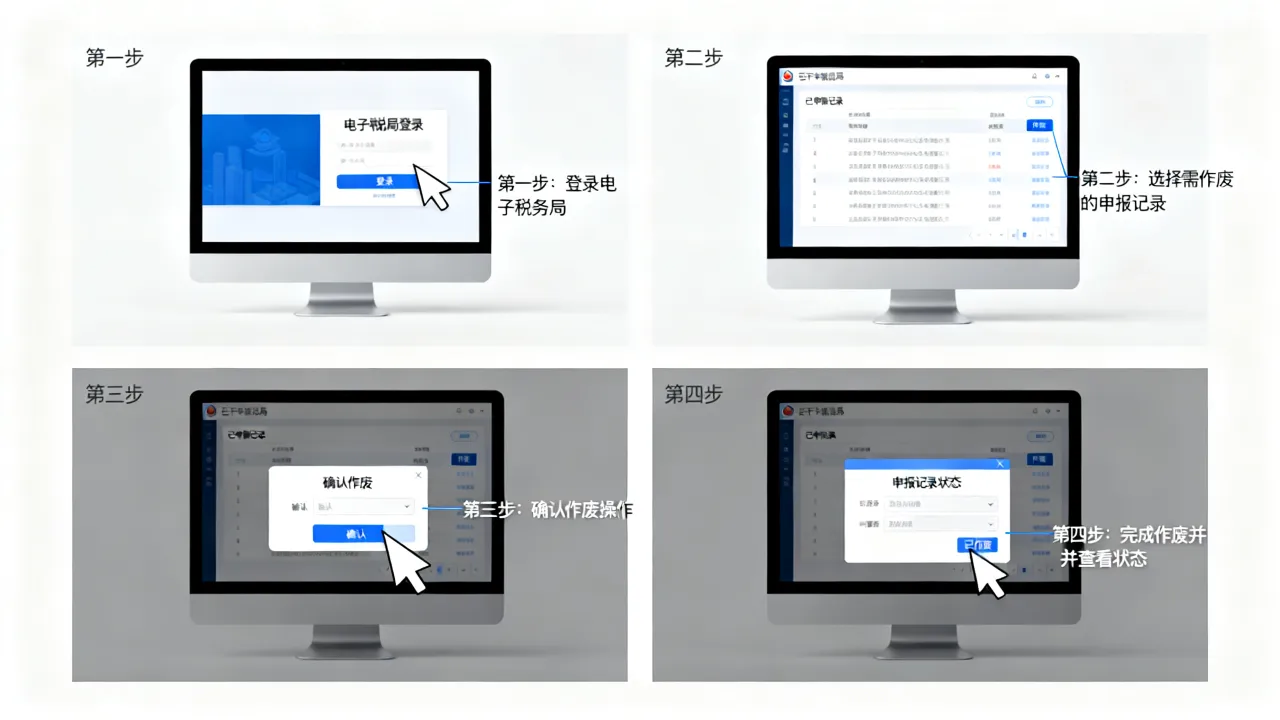
企业所得税不在年底一次性交,而是按季度或按月预缴,操作路径:登录电子税务局,进入“企业所得税申报”,选择“居民企业(查账征收)所得税月(季)度申报”,季度申报时,用累计利润总额乘以适用税率,减去已预缴的税款,算出当季应缴数,即便公司当前亏损,也要按时零申报,千万别漏报,否则会产生滞纳金。
第三步:年度汇算清缴,关键信息集中在“纳税调整”
每年5月31日之前,子公司必须完成上一年度的汇算清缴,这里不光是看账面利润,账面利润要经过纳税调整,比如业务招待费只能按发生额的60%扣除且不得超过当年销售收入的千分之五;广告费有比例限制;罚款、滞纳金不得税前扣除,把这些项目逐一调整后,才是真正的“应纳税所得额”。
第四步:亏损弥补,记住五年这个时间窗口
如果子公司某一年亏损了,这笔亏损不是沉没成本,它可以向后结转弥补,一般企业最长可结转五年,高新技术企业和科技型中小企业可以延长到十年,操作上不用额外申请,汇算清缴申报表里有“弥补以前年度亏损”的栏目,系统会带出可弥补金额,自动完成抵扣。不过效率极低的建议是,如果子公司连续几年亏损,务必保留好亏损年度的审计报告和汇算清缴回执,备查税务机关核查。
子公司怎么交增值税?记住一条线:业务发生在哪,税交在哪
增值税的逻辑和企业所得税完全不同,它不看法人注册地,而看业务发生地和机构所在地的匹配关系。
常规业务:注册地申报即可
绝大多数服务类和贸易类子公司,在自己的注册地完成增值税申报,按月或按季度,登录电子税务局,填写增值税申报表,把开具的销项发票金额和收到的进项发票抵扣联信息填进去,差额就是应纳税额,小规模纳税人征收率通常为3%或5%,一般纳税人适用6%、9%、13%等不同税率,取决于业务类型。
跨区域经营:先预缴,后申报,不能直接回注册地
子公司在外地设立项目部、工程队,或者是不动产出租、销售,必须在业务发生地预缴增值税,再回到机构所在地申报扣除,操作路径是:先在电子税务局开具《跨区域涉税事项报告表》,到经营地税务机关办理报验登记,预缴后回到注册地申报时填“异地预缴税款”栏次,很多集团性子公司栽跟头就在这儿——直接在自己注册地全额申报了,没做异地预缴,被税务局风控系统预警。
进项发票的“三流一致”原则要盯紧
子公司取得的进项发票,付款方、发票抬头、合同主体必须都是子公司自己,不能拿母公司的发票来抵扣,尤其是关联公司之间共用水电费、共担房租时,必须由实际取得发票的一方做分割单处理,据税务总局公开信息,发票管理是近年稽查重点,子公司立项时就要把发票流理顺,别等年末才发现一堆白条。
子公司分红交税,资金回流的涉税细节
子公司赚钱了,利润怎么回母公司,这里面的税务问题跟很多人想的不一样。
居民企业之间分红,免企业所得税
符合条件的居民企业之间的股息、红利等权益性投资收益,免缴企业所得税,也就是说,子公司把税后利润分给母公司,母公司收到这笔钱不用再交一道企业所得税,这是“消除重复征税”的制度设计。有一个硬性条件:子公司必须把利润真正分配出去,并且在账上做“利润分配”处理,不能只是挂在“其他应收款”里。
直接分给自然人或非居民企业,要预提税
如果子公司股东是个人,分红时需要按“利息、股息、红利所得”代扣代缴20%的个人所得税,如果股东是境外公司,符合条件的可能享受协定税率5%或10%,但需要事先备案,这里提示一点:很多老板觉得“公司是我的,钱也是我的”,直接从子公司账户转钱到个人账户,这在税务上会被视同分红或借款,被稽查后不仅要补税,还要按日加收万分之五的滞纳金。
集团内部资金往来的税务陷阱
子公司和母公司之间拆借资金、无偿使用资产,这些动作看起来没花钱,实际上埋着税雷。
无息借款,可能被核定利息收入
子公司把钱借给母公司,或者反过来,不收利息,税务机关有权按照独立交易原则,核定一笔利息收入,征收增值税和企业所得税,操作建议:集团内部资金拆借,务必签订书面借款合同,约定利率,参考同期金融机构贷款利率,哪怕按最低档执行,也比被税务机关强行核定更主动。实务中,不少集团选择“统借统还”模式,即由集团统一借款、分拨给子公司使用,这种情况下可能适用免征增值税的优惠政策。
关联交易申报不能忘
母子公司同属关联方,年度内发生采购、销售、劳务、资金往来等业务,汇算清缴时务必填写《关联业务往来报告表》,据行业共识,近年来税务机关对关联申报的抽查比例逐年上升,未按规定申报会被列为风险管理对象,填写时注意:不管是否定价公允,只要有关联交易发生,就必须申报。
子公司交税常见问题Q&A
子公司亏损了,能并到母公司一起抵扣企业所得税吗?
不能,子公司是独立法人,独立计算应纳税所得额,它的亏损只能自己用以后年度的利润弥补,不能并入母公司抵减利润,唯一例外是,若子公司符合条件被吸收合并,可能适用特殊性税务重组处理,亏损合并后还可以继续弥补,但前置条件极其复杂,必须提前做专项备案。
子公司适用小微企业优惠,需要提前备案吗?
不需要走审批流程,电子税务局申报时自动判定,符合人员、资产、应纳税所得额三个条件就自动按优惠税率计算,但要注意,小型微利企业的从业人数包含劳务派遣用工人数,资产总额是季度平均值,不是年末数,多数情况下,子公司如果年应纳税所得额在300万元以下,且人数、资产达标,实际税负会明显低于25%的标准税率,这是子公司独立纳税的重要红利。
子公司交税这件事,说到底是八個字:独立核算,独立申报,把每一笔业务都当成一个独立企业的行为来对待,把每一张发票都当成法律凭证,把每一个申报期都卡准节点,税务风险就控制得住,子公司的价值在于风险隔离和灵活享受政策,但代价是税务管理成本的增加,老板心里有这本账,集团的路才能走宽。