纳税人状态是“清算”而非“注销”
企业走一般注销流程时,需要先申报清算期间产生的税款,完税后系统才会将纳税人状态从“清算”翻转为“注销”,如果查询状态停留在“清算”环节,说明后续流程未走完,需要先处理清算申报再回到注销模块刷新状态,注意这个状态更新可能存在
1至2个工作日的延迟,不要刚完成申报就急着查询。
存在未办结的违法违章记录
系统查询结果若提示“存在未办结事项”,多半是非正常户认定或逾期申报记录未处理,这类情况即便线下窗口也无法直接开具清税证明,现在多数省份支持线上处理:在“违法违章处理”模块中缴清罚款和滞纳金后,系统会自动同步状态,无需再走纸质流转。
注销前已变更过主管税务机关
企业因跨区迁移变更过主管税务机关的,在旧税务机关办理的注销信息不会自动同步到新系统,这种情况下,线上查询路径应优先选择“跨区域涉税事项报验”模块,看看原管税务机关是否已完成信息推送。
定期定额个体工商户的“批量注销”状态
部分地区对连续未经营且未申报的定期定额个体户,会进行批量汇总注销,这类非主动申请的注销,部分省份不会出具清税证明,只更新系统内部状态,如果你属于这种情况,在窗口要求出具“注销未证明”时,工作人员通常会在系统里调取内部状态页打印成带有电子签章的说明,这份文件在后续工商注销中同样被认可。
地税注销需要多少钱:费用结构与查询成本分析 不少人在搜索“地税注销需要多少钱”时,其实想搞清楚两件事:一是税务部门收不收手续费,二是如果要找代办服务,预算大概多少,先说上文归纳:
税务机关办理税务注销本身不收任何费用,但如果有欠税、滞纳金或罚款,结清这些款项是走出注销流程的前提,这部分金额因个体情况差异很大,无法一概而论,据国家税务总局公开信息显示,近年持续优化注销办理流程,明确未办理过涉税事宜或虽办理过但未领用发票、无欠税费及罚款的纳税人,可适用简易注销程序,即时办结,简易注销不产生任何费用,这覆盖了相当一部分无实际经营的小微市场主体。
自行查询与委托代办的费用对比
| 方式 | 费用范围 | 适用场景 |
|---|
| 线上自行查询 | 0元 | 懂基本网络操作,有时间研究系统功能 |
| 线下大厅查询 | 0元 | 线上查不到或需要当面咨询 | 
| 税务师事务所代办 | 按件计费(具体以当地市场行情为准) | 企业账目复杂、存在多种未办结事项 |
地税注销查询进度查不到时的线下补充方案
线上查询始终存在数据同步盲区,若尝试多个入口后仍查不到所需信息,可按以下顺序排除问题:
- 确认登录身份是否选错,尝试使用“企业业务”代替“自然人业务”,反之亦然。
- 核对查询的行政区划,跨区迁移的企业应在原主管税务机关所在省份的电子税务局查询历史数据。
- 拨打12366热线,按语音提示转人工,报出统一社会信用代码后,坐席人员可协助查看内部系统状态。
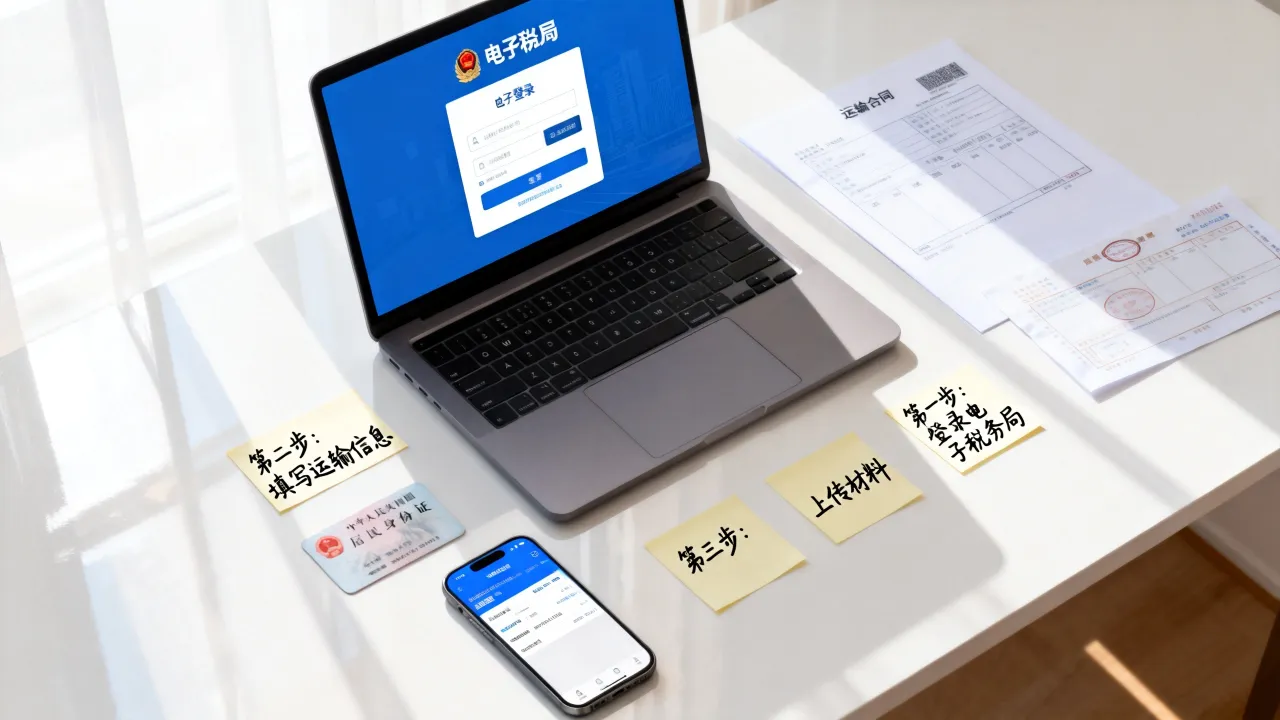
- 携带营业执照副本、经办人身份证原件前往办税服务厅“注销业务专窗”,请工作人员出具书面查询结果。
如果已经跑完上述所有环节仍然查不到任何信息,则大概率属于早年手工注销时代的数据未电子化,这个历史遗留问题只能在原纸质档案中翻找线索,实际操作中,这种情况多见于2010年前注销的老企业。
税务注销查询实操问答
电子税务局的清税证明下载后打不开怎么办?
清税证明PDF文件中带有税务电子印章,部分旧版本PDF阅读器无法正常显示印章或提示文件损坏,推荐更换浏览器自带的PDF查看器,或在国家税务总局官网下载“税务证书客户端”,安装后重新打开,若仍然打不开,可将文件下载后用手机端查看,多数情况手机端的兼容性表现更好。
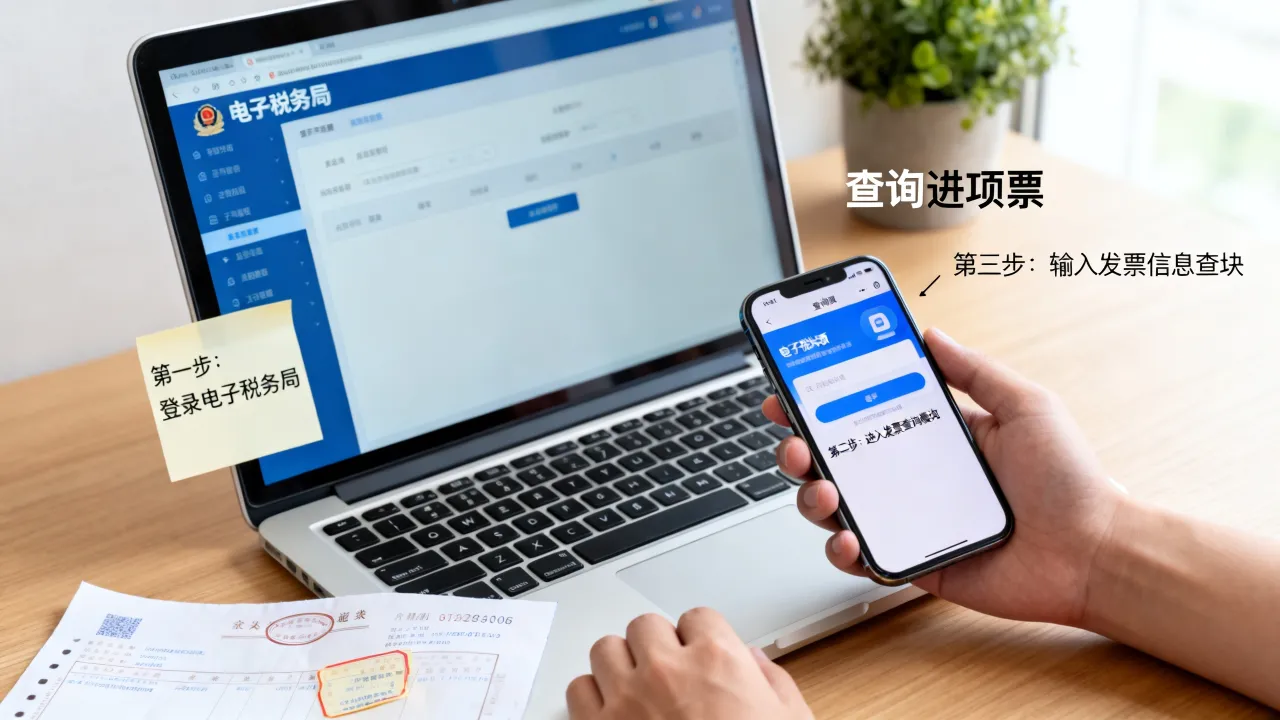
地税注销查询显示“已办结”但没有清税证明按钮,符合常理吗? 符合,纳税人状态“已办结”是税务登记状态,证明开具则是独立的文书出具流程,两个模块并非绝对联动,出现这种情况时,在【证明开具】下方的【证明查询】中输入“清税证明”关键字,通常会出现“重新出具”或“打印”按钮,按2026年最新版全国统一规范电子税务局页面布局,该功能已统一放置在【办税进度及结果信息查询】下的【电子文书】分类中。
跨省迁移的企业注销后,在迁入地电子税务局能否查询到原注销信息?
可以查询到办结状态,但完整的清税证明打印权限仍归属于原注销机关,迁入地系统仅同步反馈注销状态的上文归纳性信息,具体办理文书需联系原税务机关出具,实践中多数企业通过迁入地办税服务厅的“异地通办”专窗申请邮寄打印,办税人员核实身份后会协助联系原管税务机关,大约3个工作日内可获得加盖电子签章的证明文件。
版权声明:本文由互联网内容整理并发布,并不用于任何商业目的,仅供学习参考之用,著作版权归原作者所有,如涉及作品内容、版权和其他问题,请与本网联系,我们将在第一时间删除内容!投诉邮箱:m4g6@qq.com 如需转载请附上本文完整链接。
转载请注明出处:https://www.qituowang.com/portal/168484.html