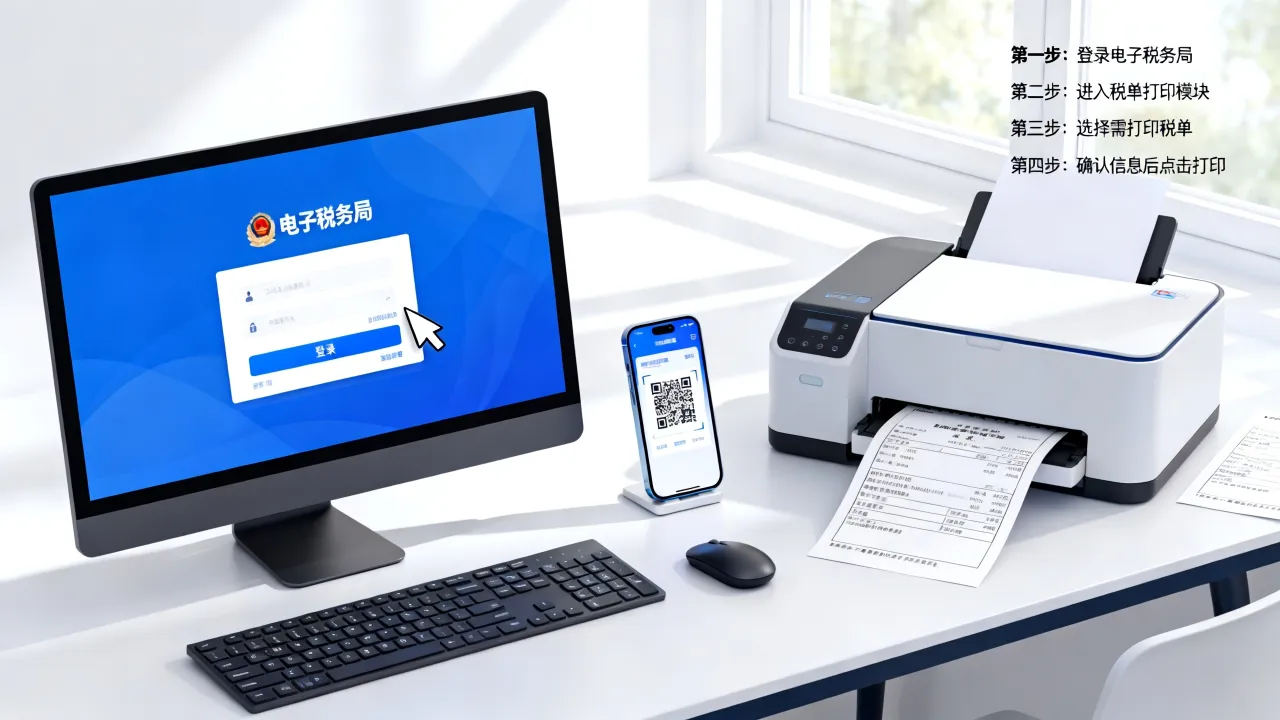
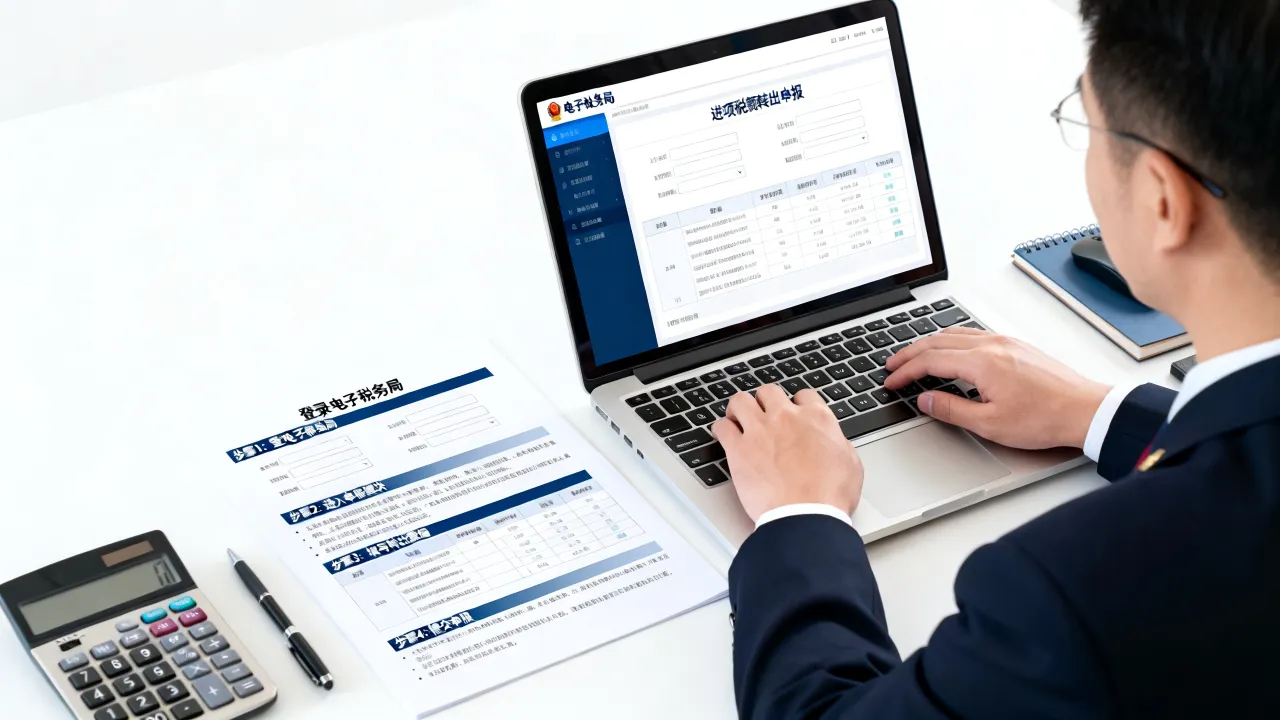
异地经营交税,核心原则就是“经营地预缴、注册地结算”:业务发生在哪,就先在哪交一笔,最终统一回注册地清算。
如果你正准备跨省开店、异地承包工程,或者公司注册在A城、实际办公在B城,下面这套规则能帮你直接落地。
异地经营怎么交税?先分清这三种情形
经常有老板问我:“我不在注册地址办公,算不算异地经营?”我一般会反问他:你的业务实际发生在哪?税务对“异地”的判断,不看办公桌在哪,而看经营行为和登记地是否分离。
同一个城市跨区经营算不算异地
从增值税口径看,同一直辖市或计划单列市通常视为“同城”,大部分业务不需要预缴,但注意,如果跨区出租不动产、做建筑项目,仍可能要求在房产或项目所在地预缴。“同城”不等于完全没手续。
跨省、跨市经营属于典型的异地经营
只要注册地和实际经营地不在同一县(市),税务上基本都会认定为临时经营,这时你需要在经营地办理报验,再按项目预缴税款,行业共识认为:这种“注册地管申报、经营地管预缴”的双轨模式,是异地经营税务处理的核心。
异地经营注册地址和经营地址不一致,增值税去哪交?
注册地址和经营地址不一致,最让人纠结的就是增值税,我直接说上文归纳:一般企业,增值税在注册地申报,不需要在经营地交;但建筑业、不动产租赁和销售这三类业务,必须要在经营地先预缴一笔,然后回注册地申报时抵减。
一般企业:注册地申报,经营地只开票
你注册在北京海淀,实际在成都卖货,只要没有固定的门面或仓库,增值税的纳税义务发生在机构所在地,所以开票和申报都在海淀,但如果你在成都设了仓库或门店,就可能构成固定经营场所,反而需要在成都登记纳税,这个边界,关键看“固定程度”。
建筑服务和不动产:经营地预缴,注册地结算
这是最典型的场景,比如你注册在杭州,去合肥做一个工期半年的装修工程,开工前,你需要向杭州的税务机关填报《跨区域涉税事项报告表》,然后到合肥的项目地税务机关报验,等开票收款时,在合肥按照项目金额预缴增值税,预缴比例按计税方法不同区分:一般计税方式预征率为2%,简易计税方式预征率为3%,回杭州后,这笔预缴税额可以全额抵减你的申报税额。
不动产租赁和销售也类似
如果你有房产在外地出租或出售,同样需要在房产所在地预缴,这个规则和建筑服务异曲同工,只是预缴比例稍有差别,具体以电子税务局弹出的提示为准,别嫌啰嗦,这一步忘了,注册地申报时无法抵减,你自己得垫一笔税。
异地经营的企业所得税和个人所得税,在哪儿交?
增值税说完了,接下来是所得税,这里有个容易混淆的点:企业按注册地交,个人按经营地交。
企业所得税:注册地汇算清缴
公司异地经营,哪怕大部分业务都在外地,企业所得税仍然在登记注册地申报,因为企业所得税是“法人税制”,一个法人一个纳税主体,所以你不需要为了异地项目单独分摊企业所得税到项目地,除非你设立了分公司。
个体户和个人:经营地在哪就在哪交
如果你是个体工商户或个人独资企业,情况就翻转了,个税经营所得通常向实际经营所在地的税务机关申报,比如你身份证在山东,但跑去上海摆摊卖小吃,只要在上海办了营业执照,个税就归上海管,业内专家指出:很多自由职业者误以为个税必须回户籍地交,其实按经营地申报才符合规定。
异地经营税务怎么处理?四步走完预缴和申报
光懂原则还不够,你得知道具体操作路径,以下流程适用于跨省临时经营,电子税务局已经能办大部分事项。
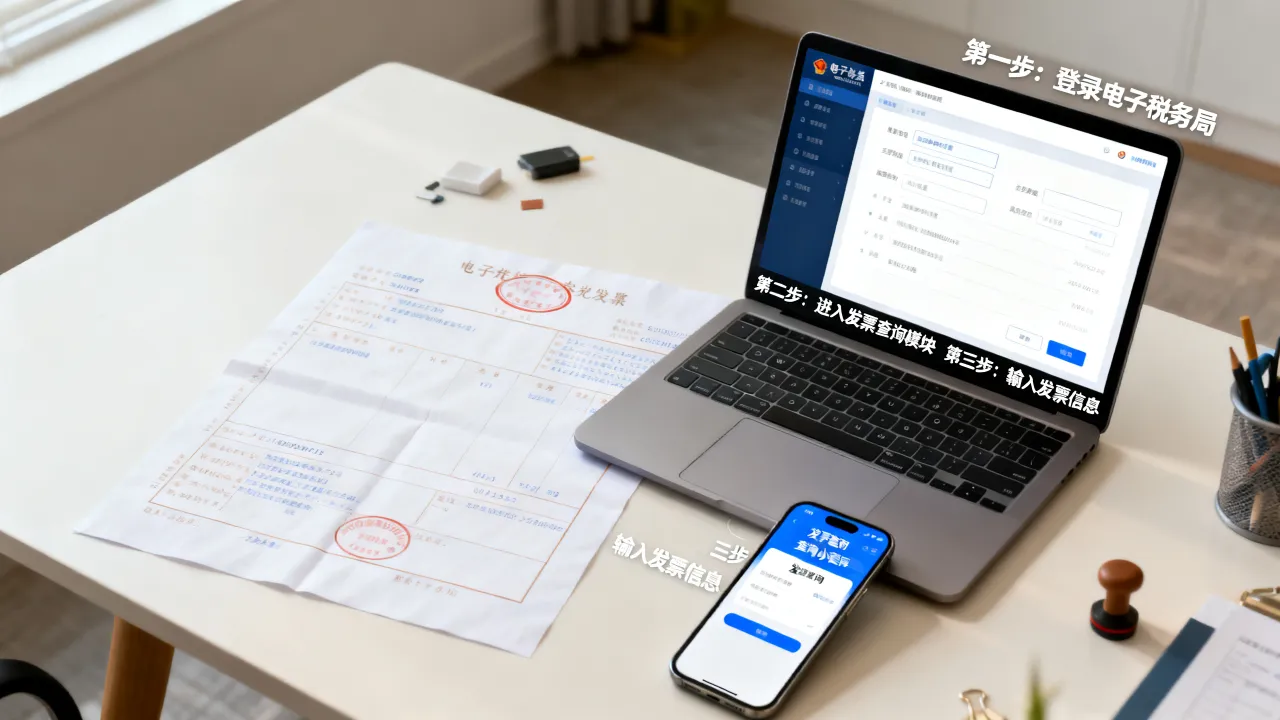
第一步:注册地填报跨区域涉税事项报告
登录电子税务局,搜索“跨区域涉税事项报告”,填报经营项目、经营地点、有效期,入口通常在“我要办税—综合信息报告”下面,报告有效期最长不超过180天,到期需要延长的,可以再次申请。
第二步:经营地报验登记并预缴税款
在经营地首次办税时,用你的报告编号做报验登记,后续按收款进度预缴增值税和附加税费,预缴时可以在“跨区域涉税事项”模块中选择“预缴申报”,系统会自动带出你需要填写的金额,别担心算错,很多地区支持一键自动计算。
第三步:注册地申报时抵减已预缴税额
回到注册地做增值税申报时,在“附列资料四”和增值税申报表主表中填入预缴税额,系统会直接抵减,如果预缴金额大于应缴金额,形成留抵税额,可以留到下期继续抵减。
具体操作路径一览:
- 电子税务局搜索“跨区域涉税事项报告”并提交
- 到经营地电子税务局,用报告编号报验
- 按项目开票后,在经营地申报预缴增值税
- 回注册地做增值税及附加申报,填写抵减栏
- 项目完工后,在经营地做事项结缴
异地经营需要交哪些税?成本清单算清楚
你可能会问:异地经营是不是要交一种叫“异地税”的东西?真没有,你交的仍然是增值税、所得税、附加税这些,只是换了个地点先预缴一部分,成本主要体现在现金流占用和差旅上。
必交税种一览:
- 增值税:按业务类型适用不同税率,预缴比例见上文
- 城市维护建设税、教育费附加:随增值税预缴,通常按预缴税额的一定比例计算
- 企业所得税或个人所得税:注册地申报(个体户个人按经营地)
- 印花税:建筑工程合同、租赁合同等按合同金额贴花,可在注册地或经营地缴纳
这项操作要花多少钱?
异地经营本身没有额外手续费,但预缴税款会提前占用你的资金,比如你合同还没全额回款,就得先垫一笔预缴税,经常往返两地办税,差旅费也是一笔隐性成本,如果你选择找代办公司处理,市场价通常在几百元到上千元不等,看项目复杂程度。
异地经营交税的精髓,一句话再收一下:先做跨区域报告,再在经营地预缴,最后回注册地抵减,守住这个链条,你的纳税义务就在掌控之中。
异地经营交税Q&A:高频问题解答
异地经营没有做跨区域报告,直接开票了,有什么后果?
没有做报告就跨市经营,经营地税务机关有权按未按规定办理报验登记处理,可能产生罚款,更实际的问题是,经营地无法预缴,注册地申报时也没有可抵减的预缴税款,会导致你全额缴税,资金压力变大,补救方法是尽快补办报告并如实补预缴。
现在都是网上申报,人在异地能直接办吗?
绝大多数涉税事项已经支持全程网上办,你通过电子税务局的“跨区域涉税事项综合办理套餐”,可以在异地把报验、预缴、结缴一次办完,系统会自动同步信息,注册地税务机关也能看到,所以人不需要跑回注册地。
异地经营时间长了,是不是必须注册分公司?
如果项目持续超过180天,或者你在当地形成了固定的生产经营场所,税务上就倾向于要求你办理临时税务登记或设立分公司,一旦构成“固定场所”,简单的跨区域报告就不适用了,具体判断可咨询项目所在地主管税务机关。