耕地占用税需要在批准占用耕地之日起30日内,向耕地所在地的税务机关申报缴纳,并且一次性缴清。如果你正打算在自家承包地上建房,或者企业要上一个新项目,那么这篇内容会告诉你从计算到完税的全过程。
耕地占用税这个税种,听起来有点冷门,但实际碰到的机会不少,很多人第一次听说它,是在农村翻建老屋或者村里修路的时候,别担心,它不像所得税那么复杂,核心就三件事:算多少、去哪交、什么流程。
耕地占用税怎么计算?先弄清这三个关键点
想弄明白“耕地占用税怎么计算”,不用啃法律条文,你只需要盯住三个数字:实际占用的面积、当地适用的税额,以及你是否属于可减免的情形。
计税依据是“实际占用面积”
不是看房本上的面积,也不是看规划图上画的圈,而是看你实际占用了多少平方米的耕地,这个面积通常以自然资源主管部门批准的文件为准,如果你没批就先占了,那就要按照实际丈量的面积来算,甚至可能涉及处罚,哪怕只是多占了一小块田埂,也要计入计税面积。
适用税额看“本地标准”和“占地用途”
耕地占用税的税额不是全国统一价,而是分地区、分用途的,根据现行《耕地占用税法》,税额标准以县为单位,按人均耕地面积和经济发展情况分为四档:
- 人均耕地不超过1亩的地区,每平方米 10元至50元
- 人均耕地超过1亩但不超过2亩的地区,每平方米 8元至40元
- 人均耕地超过2亩但不超过3亩的地区,每平方米 6元至30元
- 人均耕地超过3亩的地区,每平方米 5元至25元
具体到某个县,适用多少税额,由省级人民政府在这四档幅度内确定,比如同样是占用一亩地,在东部沿海城市和西北内陆县城的税额可能相差不少。
除了地域,用途也影响税额,如果占用的耕地是用于基本农田,那么适用税额会在当地适用税额的基础上 
什么情况下可以减半或免征?
这里有个容易混淆的点:减半征收和免征的区别,减半征收一般是针对农村居民自建住宅,前提是“一户一宅”,免征则适用于军方设施、学校、社会福利机构等,还有一个特殊情形:如果你是因为修路、水利工程等国家基础设施临时占用耕地,那需要正常缴税,但如果你在批准复垦期限内恢复了耕地,可以申请全额退还已缴纳的税款。
行业共识认为,在计算时你要先确定自己属于哪一类主体,再看是否享受优惠政策,最后乘以面积,才是最终应缴税额。
耕地占用税缴纳流程:从申报到拿到完税证明
弄清楚了算多少,接下来就是“耕地占用税缴纳流程”的实操环节,别把它想得太复杂,其实就是四步走。
第一步:确定谁要缴,在哪儿缴
纳税人是占用耕地建房或者从事非农业建设的单位或者个人,也就是说,不管是个人、企业还是政府机关,只要占了耕地用于非农业,你就是纳税人,申报地点不是你的户籍地或者公司注册地,而是耕地所在地的税务机关,比如你家在河北,但占的是河南的地,那你得去河南的税务局申报。
第二步:准备哪些材料?一次说清楚
材料清单不太长,但每一样都别落下,去申报之前,你最好带上以下东西:
- 耕地占用税纳税申报表(办税服务厅可领取或在官网下载)
- 经办人身份证原件及复印件
- 自然资源部门出具的占用耕地批准文件(或临时用地批准文件)
- 实际占用耕地的测绘图或平面图
- 如果是农村自建房,带上户口本和宅基地审批材料
如果你是通过法院判决或政府征收等特殊情况占用耕地,可能需要额外的权属证明,如果不确定,给当地税务服务热线打个电话,报个身份证号就能问清楚。
第三步:申报方式有两种,线上和线下
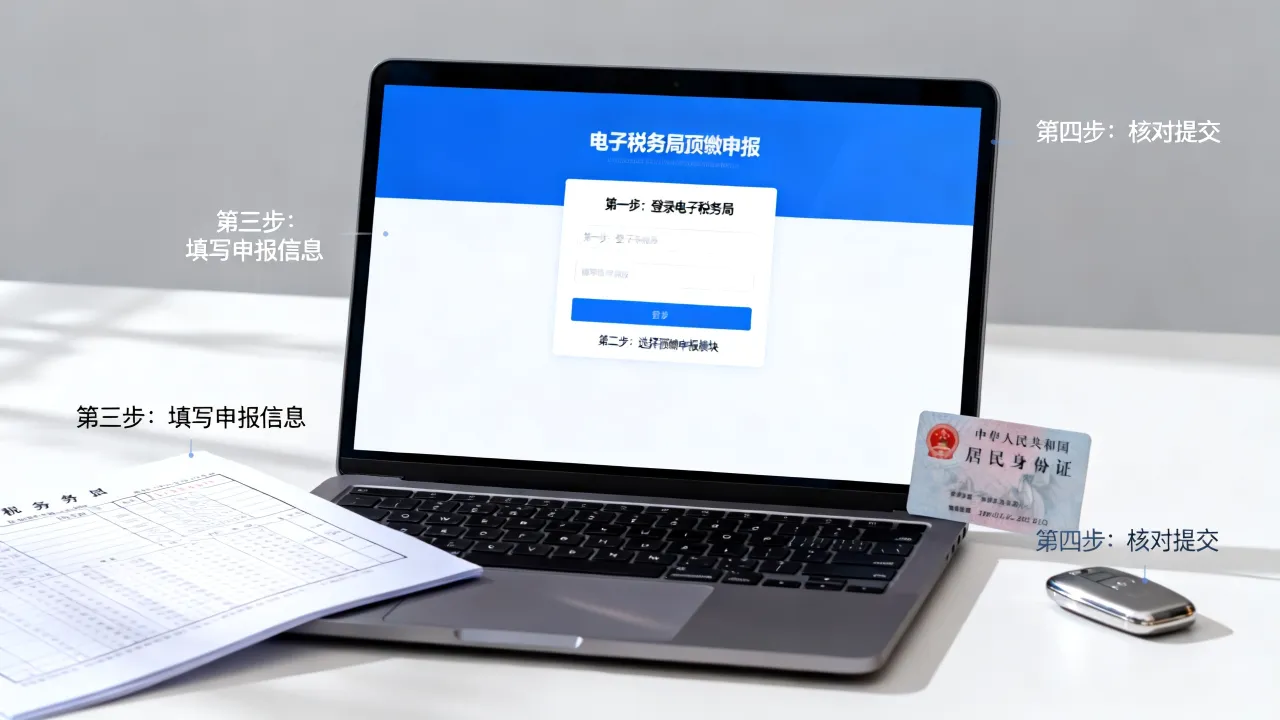
线下申报,直接去耕地所在地的办税服务厅,找“不动产交易”或“契税申报”窗口,一般都能办,线上申报则方便很多,大部分省份已经接入电子税务局,具体路径是:登录你所在省份的电子税务局网站或APP,点击“我要办税”→“税费申报及缴纳”→“耕地占用税申报”,按提示填写占用耕地位置、面积、用途等信息,系统会自动算出税额。
这里需要提醒一句:申报期限是自批准占用耕地之日起30日内,超过这个期限会按日加收滞纳金,每天万分之五,早点去办,别拖。
第四步:缴款方式与完税证明
申报之后,系统会生成一个应缴税额,你可以用银联卡、微信、支付宝或银行转账在线上缴款,也可以到办税服务厅刷卡或缴现金,缴完款,税务系统会打印《税收完税证明》,这个证明很重要,后续办理不动产权证时,自然资源部门会查验它。完税证明一定要收好,如果丢了可以申请补打。
还有一点,现在很多地方实现了“税务+自然资源”信息共享,你可能在办证时直接被税务局告知应缴税额,不用自己跑窗口,但即便这样,你也得主动确认是否已经申报成功,别等着别人催。
农村自建房和临时占地,缴纳场景有何不同?
不同占用场景下,缴纳流程的侧重点不一样,这里重点比较一下最常见的两个场景:农村自建房和临时占地。
农村自建房占用耕地,按什么标准缴?
如果你是农村户口,且家里只有一处宅基地,在自己的宅基地上翻建或新建房屋,占用的是自家承包地或村内空闲地,那么可以享受减半征收的优惠,具体操作上,你不需要先跑到税务局,而是先去村委会或乡镇政府申请宅基地审批,拿到《农村宅基地批准书》后,再去办税服务厅申报。
这里有一个坑:很多农民朋友以为“自家的田就能随便盖房”,实际上没批先建属于违法占用耕地,不仅不能享受减半优惠,还可能被要求拆除复耕,所以流程一定要走对:先批后建,再缴税。
临时占用耕地,复耕后退税怎么操作?
临时用地,比如修路堆料、施工营地、勘探作业,一般是批准占用两年内使用,这类情况需要按全额缴税,但如果你在复垦期限届满前恢复了种植条件,并且通过了自然资源部门的验收,那么可以申请退还已缴税款。
退税的过程不麻烦,但需要准备四样东西:临时用地批准文件、缴税完税证明、复垦验收合格确认书、退税申请表,把这些材料交到原申报的税务机关,审核通过后税款会退回你指定的银行账户,注意,退税申请有时效限制,通常是在复垦验收通过后两年内提出,超期就默认放弃。
耕地占用税在哪个部门交?三个高频问题解答
很多人在申报前都会问“耕地占用税在哪个部门交”,其实答案从上面就能看出来:税务机关,但具体操作中,还有几个高频问题容易让人卡壳。
占用耕地建养殖场,算不算农业用途?要不要缴税?
如果是直接用于农业生产的养殖棚舍,比如建鸡舍、猪圈,且不破坏耕作层,一般认定为农业设施用地,不需要缴纳耕地占用税,但如果你的养殖场包含管理用房、饲料加工车间等非农业设施,那这部分占地就要缴税了。
批了多少地,但实际多占了,怎么算?
按实际占用的面积计算,如果未经批准多占的耕地,税务机关会按全额税额征收,还可能移送自然资源部门处理,哪怕只是超了几平方米,也建议提前变更审批手续。
先缴税还是先办证?
先缴税,后办证。 在申请不动产登记时,自然资源部门会核验完税凭证,如果没有缴税,是拿不到不动产权证书的,这个顺序全国统一,不会因为地方差异改变。