平价不等于免税
个人转让股权,按“财产转让所得”缴纳个人所得税,税率是20%,应纳税所得额等于转让收入减去股权原值和合理费用,平价转让时,转让收入等于股权原值,所得额是零,理论上不交个税,但税法留了一个反避税条款:申报的股权转让收入低于股权对应的净资产份额,且没有正当理由的,税务机关可以核定,据国家税务总局公告2014年第67号,净资产核定法是常用方法,所以平价转让是否交个税,要看公司净资产有没有涨。
印花税:双方都要交,别漏了
股权转让书据属于印花税征税范围,根据《印花税法》,税率为价款的万分之五,转让方和受让方都按转让金额缴纳,平价转让时,依然要按平价金额交印花税,例如转让价100万,双方各交500元,近年来部分地区对增值税小规模纳税人、小微企业有减半优惠,实际税负可能更低,具体以当地税务局口径为准。
企业所得税:法人股东转让的税务处理
企业转让股权,所得并入应纳税所得额,缴纳企业所得税,平价转让如果价格公允,所得为零,不交企业所得税,但若被核定,就要调增,税率一般25%,高新技术企业等有优惠,法人股东还要注意,转让所得可能影响当期利润和预缴申报。
| 税种 | 纳税人 | 计税依据 | 平价转让是否产生税 |
|---|---|---|---|
| 个人所得税 | 个人转让方 | 转让所得 | 价格公允则不交,偏低可能核定 |
| 印花税 | 转让方和受让方 | 转让金额 | 通常要交 |
| 企业所得税 | 法人转让方 | 转让所得 | 价格公允则不交,偏低可能核定 |
股权平价转让需要缴纳个人所得税吗
这是被问得最多的问题,直接说上文归纳:如果转让价格等于股权对应的净资产份额,且转让方是个人,通常不需要缴纳个人所得税,但“之外有三种情况要小心。
什么情况下平价转让会被核定
- 公司有房产、土地、知识产权等增值资产,净资产远大于注册资本。
- 转让价格低于净资产份额,且没有正当理由。
- 申报的转让收入明显偏低,比如0元、1元转让。
正当理由包括:直系亲属转让、离婚析产、继承、企业改制等,税务总局公告2014年第67号第十三条列了几种具体情形,业内专家指出,实务中税务局常用净资产核定法,参考公司财务报表、资产评估报告,如果公司账面未分配利润和盈余公积较大,平价转让很容易触发核定。
直系亲属之间平价转让股权要交税吗
直系亲属之间平价或低价转让,属于有正当理由,根据67号公告,继承或将股权转让给能提供具有法律效力身份关系证明的配偶、父母、子女、祖父母、外祖父母、孙子女、外孙子女、兄弟姐妹,以及对转让人承担直接抚养或者赡养义务的抚养人或者赡养人,即使价格偏低,也视为有正当理由,所以个税通常不核定,但印花税仍要交,需要准备户口本、结婚证、出生证明等材料,证明双方关系。
北京平价转让股权如何交税
北京地区执行全国统一税法,但申报流程有本地特点,操作路径如下:
- 先到电子税务局做“个人股权转让所得个人所得税申报”。
- 提交股权转让协议、公司章程、财务报表、身份证明。
- 若价格偏低,系统可能提示核定,税务局会要求提供净资产评估报告。
- 核定通过后,缴纳个税和印花税。
- 持完税凭证到市场监督管理局办理股权变更。
北京部分区要求先税后证,即税务完税后才能变更工商,具体以各区税务局要求为准,如果公司净资产没有明显增值,且转让价格等于原值,通常可以顺利通过。
平价转让股权印花税怎么交
印花税容易被忽略,但金额虽小,不交会影响工商变更,尤其是平价转让,个税可能为零,印花税却是实打实要交的。
股权转让书据的计税依据是合同列明金额,如果协议中只有平价转让价,就按该价格,税率万分之五,双方各自缴纳,例如转让价200万,双方各交1000元,若增值税小规模纳税人,可享受“六税两费”减半,实际税率万分之二点五,具体优惠以当地税务局为准。
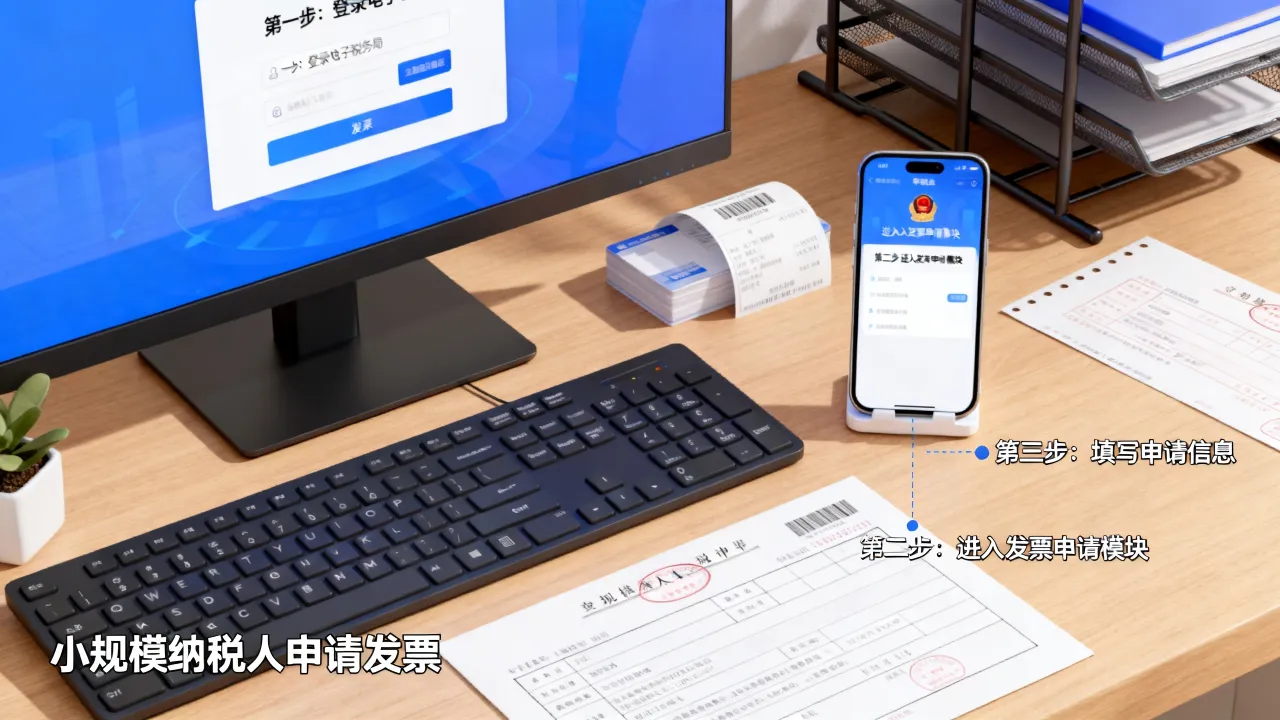
申报操作路径
- 登录电子税务局。
- 进入“财产和行为税合并纳税申报”。
- 选择“印花税税源采集”,填写股权转让合同信息。
- 系统自动计算税额,确认后缴款。
- 打印完税证明。
印花税一般按次申报,不要跨年,如果合同签订后未实际履行,已缴印花税通常不退,但可咨询当地税务局。
0元转让股权税务局怎么处理?与平价转让的区别
0元转让和“平价”不是一回事,平价是转让价等于原值,0元是转让价为0,税务局对0元转让会更警惕。
| 项目 | 平价转让 | 0元转让 |
|---|---|---|
| 常见情形 | 按注册资本转让 | 亲属赠与、离职回购 |
| 个税核定风险 | 看净资产 | 较高,除非有正当理由 |
| 印花税 | 按转让价 | 计税依据可能被核定 |
| 工商变更 | 通常可办 | 需税务出具意见 |
行业共识认为,0元转让若发生在直系亲属之间,可认定为有正当理由;若发生在非亲属之间,税务局大概率按净资产核定收入,所以非亲属之间0元转让,风险比平价转让大得多。
平价转让股权交税多少钱?实操计算与申报流程
举个例子,张三持有某有限公司20%股权,注册资本100万,实缴20万,公司净资产150万,对应净资产份额30万,张三将股权平价转让给李四,转让价20万。
- 个税:若税务局认可平价,所得=20-20=0,个税0,若按净资产核定,收入按30万,所得=30-20=10万,个税=10×20%=2万。
- 印花税:20万×0.05%=100元
,双方各100元。
- 合计:若核定,张三交个税2万+印花税100元;李四交印花税100元。
申报流程:
- 准备材料:股权转让协议、股东会决议、章程修正案、财务报表、身份证明。
- 电子税务局填报《个人股权转让所得个人所得税申报表》。
- 上传附件,提交。
- 税务局审核,可能约谈或要求评估。
- 缴税。
- 工商变更。
注意:先税后证,没有完税凭证,市场监督管理局通常不予办理变更,如果平价转让被核定,受让方未来再转让时,成本按实际支付金额确定,相关完税凭证要保留好。
关于平价转让股权交税的常见问题
平价转让股权需要交增值税吗?
个人转让非上市公司股权,不属于增值税征税范围,不交增值税,转让上市公司股票,个人免征增值税,企业转让非上市公司股权,也不交增值税;转让上市公司股票,按金融商品转让缴纳增值税,平价转让非上市公司股权,增值税通常不涉及。
平价转让股权后,受让方再转让时成本怎么算?
受让方取得股权的成本,按实际支付的平价转让款加上相关税费确定,若税务局对转让收入进行了核定,受让方的计税基础是否调整,实务中一般按实际支付金额,但需保留完税凭证,未来再转让时,以实际支付金额作为股权原值。
平价转让股权,税务局一定会核定吗?
不一定,如果公司净资产等于或低于注册资本,且转让价格等于原值,通常不会核定,如果公司有大量未分配利润、房产增值,核定概率高,申报时主动提供财务报表和情况说明,有助于顺利通过,最终是否核定,由主管税务机关根据申报材料和实际情况判断。
平价转让股权不是简单的“不交税”,核心在于价格公允和正当理由,个税可能为零,但印花税别忘;价格偏低又无理由,税务局会按净资产核定,把材料准备齐,按先税后证流程走,才能顺利变更。