人事算工资的核心逻辑,基本工资+绩效奖金+加班费+各类补贴—社保公积金个人部分—个税—其他扣款”,并按当月实际出勤天数折算日薪。这篇文章直接拆解这套流程的每一步,帮你避开核算中的常见坑。
工资计算方式有哪些?人事常用的三种核算路径
刚接手薪酬工作的人,最常问的问题就是“工资到底按什么标准算”,别急,行业里没有唯一的万能公式,但绝大多数公司都逃不开下面这三条路。
按月薪制核算:最主流的算法
月薪制的前提是员工每月拿固定工资,但遇到请假、新入职或离职,就需要把月薪拆成日薪来算,这里有一个行业共识:日薪标准通常按 **21.75天**(月计薪天数)折算,公式是:月薪 ÷ 21.75 = 日薪,为什么不是30天?因为21.75已经减掉了全年双休日和法定节假日,是原劳动和社会保障部发布的官方口径。实操中,你只需要记住一个分界线:
- 出勤满整月:直接发约定月薪,不需要折算。
- 出勤不满整月:按“月薪 ÷ 21.75 × 实际出勤天数”计算。
按计件或时薪制核算:结果导向更直观
生产制造、外卖配送、临时兼职这类岗位,更多采用时薪或计件工资,时薪的计算路径是:月薪 ÷ 21.75 ÷ 8,得到每小时的单价,计件则靠工序单价乘以合格数量。这里要给新手提个醒:计件工资必须把“返工工时”和“待料停工时间”单独剥离出来,多数情况下,因公司原因导致的停工待料,不能直接扣掉员工的时间成本,需要按当地最低工资标准做保底。
正算与反算的对比:请假扣款该用哪套?
所谓正算法,月薪 ÷ 21.75 × 出勤天数”;反算法则是“月薪 — 月薪 ÷ 21.75 × 缺勤天数”,两者看似相等,但在法定节假日较多的月份,结果会有细微差别。| 算法类型 | 适用场景 | 计算路径 | 特点说明 |
|---|---|---|---|
| 正算法 | 新员工入职首月 | 月薪÷21.75×出勤天数 | 鼓励出勤,多上多拿 |
| 反算法 | 老员工临时请假 | 月薪—(月薪÷21.75×缺勤天数) | 扣款直观,便于解释 |
作为人事,你不用纠结哪个绝对正确,行业共识认为,只要在《员工手册》里提前约定一种规则并一贯执行,就不算违规,最忌讳的是这个月用正算,下个月用反算。
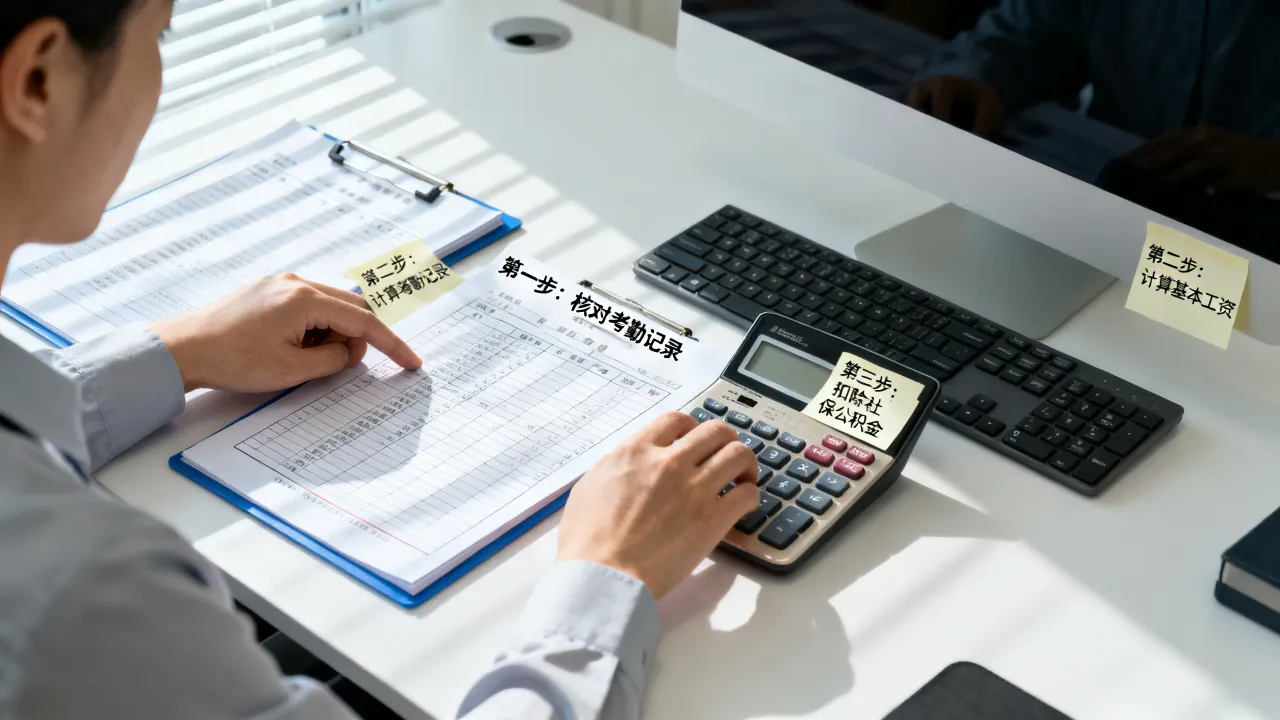
人事算工资的核心步骤:从考勤到实发
算工资不是按几下计算器那么简单,它是一条完整的流水线,我按实操顺序给你拆开讲。
第一步:锁定计薪周期与考勤异常
绝大多数公司采用自然月(每月1号到月末)作为计薪周期,也有部分外企采用上月21号到本月20号,周期定了,你就需要拉取这个时间段内的考勤数据。你需要重点标记四类异常:迟到早退、旷工、事假、病假,处理口径如下:
- 事假:按日薪全额扣除,且不计发全勤奖。
- 病假:按当地最低工资标准的80%作为病假工资下限(各地略有不同)。
- 旷工:除按日薪扣除外,多数公司会叠加警告或绩效降级。
第二步:拆分工资项与加班费计算
把工资拆成固定项和浮动项,固定项是基本工资、岗位津贴、工龄工资;浮动项是绩效奖金、提成、加班费,这里最大变量是加班费,基数是平时1.5倍、周末2倍、法定节假日3倍。具体算法实操:
- 工作日加班:时薪 × 1.5 × 加班时长。
- 休息日加班:时薪 × 2 × 加班时长。
- 法定节假日(如春节、国庆):时薪 × 3 × 加班时长。
第三步:扣除社保公积金与个税
这里要区分“应发工资”和“实发工资”,应发工资是你算出来的所有项目总和,实发则是扣完钱打给员工的。社保公积金扣除路径:个人社保(养老8%、医疗2%、失业0.5%)+ 公积金(5%-12%比例),直接从应发工资里减掉,个税则采用累计预扣法,以5000元/月为起征点,按年度累计收入对应税率。
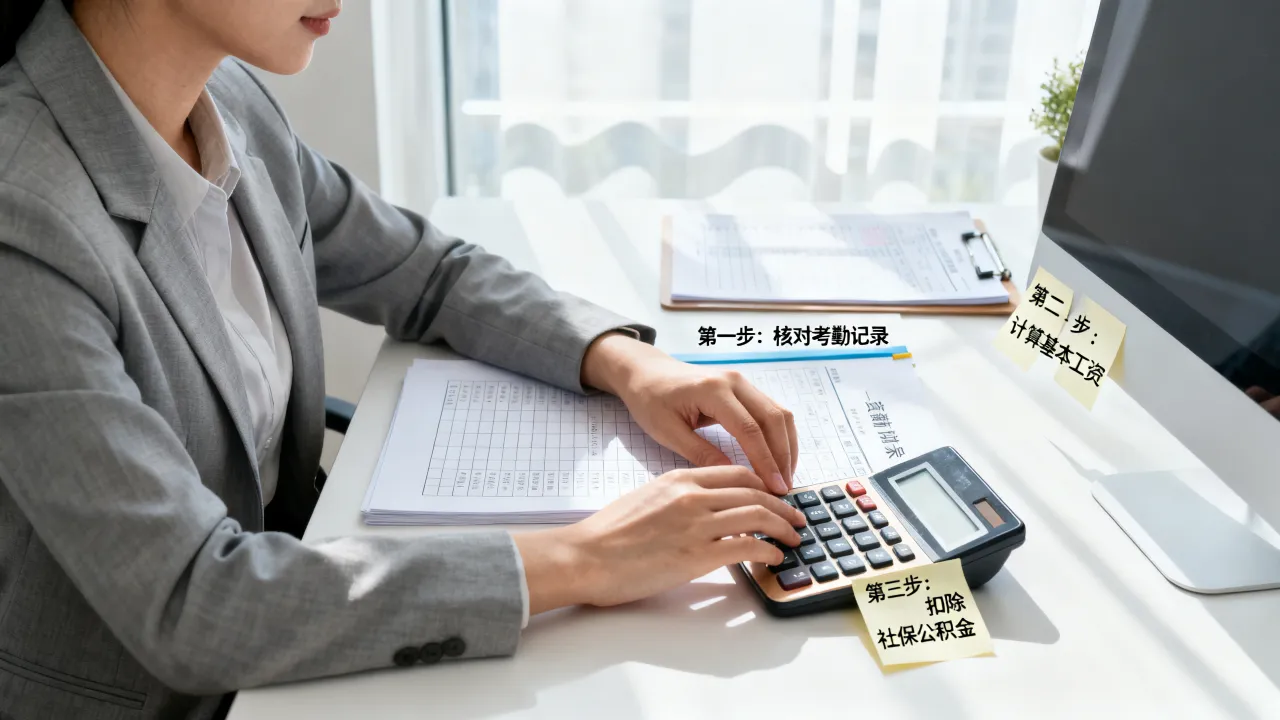
为了避免算错,建议人事直接用税务系统的“自然人电子税务局”做测算,手工算很容易漏掉专项附加扣除。
人事算工资用什么软件?工具效率对比
很多HR还在用Excel手工VLOOKUP,但员工规模一上来就吃不消,我整理了三类主流工具,你按公司预算和人数对号入座。
Excel+模板:适合100人以下的小微企业
优点是免费灵活,缺点是公式一旦被覆盖就找不回数据,实操建议:把工资表拆成“考勤汇总表”和“薪资计算表”两个Sheet,用IF函数嵌套做考勤扣款,用ROUND函数保留两位小数,最关键的是,每个月做一次“保护工作表”设置,防止同事误改公式。专业人事软件:适合100-500人的成长型公司
市面上如薪人薪事、2号人事部、i人事等,核心优势是自动同步考勤机数据,自动生成工资条,价格方面,行业里按人头收费,大致在每人每年几十元到上百元区间,使用路径是:考勤数据一键导入 → 系统算薪 → 老板线上审批 → 员工端推送工资条,这套流程能把你从繁琐的对账里解放出来。大型E-HR系统:适合千人以上的集团企业
如SAP SuccessFactors、用友DHR,它们强在算薪规则灵活,能处理多套薪酬体系、多地社保基数,但上线成本高,且需要IT部门配合,不适合小公司硬上。算错工资的补救机制与离职结算的特殊处理
算错工资不可怕,可怕的是不会补救。
多发与少发的处理路径
如果是多发工资,人事不能私自扣回,需要先与员工书面确认,再在下一月工资中分期冲抵,且每月冲抵金额不得超过当月工资的20%,如果是少发,务必在发现当月立即补足,否则容易引发劳动仲裁风险。离职员工工资结算规则
员工离职当月的工资,必须按实际出勤天数结算,并在解除劳动合同时一次性结清,这里有个高频争议点:离职当月不满一个月,要不要发绩效?行业共识是看绩效方案是否约定“按实际出勤折算”,如果没有明确约定,法院倾向按比例支付。人事如何计算工资中的个税代扣细节
这是新手最容易崩溃的模块,个税计算不是孤立的月算,而是累计预扣法。
具体操作路径:
- 累计预扣预缴应纳税所得额 = 累计收入 - 累计免税收入 - 累计减除费用(5000元/月)- 累计专项扣除(社保公积金)- 累计专项附加扣除(租房、房贷、赡养老人等)。
- 用这个累计数去对照年度税率表,算出累计应预扣税额。
- 本期应预扣预缴税额 = 累计应扣税额 - 累计已预扣税额。
举例帮助理解:某人1月工资1万,扣除5000和社保1000后,预扣税基数是4000元,对应3%税率,交120元;2月工资还是1万,累计收入2万,累计减除1万,累计社保2000,累计税基8000,累计应交240元,减去1月已交120元,2月实际再交120元,这就解释了为什么年终收入高的人,最后几个月到手会变少。
个税专项附加扣除的实操提醒
每月工资计算前,人事不需要手动核算员工有几套房贷或几个老人,员工通过“个人所得税”APP填写的专项附加扣除信息,会自动同步到扣缴端后台,你只需要在算薪前几天,点击“下载更新”,系统就会自动带入。 工资核算的本质不是数学题,而是逻辑题,把考勤口径、加班基数、社保个税路径理清楚,比盲目套公式管用得多,人事算工资的核心上文归纳再强调一遍:永远先定制度,再谈计算;永远先复核考勤,再动公式。人事如何计算工资才能避免劳动仲裁风险?
核心在于举证倒置。劳动合同上的工资约定、经过公示的薪酬制度、员工本人确认的考勤记录,这“三件套”是仲裁时的保命符,尤其注意工资条必须包含“应发、实发、扣款明细”三要素,且保留至少两年备查,如果同岗位出现同工不同酬,公司需要拿出绩效考核差异的书面证据,否则大概率败诉。工资计算中遇到法定节假日加班,必须额外支付三倍工资,这是法律底线,若用补休代替法定节假日的三倍工资,属于违法行为,补休只适用于休息日加班,这一点在薪酬制度中需要单独写明,避免年底核算时产生群体性争议。