很多人把“土地税”当成一个税种,实际在办税系统里,它更像一个统称,你名下有土地,可能涉及城镇土地使用税;你转让房地产,可能涉及土地增值税;你占用耕地建房,可能涉及耕地占用税;你承受土地权属,可能涉及契税,税种不同,申报表、计税依据、申报时点都不一样,所以第一步不是急着点申报,而是对号入座。
城镇土地使用税如何申报?电子税务局操作流程拆解
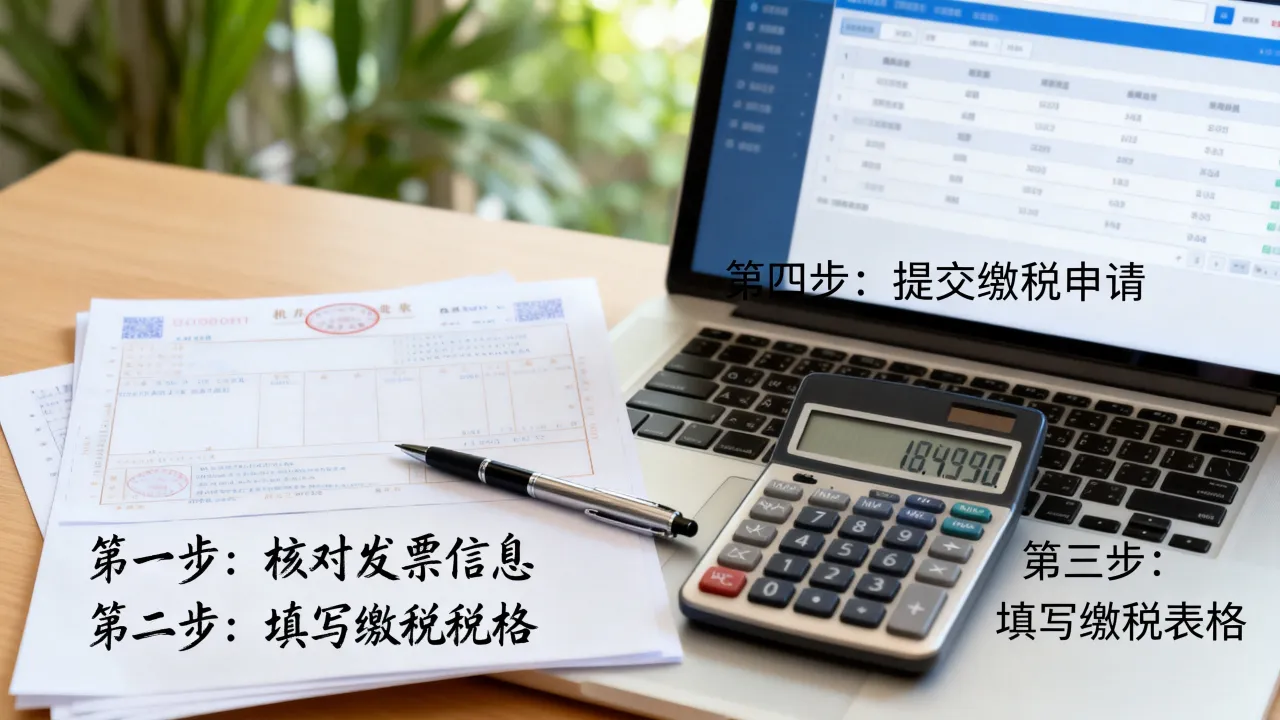
城镇土地使用税是持有环节的税,谁实际占用土地,谁就可能产生纳税义务,申报的核心动作只有三步:税源采集、申报表填写、缴款,难点在第一步,税源信息错了,后面预填金额就会跟着错。
先做税源信息采集,别直接点申报
行业共识认为,土地税申报最大的坑不是填表,而是税源信息采集错误,土地面积、土地等级、税额标准、减免性质,这几项一旦录错,系统自动算出的税额就会偏离。
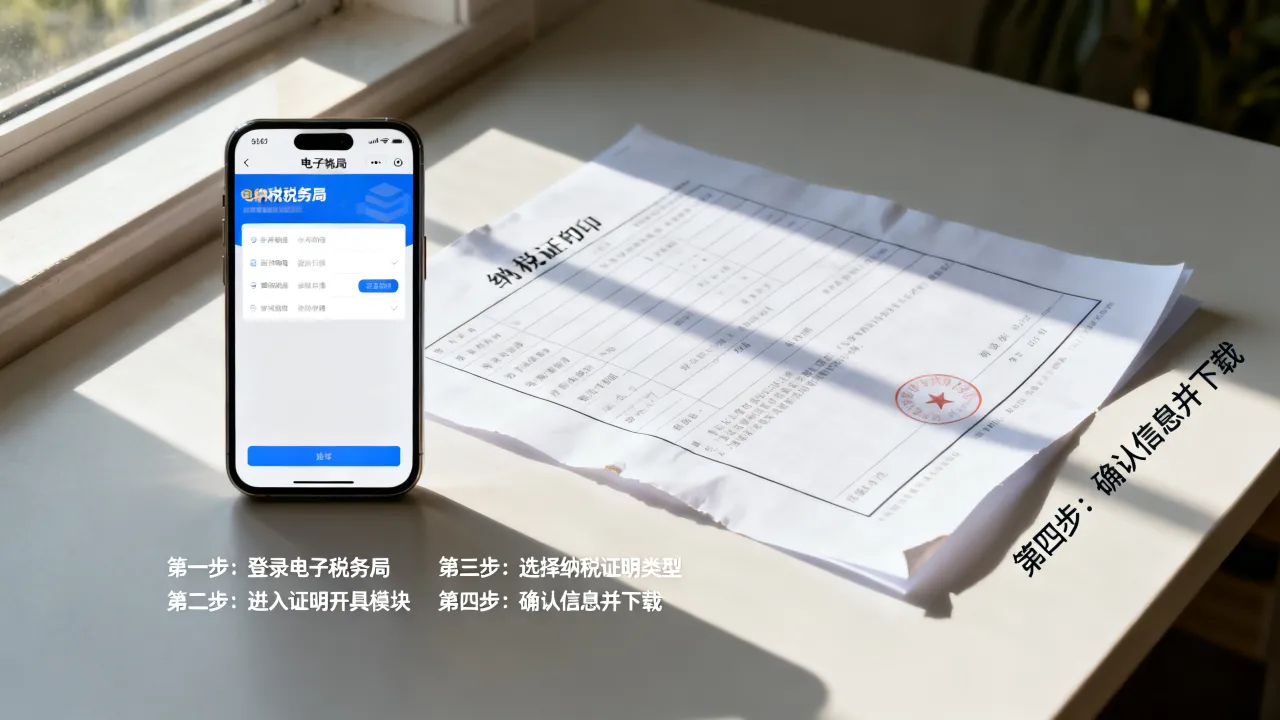
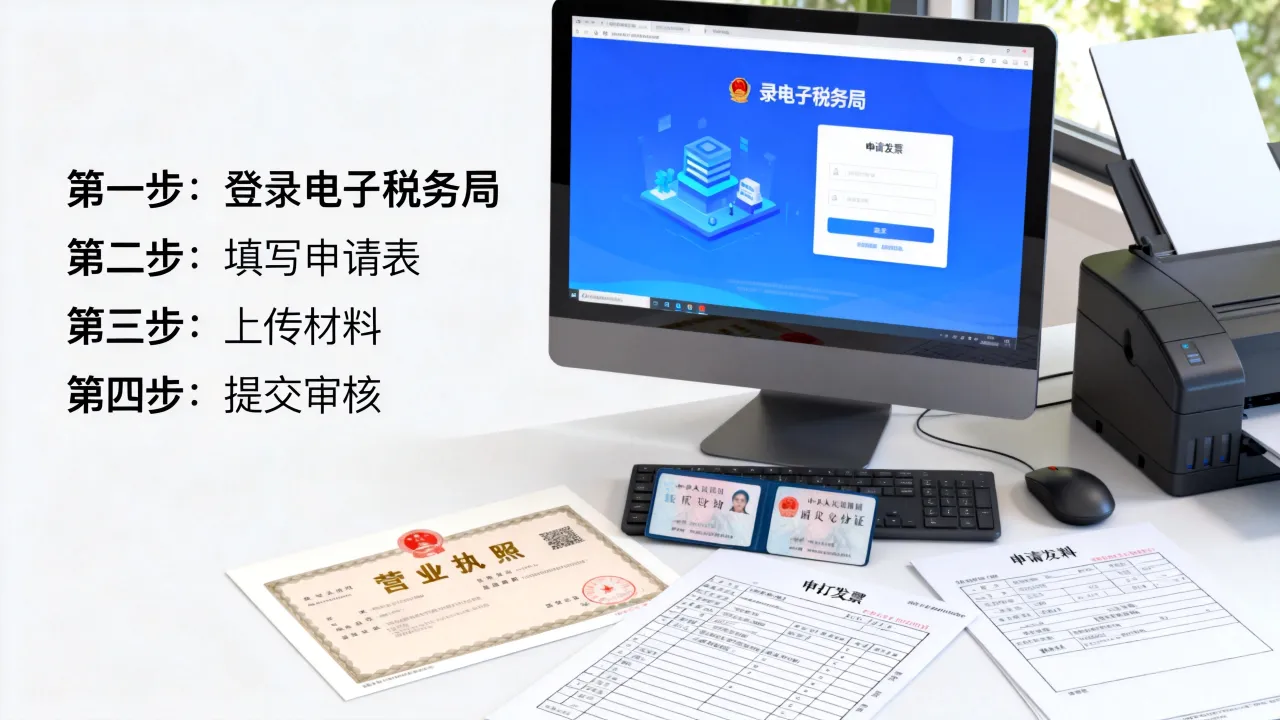
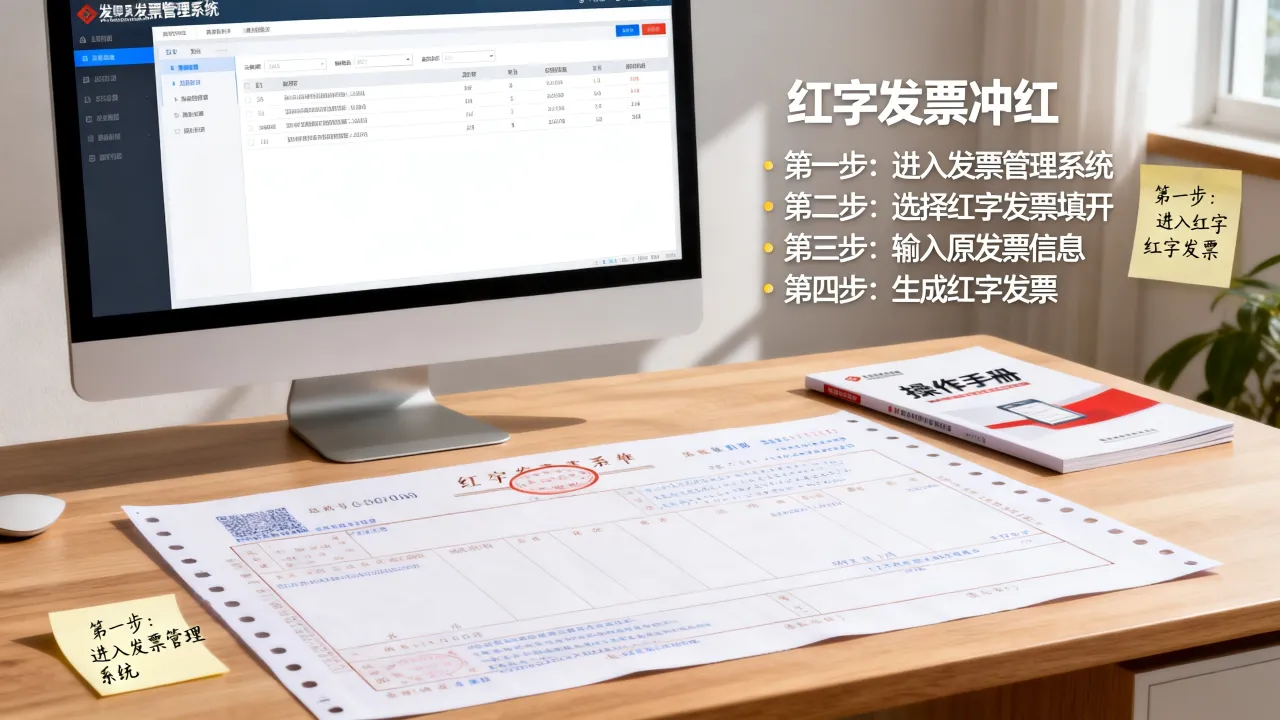
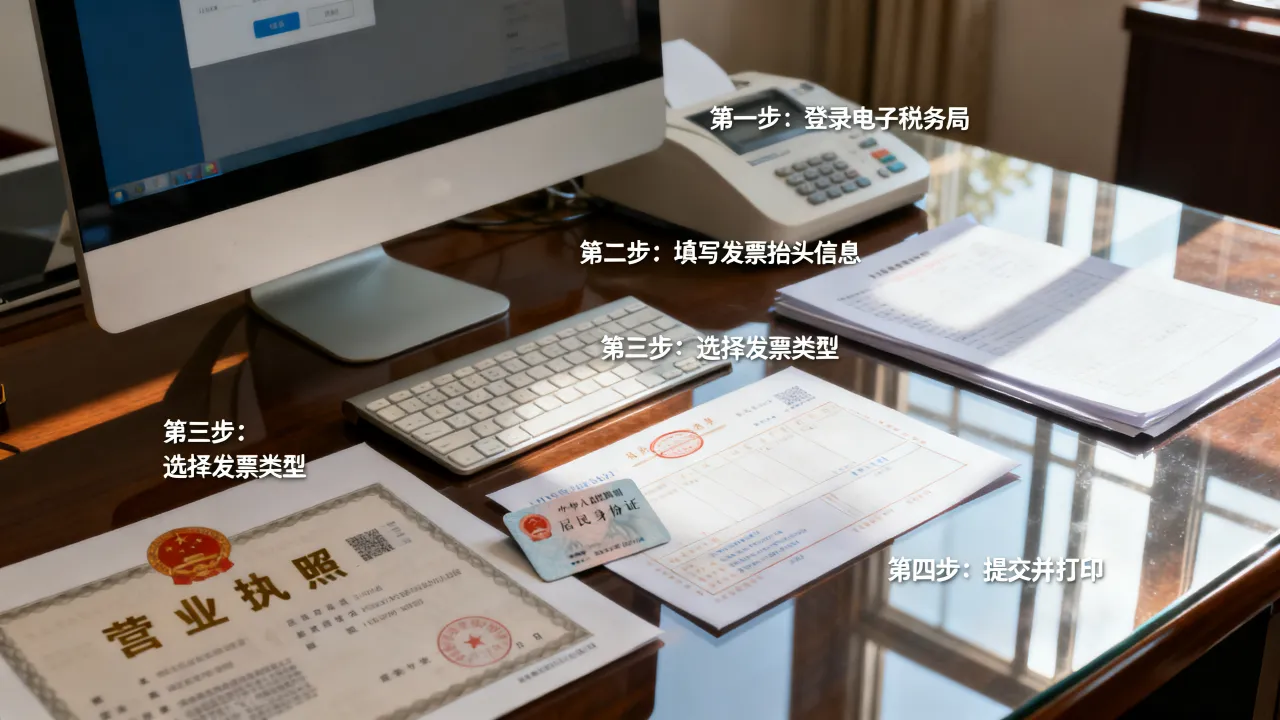
登录电子税务局后,常见路径如下:
- 进入“我要办税”。
- 点击“税费申报及缴纳”。
- 找到“财产和行为税税源采集及合并申报”。
- 选择“城镇土地使用税、房产税税源信息采集”。
- 新增土地税源,填写宗地号、土地坐落、土地面积、土地等级、税额标准、减免性质。
- 保存后,进入申报表,勾选对应税源,系统预填税额。
- 确认无误后提交,选择三方协议扣款或银联缴款。
如果土地信息发生过变更,比如面积调整、用途改变、权属转移,要先做税源变更,再申报,别用旧税源直接报,否则后续更正更麻烦。
需要准备的材料
- 土地使用权证或不动产权证书。
- 土地出让合同、转让合同或划拨文件。
- 宗地图、土地面积确认资料。
- 减免税相关证明,如困难减免、政策性减免文件。
- 经办人身份信息与实名认证账号。
电子税务局具体操作时,注意这几个字段
“土地等级”和“税额标准”不是自己随便填,它们由土地所在地的城镇土地使用税税额标准决定,系统通常会根据土地坐落带出等级,但不同地区维护程度不同,若带不出,需要按当地税务局公布的税额标准填写。
“减免性质代码”也要选准,小规模纳税人、小微企业、个体工商户可能涉及减征,选错代码,要么多缴,要么后续被要求更正。
北京土地税申报时间怎么查?按年还是按季
城镇土地使用税按年计算,分期缴纳,具体分几期、每期什么时候报,由省、自治区、直辖市人民政府规定,北京纳税人常见申报期为每年4月和10月,遇节假日顺延,其他地区可能按季、按半年或按年,不能直接套用。
查询方法很直接:登录电子税务局,看首页“办税日历”;或者进入“我的信息—纳税人信息—税种认定”,查看城镇土地使用税的纳税期限和申报期限,北京纳税人还可以关注国家税务总局北京市税务局发布的征期公告,以系统待办和公告为准,比记固定日期更稳。
土地税和房产税一起申报吗?合并申报与税种差异对比
很多地区已经实行财产和行为税合并申报,城镇土地使用税和房产税可以一次登录、一表集成,但它们是两个税种,逻辑不能混,业内专家指出,合并申报只是入口合并,不是税种合并,税源仍要分别采集。
| 税种 | 申报环节 | 计税依据 | 常见申报时点 |
|---|---|---|---|
| 城镇土地使用税 | 持有土地期间 | 实际占用土地面积×适用税额 | 按年计算、分期缴纳,具体看地方规定 |
| 房产税 | 持有房产期间 | 房产原值减除一定比例后的余值,或租金收入 | 按年计算、分期缴纳,常与土地使用税同征期 |
| 土地增值税 | 转让房地产并取得增值额 | 增值额,适用四级超率累进税率 | 转让合同签订后申报,房地产开发项目常先预缴后清算 |
| 耕地占用税 | 占用耕地建房或从事非农建设 | 占用耕地面积×适用税额 | 收到自然资源主管部门书面通知后,在规定期限内缴纳 |
| 契税 | 承受土地、房屋权属 | 成交价格、互换差价等,税率**3%至5%** | 依法办理权属登记前申报 |
合并申报的好处是少跑腿,但坏处也明显:如果你只填了房产税,漏了土地使用税,系统不会替你判断“你还有一块地没报”,所以每次申报前,先看税种认定,再看税源清单。
小规模纳税人土地税怎么申报?能享受哪些减免
小规模纳税人申报城镇土地使用税,流程和大企业一样,差别在减免,多数地区对增值税小规模纳税人、小型微利企业和个体工商户,在城镇土地使用税上给予一定减征,具体减征比例、执行期限由各省确定,不能跨地区照搬。
操作上,先在税源采集页选择减免性质代码,再在申报表里核对减免税额,如果系统没有自动带出,可以手动选择,拿不准时,查看当地税务局发布的减免政策清单,或者通过电子税务局“政策速递”模块查询。
土地税申报需要多少钱?计税依据、税率和常见费用
申报本身不收费,电子税务局申报、缴款都是免费入口,真正要算的是税款,城镇土地使用税的计算公式很朴素:应纳税额=实际占用土地面积×适用税额,适用税额不是全国统一,而是按城市规模分档。
| 城市规模 | 每平方米年税额幅度 |
|---|---|
| 大城市 | **1.5元至30元** |
| 中等城市 | **1.2元至24元** |
| 小城市 | **0.9元至18元** |
| 县城、建制镇、工矿区 | **0.6元至12元** |
幅度来自《城镇土地使用税暂行条例》,具体到某一块地,要看当地政府划分的土地等级和税额标准,同一城市不同地段,税额可能差很多。
土地增值税则复杂得多,它针对转让房地产的增值额,适用**30%至60%**的四级超率累进税率,房地产开发企业通常先按预征率预缴,项目达到清算条件后再清算,非房地产开发企业转让土地、厂房,一般在转让合同签订后,向房地产所在地主管税务机关申报。
代办费用没有统一标准,简单税源申报,可能几百元;涉及土地增值税清算、历史税源补录、跨区项目,费用会明显上升,判断报价是否合理,看它是否包含税源梳理、申报表填写、减免备案、后续更正。
土地税逾期申报会怎样?补报、更正和风险处理
逾期申报不是补个零就结束,根据《税收征收管理法》,未按规定期限缴纳税款,税务机关会从滞纳税款之日起,按日加收**万分之五**的滞纳金,情节严重的,还可能面临罚款。
如果已经逾期,处理顺序是:
- 登录电子税务局,进入“逾期申报”或“税费申报及缴纳”。
- 补报对应属期的城镇土地使用税、房产税等申报表。
- 系统计算滞纳金后,一并缴款。
- 若税源信息也错了,先做税源变更,再做更正申报。
- 涉及多期漏报的,按属期逐期补报,不要合并成一期。
更正申报的入口通常在“申报查询”或“申报作废及更正”中,已缴款的申报,一般走更正申报;未缴款的,可以作废后重报,具体以当地电子税务局菜单为准。
把土地税申报做顺,关键就两件事:税种认定别漏,税源信息别错,征期一到,系统里的待办会替你提醒,但税源维护只能靠自己。
土地税如何申报Q&A:没有土地证、更正申报、税种混淆怎么办
没有土地证也要申报城镇土地使用税吗
要,城镇土地使用税的纳税义务,通常看是否实际占用土地,而不是只看有没有拿到土地证,比如已签订土地出让合同并实际交付使用,即使权属证书还没办下来,也可能产生纳税义务,具体起算时间,看合同约定交付时间、实际占用时间和当地税务执行口径。
土地税申报后可以更正吗
可以,发现面积、税额标准、减免性质填错,应尽快在电子税务局做更正申报,涉及补税的,系统会计算滞纳金;涉及多缴的,可以申请退税或抵缴以后税款,更正越早,处理越简单。
土地增值税和城镇土地使用税是一回事吗
不是,城镇土地使用税是持有土地期间按年计算、分期缴纳的财产行为税;土地增值税是在转让房地产并取得增值额时,按增值额和四级超率累进税率申报的税种,两者申报环节、计税依据和纳税义务发生时间都不同。