视频制作服务费通常按“信息技术服务—软件开发服务”或“设计服务—视频制作服务”类目开具增值税普通发票或专用发票,个人可通过电子税务局申请代开,企业则在开票系统内自行开具。
视频带货、短视频广告、宣传片制作这几年成了不少人的副业或主营项目,接私活收款容易,但甲方一要发票,很多人就卡住了,别急,这篇文章直接从实操角度告诉你,业务发生在哪个环节、用哪种身份,就得按对应的路子去开票。
开发票视频能不能开?先搞清楚业务定性
不少个人创作者以为视频不是实物商品就不能开票,其实这是理解偏差,发票对应的是应税行为,视频制作属于服务类业务,完全可以合法开具发票。
视频服务的具体税目归属
不同视频业务涉及的税目不同,开票时选错了税目,甲方财务可能拒收,严重一点还可能涉及税率适用错误,按行业共识,主要分三类:
- 宣传片、纪录片、短视频制作:属于“设计服务—视频制作服务”,增值税税率6%(一般纳税人)或3%(小规模纳税人)
- 直播带货坑位费+佣金的推广服务:属于“商务辅助服务—经纪代理服务”或“文化创意服务—广告发布费”
- 视频剪辑教学、模板出售:属于“现代服务—其他现代服务”
个人与企业的开票区别
个人接单去税务局代开,税务局会按“劳务报酬所得”扣个税,开票当场缴增值税和附加税,个税通常由支付方代扣代缴。企业接单直接用自己的税控设备或电子税务局开票,增值税和后续企业所得税按季度正常申报即可。
如果你的甲方只接受专票抵扣,而个人代开只能开普票,那这一步就会卡住,这时候有两条路:一是让甲方接受普票(小规模企业也能抵扣,只是按票面税额),二是注册个体户或小规模公司来开专票。
个人开发票视频教程:从电子税务局到线下代开
以最常见的非注册个体户身份为例,个人给公司做了一条视频,对方要求提供发票,实操流程如下。
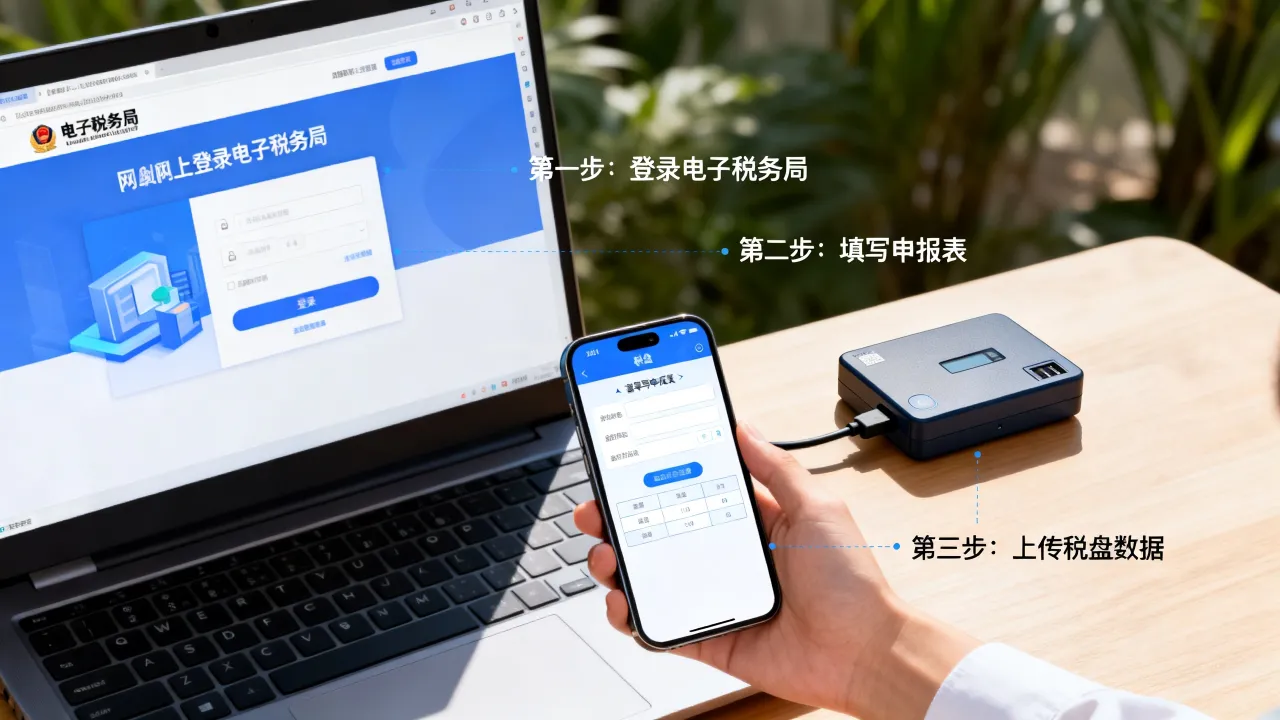
线上代开操作路径(大多数省份适用)
- 打开你所在省份的“电子税务局”网页版,或者用手机下载“电子税务局APP”
- 登录后,在首页搜索框输入“代开增值税发票”,进入代开模块
- 填写购买方信息(甲方公司的名称、税号、银行账号等,必须一字不差)
- 填写应税服务内容,建议写“设计服务视频制作服务费”,不要只写“视频”两个字
- 金额按合同金额填写,系统自动带出增值税和附加税
- 提交后选择领取方式:邮寄快递或到办税大厅自助终端打印
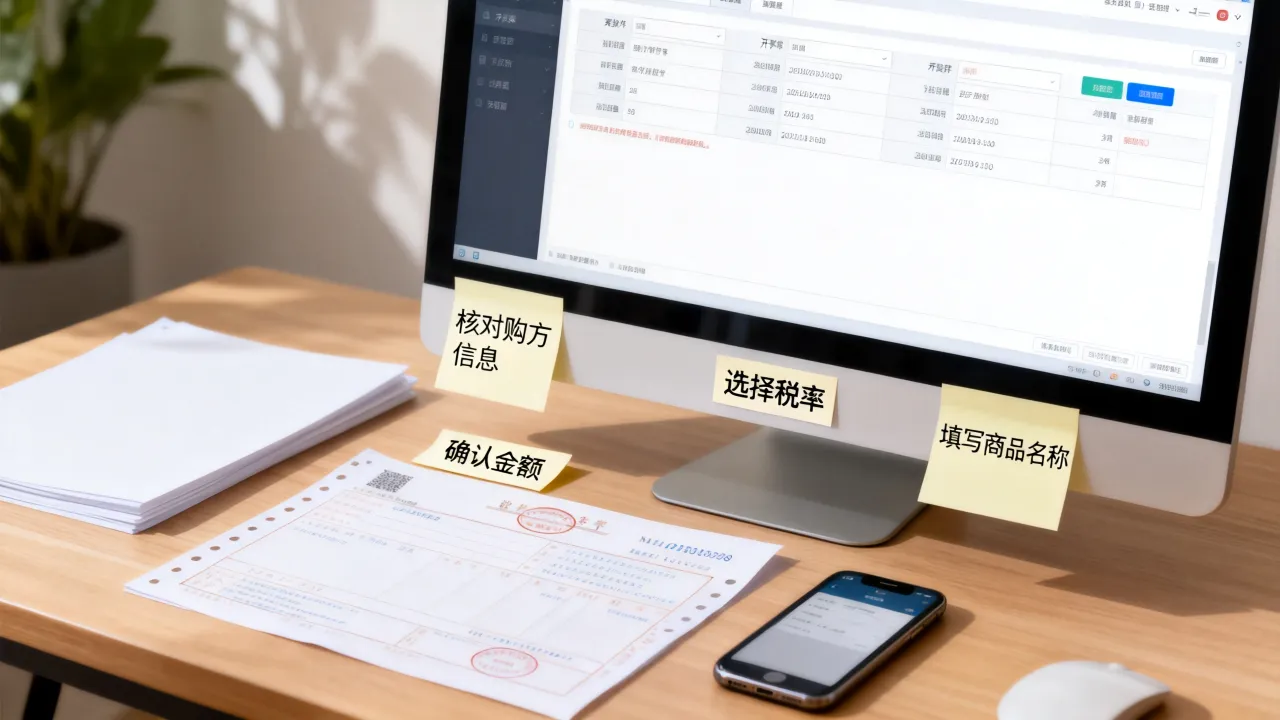
这个路径通常半小时内能搞定,邮寄的话等一两天到手。
线下税务大厅办理要点
带好身份证原件和合同复印件就行,到大厅的“代开发票窗口”,告诉工作人员开具“制作服务费”,缴纳相关税款后当场拿票。
这里特别提示一个坑:个人代开时,如果单次收入超过500元,税务局会按次征收增值税,如果长期有稳定接单,多次去代开确实麻烦,不少人会办个个体工商户,这样能申请定额征收,税负更稳定,也能开专票。
代开发票要交多少税
| 税种 | 计算方式 | 说明 |
|---|---|---|
| 增值税 | 不含税金额 × 1%(2026年小规模纳税人政策延续) | 按次500元起征 |
| 附加税 | 增值税金额 × 约12%(减半征收后约6%) | 城建税、教育费附加等 |
| 个人所得税 | 支付方代扣代缴,预扣率20%-40% | 次年汇算清缴时按综合所得多退少补 |
个人代开的综合税负看起来挺高,但注意个税是按年汇算的,如果全年收入不高,第二年汇算清缴时多扣的个税会退回来。
企业开发票视频怎么开?全流程避坑
如果你注册了公司或个体户,开票流程就正式多了,同时也意味着更多细节要留意。
开票前必须确认三件事
- :必须与合同协议的服务内容一致,合同写“视频制作”,票就开“视频制作服务费”
- 税率:一般纳税人6%,小规模纳税人1%(2026年优惠政策延续期间),别搞错
- 备注栏:运输、建筑类发票要求必须在备注栏写信息,视频服务不强制,但建议把业务内容简要标注,方便甲方入账
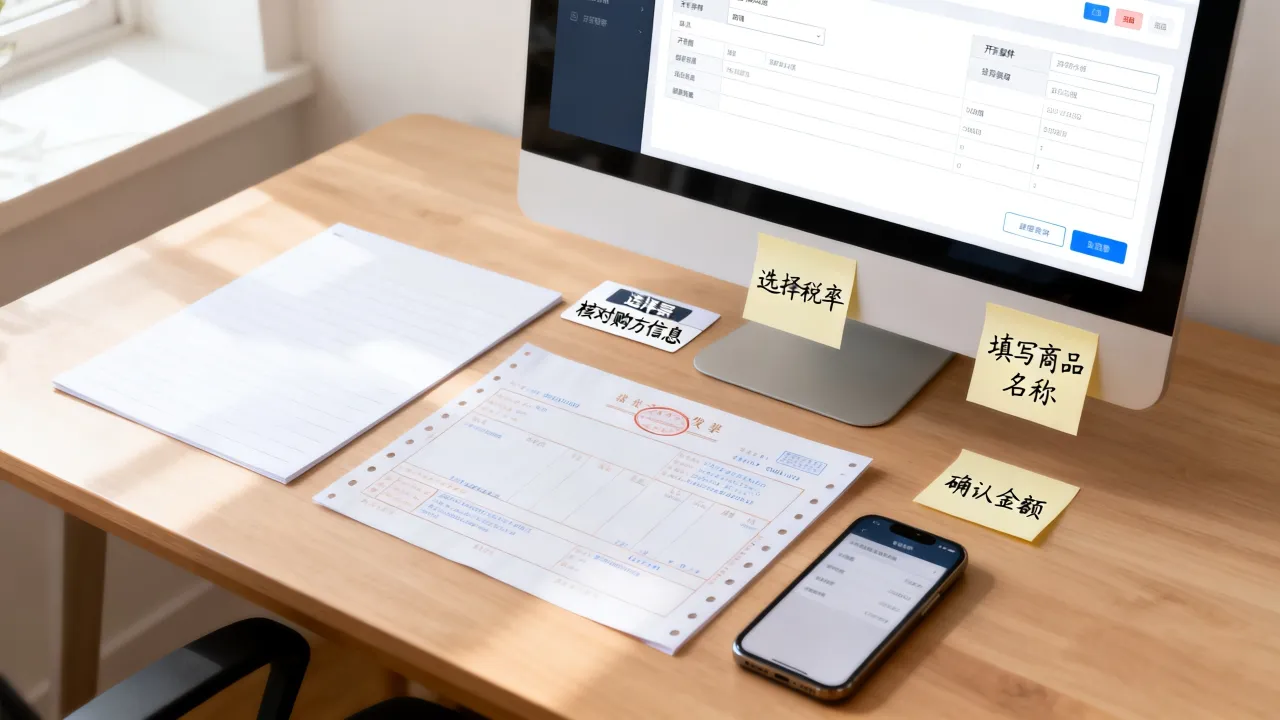
开票软件里的具体操作路径
目前大多数企业用“全电发票”(全面数字化的电子发票),不需要税控盘,直接在网页端填写:
- 登录电子税务局,进入“开票业务”模块
- 点击“蓝字发票开具”,选择“立即开票”
- 票种选择“电子发票”或“普通发票”,不使用“特定业务”类型
- 填写购买方信息,如果对方已做税务登记,输入名称和税号会自动匹配
- 项目名称栏输入“设计服务”,系统会自动带出“视频制作服务费”等相近选项
- 填写金额、数量(写1次)、单价
- 可选择添加备注“合同编号XXXX”,提交即可
全电发票不用盖章,打印版和电子版效力一致,发PDF或OFD格式给对方即可。
容易踩坑的细节
多数情况下,甲方合同里已写明开票内容,按合同走最稳,但有一种情况比较恼人:视频被用于广告投放,甲方要求开“广告服务”的发票,这时的核心争议在于,你的服务实质是视频素材制作,还是含了投放代投?如果只是做素材,不涉及投放,建议坚持开“视频制作服务”;如果确实也做了投放策划和代投,那就必须有广告发布相关资质,否则不要碰。
开发票视频开错了怎么办?红冲流程
票开错了别慌,作废或红冲都有规范路径。
当月与跨月处理差异
- 当月发现:全电发票可以直接作废(电子发票不支持作废,只能红冲;纸质普票和专票在当月且未认证时可以作废)
- 跨月发现:必须开具红字发票,冲减原蓝字发票
全电发票红字操作步骤
- 进入电子税务局“开票业务”,选择“红字发票开具”
- 输入原蓝字发票号码,系统自动带出原票信息
- 选择红冲原因(如“开票有误”“销售退回”)
- 确认金额为原票金额的负数
- 提交后生成红字发票,原票即失效
整个过程不需要收回原件纸质票,电子发票直接通过系统冲销,操作时长约5分钟。
有一部分收钱场景确实不需要开发票,例如在B站、抖音创作激励计划中获得的平台分成,个人提现阶段平台已代扣个税,你并不需要给平台开票,平台给过来的分成收入,税务上属于劳务报酬,平台作为扣缴义务人已经履行了代扣责任,你不需要再主动开票。
再比如,帮朋友剪一条视频不收酬金,只是人情往来,这类无实际应税交易的情况下,没有开票义务。
但只要有商业行为且收款达到起征点,按规定就应提供发票,实务中有个灰色地带:很多个人接单后以“不需要发票”为由不申报收入,短时间内确实没人查,但金额一旦较大,或对方公司财务稽查时涉及你,风险自然暴露,行业共识是,单次收入超过2000元的订单,主动开发票反而是保护自己的方式。
关于开发票视频的常见问题
问:甲方只付了制作费,不承担开票税费,个人代开时的增值税和个税可以直接转嫁给甲方吗?
签订合同时可以把“税费由甲方承担”写进合同条款,实务中多数公司接受,但需要注意的是,即使甲方承担了税费,发票上显示的开票方依然是你,税务机关不会向甲方追缴税款,只有个人所得税在次年汇算清缴时会按你的综合收入计算,多退少补。
问:视频制作服务费开票内容写“视频剪辑”可以吗?
不建议写“视频剪辑”,因为税务总局的开票项目编码里没有这个细目,尽量写“设计服务视频制作服务费”,或者“设计服务视频后期制作费”,这样既符合编码分类,也便于甲方财务入账,部分甲方财务对开票内容有固定要求,在开票前可以跟对方财务确认一次。
问:接了海外客户的设计业务,需要开中国发票吗?
如果客户是境外公司,且视频服务发生地在中国境内,按规定你属于向境外单位销售服务,通常可以申请免税,但需要做跨境应税行为免税备案,这种情况下,多数甲方不要求中国发票,只需提供形式发票即可,直接在中国电子税务局开票给境外公司,反而可能带来不必要的涉税申报义务。