先分清“增量”和“存量”
税收收入来自经济税源,税源没起来,只盯入库数字,很容易动作变形,地方财政想提高税收收入,先把两件事分开:增量靠招商、产业升级和消费活跃;存量靠登记、申报、发票、欠税和风险任务管理,两条线一起抓,才稳。
税收收入增长乏力怎么办:从税源地图开始
税收收入增长乏力怎么办?多数情况下不是没有税源,而是税源信息散在市场监管、税务、社保、电力、银行和园区手里,把数据归集起来,才能知道谁在经营、谁在开票、谁该申报却没申报。
实操上可以建一张税源台账,以统一社会信用代码为主键,至少关联这些字段:
- 市场主体登记信息:注册地址、经营范围、成立时间、股东变更。
- 税务信息:税种认定、申报状态、入库金额、欠税余额、发票领用。
- 经营佐证:用电量、用水量、社保人数、场地租赁、物流单据。
- 项目信息:在建项目、合同金额、预缴税款、完工进度。
- 风险标签:长期零申报、税负率异常、进销项匹配异常、关联交易频繁。
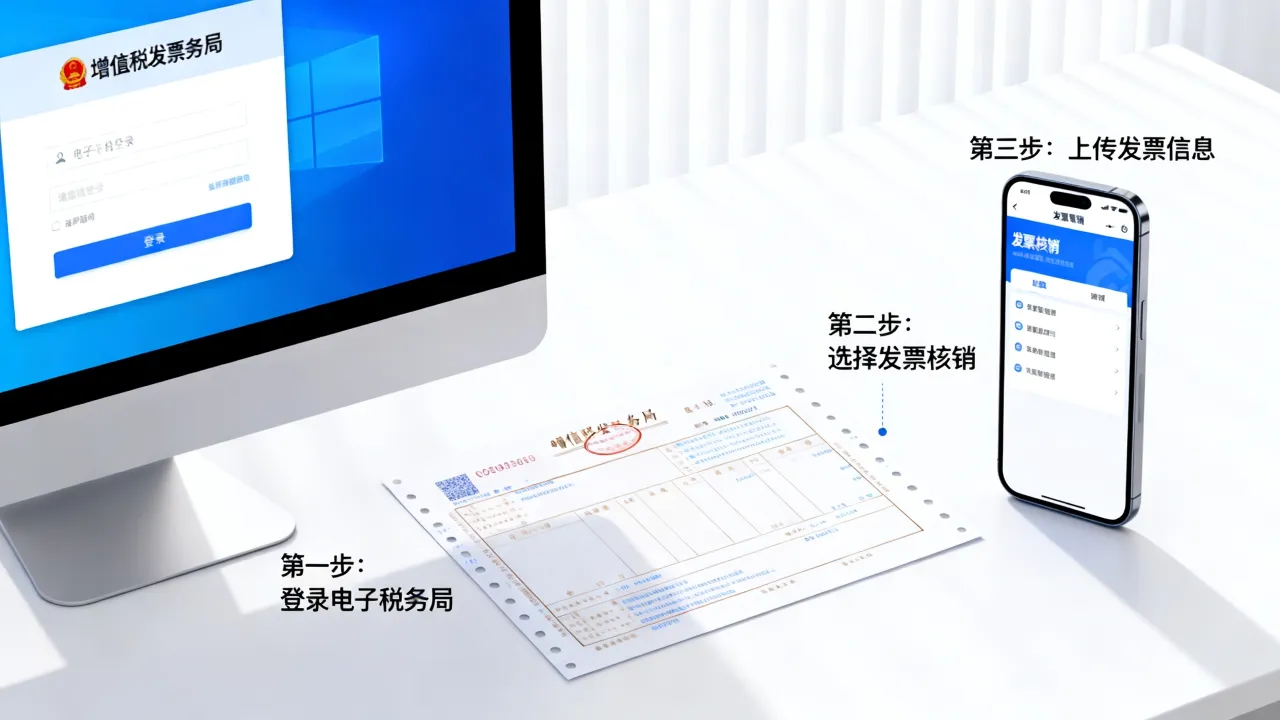
操作路径可以落到电子税务局和税务端系统:电子税务局—我要查询—申报查询—未申报清册;税务端—风险任务—纳税评估—约谈举证—补税及滞纳金,每一步都要留痕,避免重复打扰守法企业。
县域如何提高税收收入:把产业链和总部经济留在本地
县域如何提高税收收入,关键不是抢注册地,而是让经营、结算、用工和消费尽量留在本地,具体场景很常见:一个农产品加工企业,原料在县里收,加工在县里做,但销售公司注册在外地,增值税和企业所得税就容易流到外地,县里可以围绕产业链做三件事:
- 把加工、仓储、电商结算环节留在本地园区,提供标准厂房和冷链配套。
- 对总部经济、平台经济,明确本地办公、本地社保、本地结算要求,避免空壳注册。
- 用园区服务换税源,不搞违法返税,重点做政策辅导、融资对接和用工保障。
据国家统计局公开的行业分类标准,制造业、批发零售、建筑业和信息服务业的税源结构差异很大,县域要按自己的产业基础选赛道,别照搬大城市的总部经济模式。
提高税收收入有哪些合法路径与风险边界
提高税收收入有哪些合法路径?行业共识认为,合法路径只有三条:经济税源增长、征管效率提升、纳税遵从改善,靠虚收、空转、提前征税,短期数字好看,长期会伤税基。
依法征管:该收的税一分不少,不该收的一分不多
依法征管不是“狠抓”,而是按风险分级处理,对普通纳税人,先提醒、再辅导;对高风险户,才进入评估和稽查,这样既能堵漏,也能减少对守法经营者的干扰。
日常征管动作
- 新办户落地核查:注册地址是否真实、是否有经营场所、是否及时做税种认定。
- 未申报户清理:每月比对申报清册,对未申报户发提醒,逾期依法处理。
- 发票管理:关注顶额开票、深夜开票、法人年龄异常、进销项品名背离。
- 欠税管理:建立欠税余额台账,依法催告、阻止出境、强制执行。
- 重点税源监控:对重大项目、总部企业、平台企业按月跟踪申报入库。
风险应对顺序
- 风险扫描:用系统规则筛出异常户,不靠人工拍脑袋。
- 提示提醒:短信、电子税务局消息、税企群通知,给企业自查机会。
- 纳税辅导:对政策理解偏差、申报口径错误,先辅导更正。
- 纳税评估:要求企业举证,核对合同、资金、发票、物流。
- 税务稽查:对涉嫌偷逃骗税行为,依法立案检查。
这条链条里,不收过头税是底线,据国家税务总局公开信息,依法征收和落实减税降费始终是并行的要求。
优化服务:让纳税人愿意申报、方便申报
业内专家指出,纳税服务做得好,遵从成本就低,税收收入反而更稳,企业最怕政策不清、流程反复、资料重复交,地方可以推动电子税务局高频事项全程网办,把留抵退税、出口退税、研发费用加计扣除等政策按行业推送给企业。
场景化做法:新办企业开业第一课,讲清申报期限、发票开具、社保关联;小微企业每季度推送一次风险提醒;出口企业退税加速,减少资金占用,服务不是放松管理,而是把管理前移到辅导环节。
税收筹划服务价格一般多少:政府和企业都要守住合规线
税收筹划服务价格一般多少?价格差异较大,取决于行业、区域、服务深度和是否涉及跨区域架构,常见有按项目收费、按年度顾问收费,也有按落地效果分段收费,政府端购买涉税服务,不能只看价格,要看合规资质、数据安全和结果可验证。
企业侧:合规筹划不等于少缴该缴的税
企业做税收筹划,应在真实业务基础上选择适用政策,比如小微企业优惠、研发加计扣除、留抵退税、区域性政策,虚构业务、拆分收入、买卖发票,不是筹划,是违法,企业越合规,地方税源越稳定。
政府侧:购买涉税服务要看结果
地方如果想借助第三方做税源诊断,可以要求服务方提供税源清单、风险模型说明、政策匹配表和培训记录,验收标准应包括:新增登记户是否真实经营、申报率是否提升、欠税是否依法清缴、企业投诉是否下降,价格高低不是第一指标,合规和实效才是。
提高税收收入的考核与数据监控怎么做
考核指挥棒往哪指,基层就往哪跑,只考核总量,容易引发虚收和突击,要把收入质量、税种结构、新增税源贡献、欠税回收、纳税服务满意度一起纳入。
指标不要只看总量,要看税种结构和质量
| 税源类型 | 主要税种 | 培育重点 | 征管抓手 |
|---|---|---|---|
| 制造业 | 增值税、企业所得税 | 稳链补链、技改升级 | 发票流向、用电用工比对 |
| 总部经济 | 企业所得税、个人所得税 | 办公场所、人才政策 | 关联交易、跨区域分配 |
| 平台经济 | 增值税、所得税 | 合规经营、本地结算 | 平台数据、支付流水 |
| 建筑业 | 增值税、所得税 | 项目落地、本地注册 | 项目台账、预缴申报 |
| 零售餐饮 | 增值税、所得税 | 消费场景、夜经济 | 开票数据、未申报户清理 |
数据监控要抓三个口径:申报入库、欠税变动、新增税源,每月开一次财税联席会,市场监管、税务、发改、住建、园区交换数据,对异常波动,先查原因,不急着下指标。
常见误区
- 把非税收入算成税收收入,混淆口径。
- 为了排名,让企业提前开票或预缴。
- 只盯大企业,忽略个体工商户和零散税源。
- 招商时承诺违法返税,留下财政风险。
- 重稽查轻服务,导致企业外迁。
依法征收、涵养税源、优化服务,才是提高税收收入的稳定三角,短期靠堵漏,长期靠产业,地方财政要把账算细,把服务做实,把风险管住。
如何提高税收收入Q&A:三个常见问题
提高税收收入能不能靠“突击收税”?
不能,突击收税、收过头税、虚增收入,违反预算法和税收征管法,也会破坏营商环境,合法做法是清理欠税、排查未申报、加强风险应对,同时落实减税降费。
经济下行时地方如何提高税收收入?
经济下行时,增量税源变少,更要抓存量管理,可以按行业做税源分析,对长期亏损但持续开票的企业做评估,对跨区域经营企业核对预缴,对园区空壳注册做清理,政策上继续扶持小微和制造业,保住就业和消费。
提高税收收入和减税降费冲突吗?
不冲突,减税降费是放水养鱼,税基扩大后税收自然增加;依法征管是堵住漏洞,不让守法企业吃亏,据国家税务总局公开信息,依法征收与落实减税降费是并行要求。