地税申报表填写没有统一模板,核心原则是“按税种对号入座、按账本取数、先申报后缴款”,只要搞懂你名下涉及哪些税、对应哪张表,再照着税务登记信息和财务报表逐项抄录,就能避开90%的填报雷区。
注意,2026年的语境下,“地税申报”已经全面并入各省电子税务局的“税费申报及缴纳”模块,但增值税、企业所得税、个税等仍分别使用各自的申报表,下面直接拆解每种表的填写逻辑和实操细节。
首先分清你手上的是哪张表:按税种和纳税人类型定位
填表前先确认身份,因为不同身份对应不同表单,填错表比填错数更麻烦。
查账征收与核定征收的区别
企业所得税申报表分为A类(查账征收)和B类(核定征收),A类表依据利润总额推算应纳税所得额,B类表则直接按收入总额乘以核定利润率计算,绝大多数中小企业适用A类表,如果你不确定,看电子税务局“我的信息”里的征收方式,行业共识是,新注册企业在首月申报前就去确认这一栏,能避免后续更正申报的麻烦。
按税种锁定具体表单
常见对应关系如下:
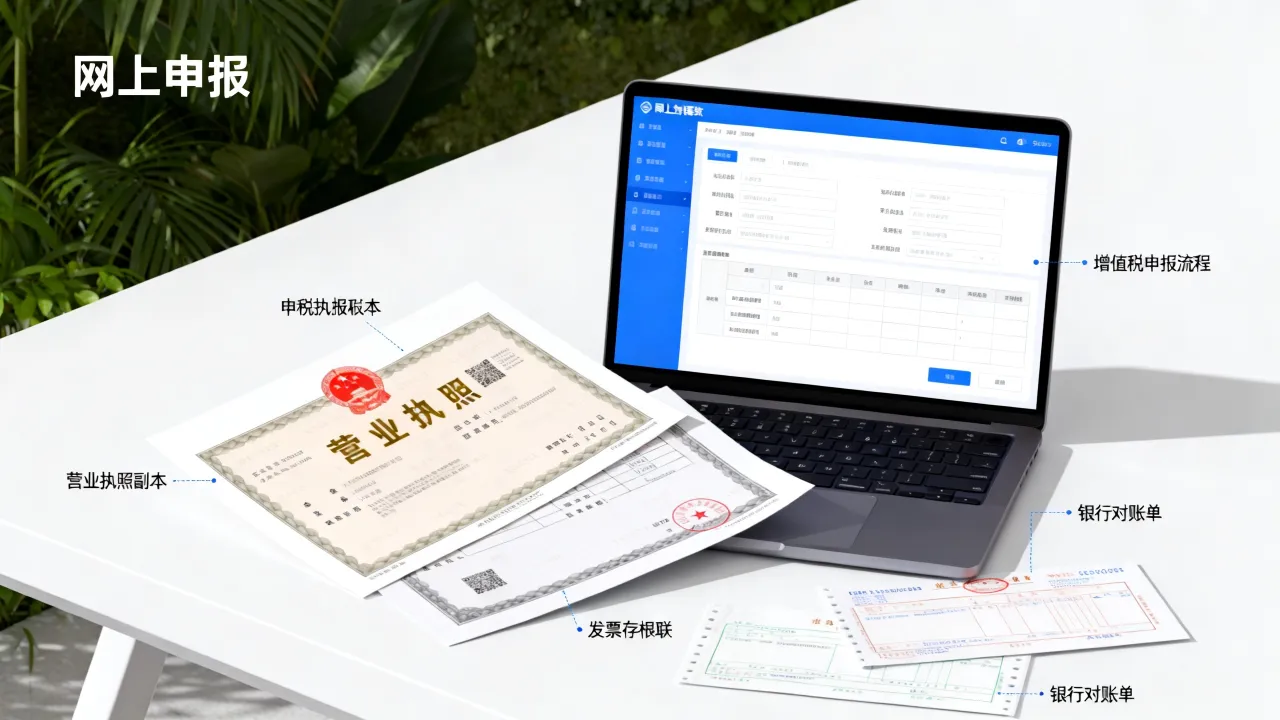
- 增值税:小规模纳税人填《增值税及附加税费申报表(小规模纳税人适用)》,一般纳税人填《增值税及附加税费申报表(一般纳税人适用)》
- 企业所得税:按季度预缴填A类或B类预缴表,年度终了后填汇算清缴表
- 个人所得税:工资薪金用《个人所得税扣缴申报表》,经营所得用《个人所得税经营所得纳税申报表(B表)》
- 附加税费:增值税申报成功后自动跳转或附列填写,无需单独找表
分税种拆解:每一项该往哪里填
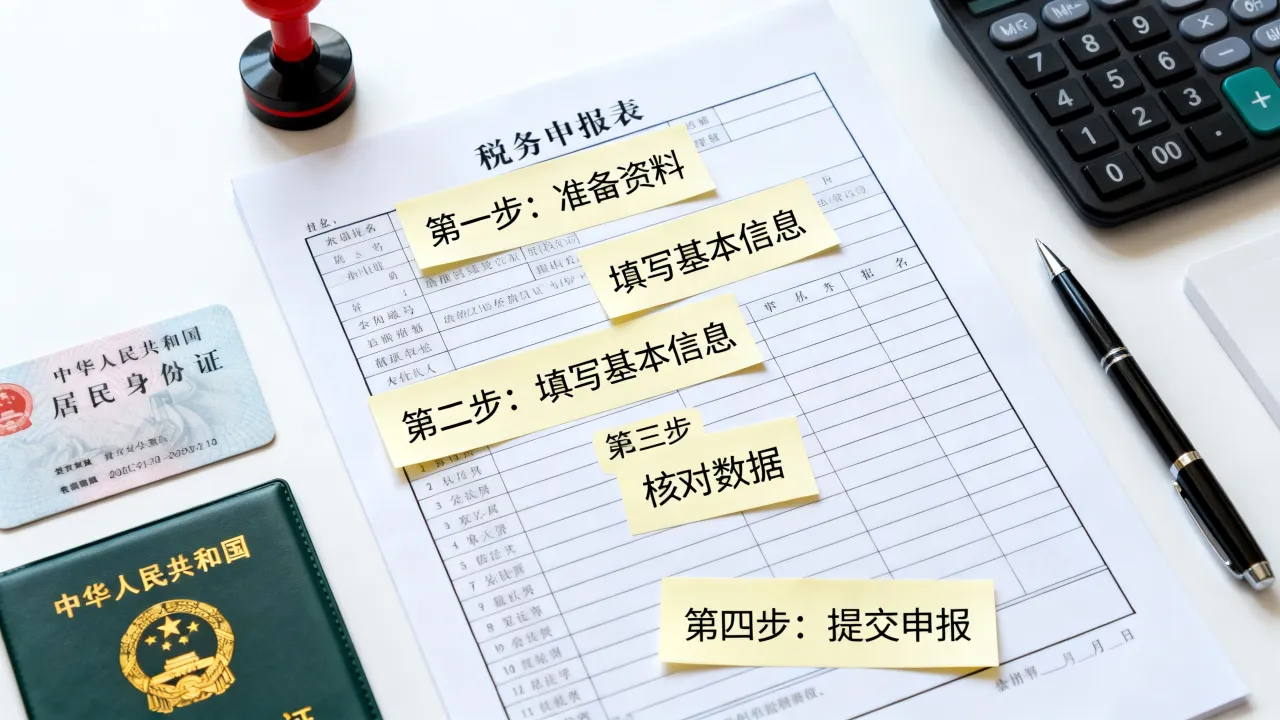
表格里大量栏目其实与你的财务报表一一对应,找不到数据时先查科目余额表。
增值税申报表关键行次
小规模纳税人重点看“免税销售额”和“应纳税额”,季度销售额未超过免征额(具体标准以当年政策为准)时,填写在“小微企业免税销售额”栏;超过则填“应税销售额”并计算应纳税额,务必注意,开具专用发票的部分即便在免税额度内也要如实填入“应征增值税不含税销售额”并缴税。
一般纳税人申报表的核心是附表一和附表二,附表一按税率和货物/服务类型分行填写销售额与销项税额,附表二填进项税额及转出额,业内专家指出,大多数填报异常都出在“进项税额转出”行次被忽略,例如用于集体福利或个人消费的进项必须转出,否则会面临税务风险提示。
企业所得税预缴表
A类预缴表的核心逻辑是“本年累计金额”,注意,这里填的是年初至本季末的累计数,不是本季度单季数,营业收入、营业成本、利润总额均从利润表取数,最常被问的“营业收入”是否含营业外收入,答案是否定的;利润总额则直接对应利润表“利润总额”行次,而非净利润。
财务报表与申报表的勾稽关系
申报表并非孤立填写,它会自动校验与财务报表的关联,如果申报表的营业收入与报送的利润表差异较大,系统会提示异常,小规模纳税人若长期零申报与财务报表数据矛盾,极易触发风险疑点。
电子税务局实操路径:这样填最不容易错
绝大多数填表过程实际发生在电子税务局网站上,记住操作顺序能显著提速。
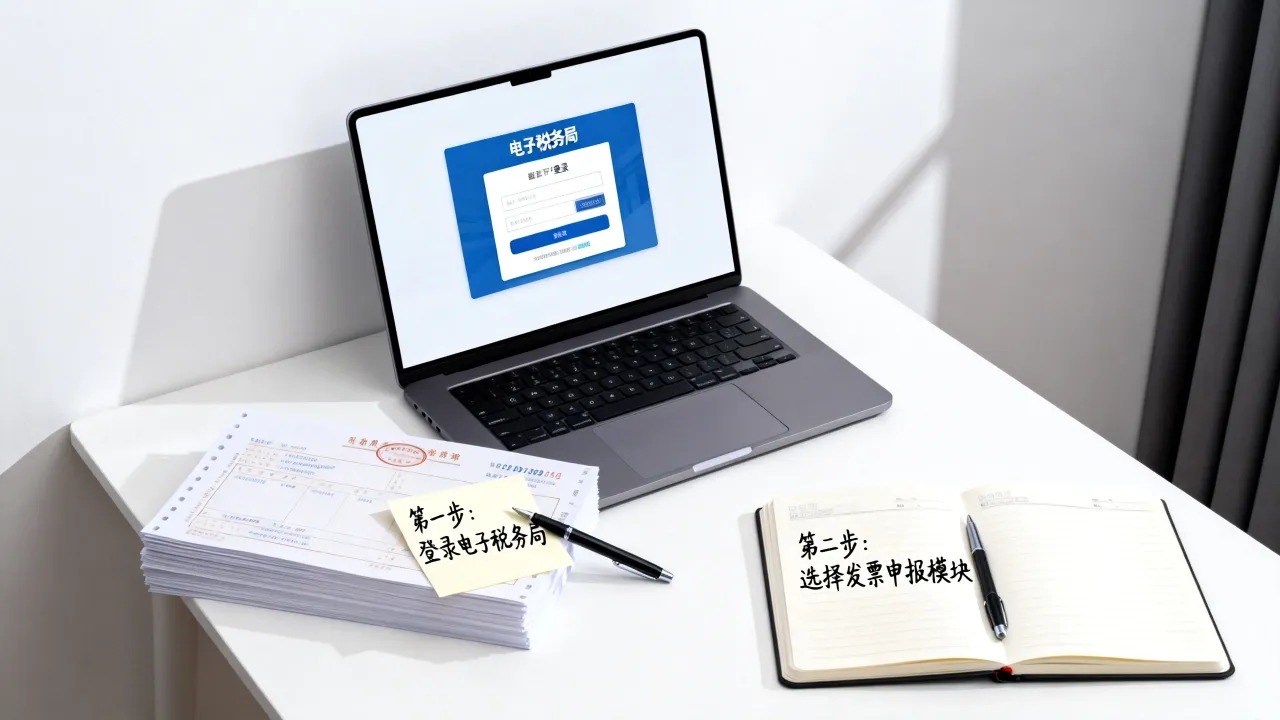
第一步:登录并找到对应模块
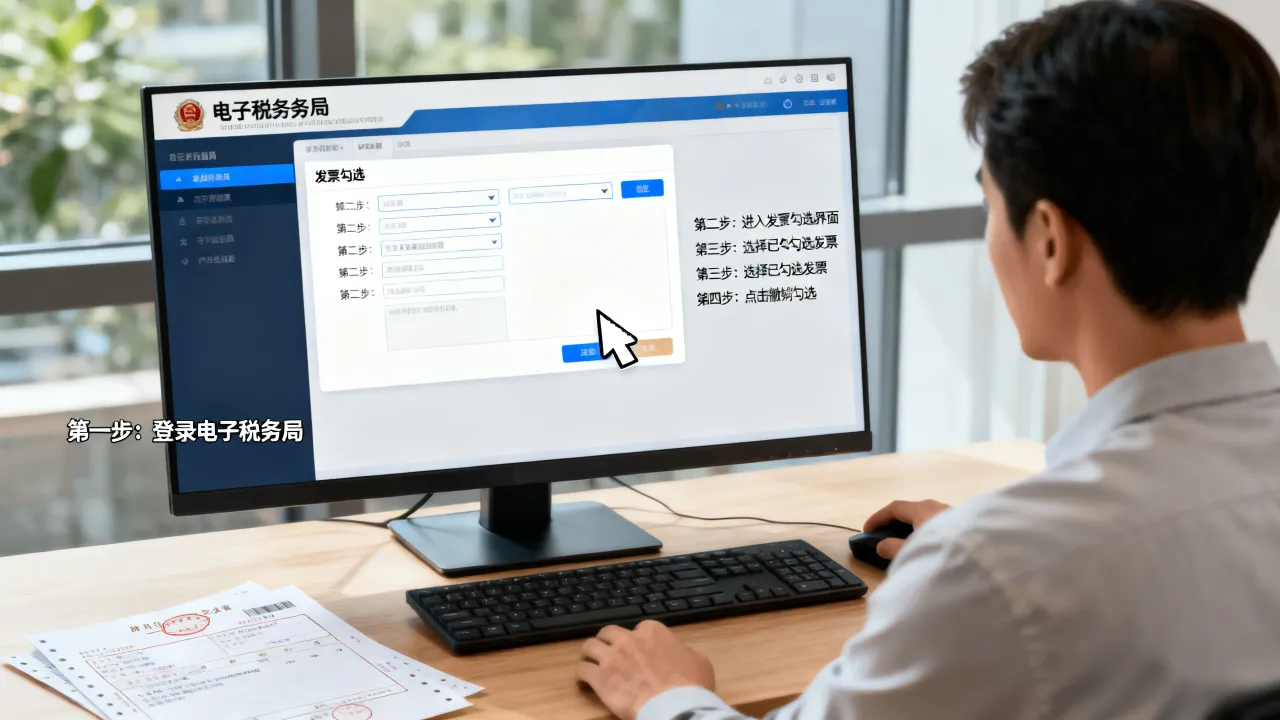
登录各省电子税务局,进入首页“我要办税”下的“税费申报及缴纳”,系统会显示本期应申报的税种清单,点击每个税种右侧的“填写申报表”。
第二步:先申报增值税再申报附加税
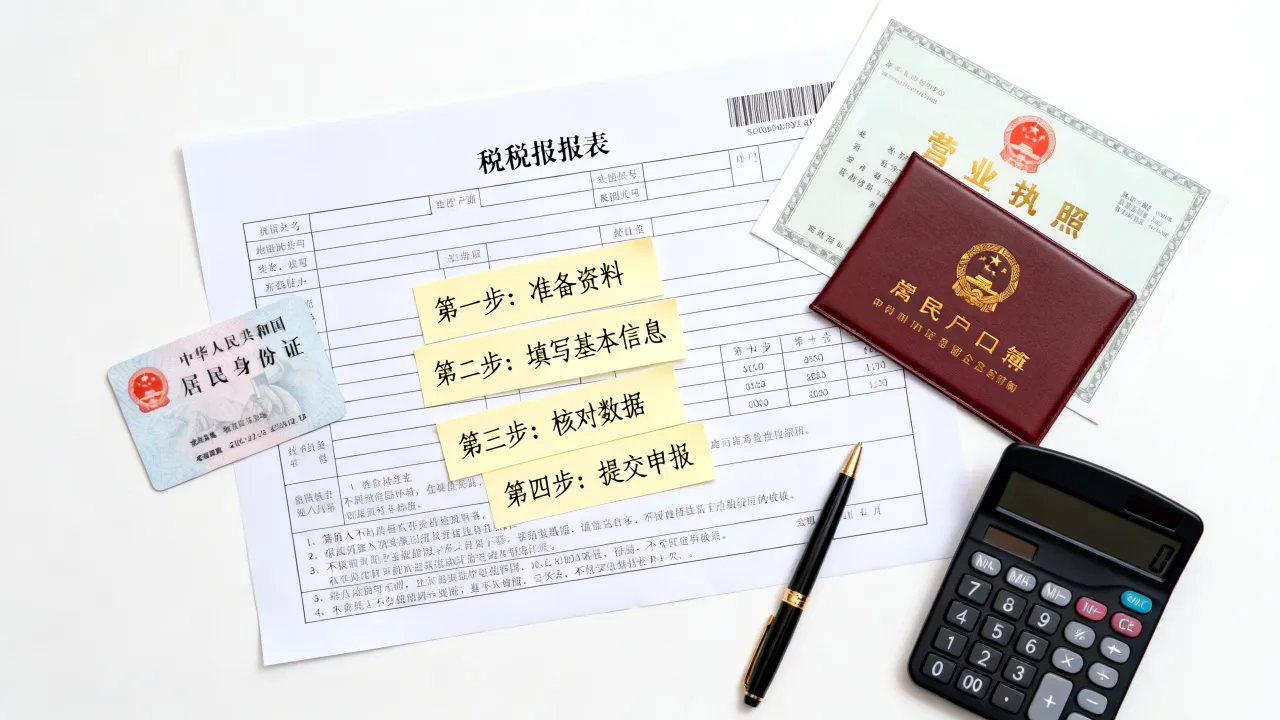
增值税是主税,附加税费(城建税、教育费附加、地方教育附加)以实际缴纳的增值税为计税依据,电子税务局通常支持“增值税及附加税费申报”联办,即增值税申报提交后,附加税费数据自动带出,你只需核对计税依据和减免税额即可。
第三步:企业所得税按季度预缴
季度终了后15日内完成预缴,进入《企业所得税月(季)度预缴纳税申报表(A类)》,填写本季度累计收入、成本、利润总额,系统会自动计算应纳所得税额并减去已预缴税额,得到本期应补(退)税额,若利润为负数,即亏损,则本期无需缴纳,但也要进行零申报。
第四步:提交前务必点“保存”并做全表检查
填完所有数字后,先点“保存”再点“申报”,提交前反向检查一遍:资产负债表中的资产总额是否与表头基础信息一致;利润表营业收入与申报表是否一致;从业人数是否与实际情况相符——这几个数据是后续汇算清缴的基础,直接影响小型微利企业判断。
常见错误与场景化解决方案
申报表填错了怎么办
申报后发现错误且尚未缴款,多数情况下可直接在电子税务局作废原申报表,重新填报,若已缴款,则需通过“更正申报”功能修改,更正申报可能影响后续数据比对,能不改尽量不改。
零申报怎么填
公司无收入、无成本,各项数据均填0即可,但要注意:有工资薪金支出就必须申报个税,不能为了“零”而忽略个税申报;没有收入但有期间费用产生,利润表显示负数,增值税零申报,企业所得税则需如实填写成本费用后的亏损金额,不需要全部填0。
逾期未申报如何处理
逾期申报无法在正常模块操作,此时应进入“税费申报及缴纳”下的“逾期申报”或“补充申报”入口,部分省份支持网上补报,部分需前往办税服务厅办理,逾期会产生滞纳金,按日加收,且影响纳税信用评级,接到催报短信后尽早处理。
地税申报表各种情况答疑
地税申报表零申报怎么填,和平时有什么不同
零申报时,增值税申报表除必要的基础信息外,销售额填0即可;附加税费自动带出为0;企业所得税申报表收入、成本、利润均填0,与正常申报的唯一区别是数字为0,但流程完全一致,仍需按期提交。
企业所得税地税申报表怎么填才能避免后续汇算清缴差异过大
季度预缴时尽量据实填报利润总额,不做人为调整,财务费用中银行手续费若未取得发票,会计上可做费用,但汇算清缴时需纳税调增,因此季度预缴与汇算清缴存在差异是正常现象,建议每季度末核对账面利润与申报表数据,确保逻辑一致。
地税申报表填错了还能改吗
分情况:申报期内未扣款可作废重报或更正申报;已扣款或跨期只能更正申报,且系统会记录更正次数,更正申报涉及补缴税款的需要加收滞纳金,涉及多缴的可以申请退税或抵缴后期税款,建议在申报前仔细核对,避免多次更正引发税务关注。
地税申报表填写这件事,熟悉后十分钟就能完成,核心无非是抓住“税种对应、数据一致、按期提交”这十二个字,下次打开申报页面时,先逐行对应财务报表,再慢手提交,基本就稳了。