适用一般计税方法的项目按9%税率缴纳增值税,关键是把进项票据管好,老项目可选择简易计税按5%征收率,预缴和申报双线并行。
房地产营改增后怎么交税?先分清纳税人类别再谈税率
很多财务朋友一上来就纠结“9%还是5%”,其实第一步要搞明白自己公司属于哪类纳税人,按现行增值税规定,年应税销售额超过500万元的企业必须登记为一般纳税人,房地产企业几乎都在这条线以上,但“一般纳税人”不代表所有项目都按9%交税,这里藏着两个完全不同的计税逻辑。
一般纳税人和小规模纳税人的核心差异
一般纳税人能自行开具增值税专用发票,也能抵扣进项税,但计税方式分为一般计税和简易计税两种,小规模纳税人则简单得多,征收率3%(现阶段有阶段性减免政策),不能抵扣进项,直接按销售额乘征收率计算,对房地产企业来说,小规模纳税人非常少见,除非是刚成立的项目公司且前期没有大额销售,行业共识认为,绝大多数房地产企业走的是“一般纳税人+一般计税”路线。
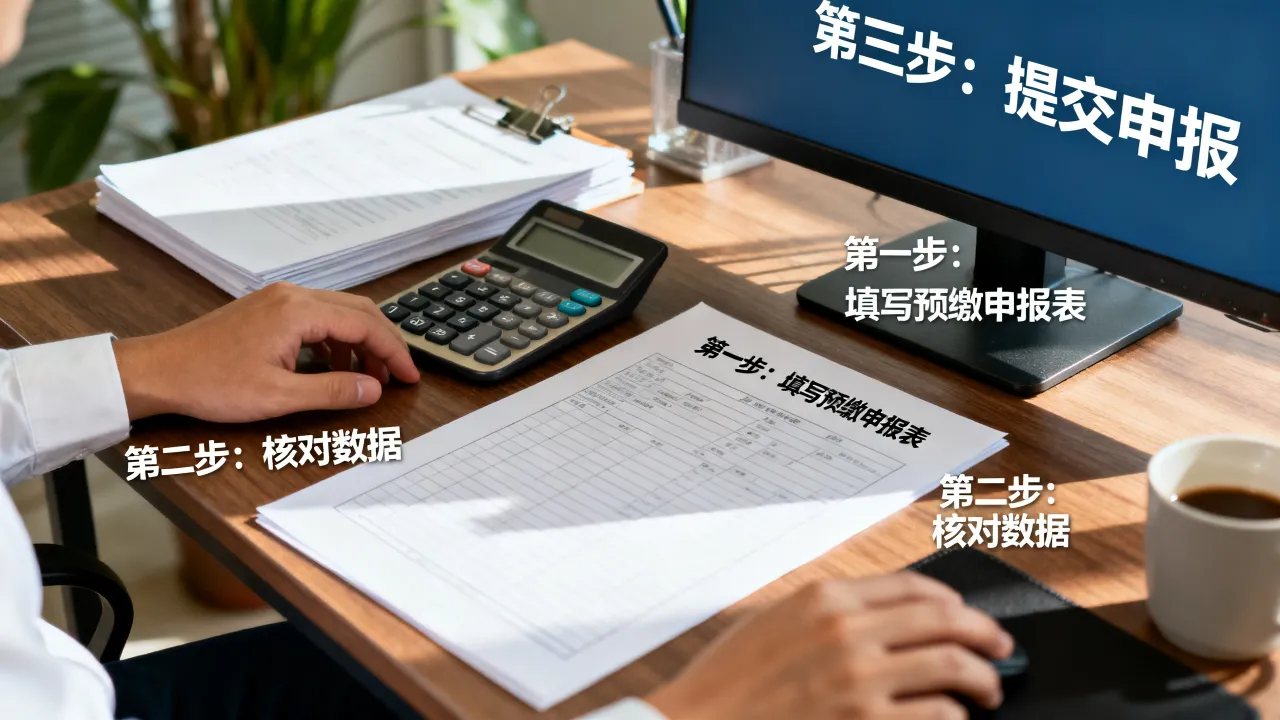
预缴和申报的两步走流程
房地产增值税不像卖手机那样先开票再申报,而是“预缴+清缴”的组合拳,预售阶段收到预收款时,不需要马上开发票,但要按3%的预征率预缴增值税,等房子交付、达到纳税义务发生时间后,再按实际销售额计算应纳税额,用已预缴税款抵减,最后在申报期内完成清缴。
具体操作路径:登录电子税务局,先在“增值税预缴申报”模块填写项目编号和预收金额,系统自动计算预缴额;正式申报时在“增值税一般纳税人申报表”附列资料(四)中填写抵减额,不少企业栽在时间节点上——预缴是收到款项的次月15日前,申报是纳税义务发生后的次月申报期,两者不能混淆。
房地产企业增值税抵扣有哪些注意事项?进项凭证就是命根子
房地产项目成本动辄数亿,进项抵扣直接决定税负高低,很多企业问“为什么我们项目税负比隔壁高”,答案基本都在进项管理上,抵扣不是拿到发票那么简单,要满足三个条件:业务真实、凭证合规、用途正当。
哪些进项能抵扣哪些不能
能抵扣的进项主要集中在四大类:建筑安装服务(税率9%)、材料设备采购(13%)、设计勘察咨询(6%)、以及办公费用和固定资产,不能抵扣的也很明确:用于简易计税项目的进项、集体福利或个人消费的购进货物、贷款服务利息、以及餐饮娱乐等居民日常服务,特别提醒,房地产企业支付的拆迁补偿费属于土地价款,但土地价款抵减销售额是特殊规则,不能抵扣进项。
老项目和新项目的抵扣差异
老项目(指《建筑工程施工许可证》注明合同开工日期在2016年4月30日前的项目)可以选择简易计税,按5%征收率全额计税,对应的进项就不能抵扣了,新项目则必须适用一般计税,所有合规进项都能抵扣,这个选择权只能用于老项目,而且一经选定36个月内不得变更,实操中,如果老项目可抵扣进项很少,简易计税通常更划算;如果项目改造投入大、进项多,一般计税反而税负更低。
营改增对房地产成本影响有多大?别只盯着税率数字
表面看税率从营业税的5%跳到了9%,但增值税是价外税,实际税负并不直接等于销售额乘9%,举个例子:销售额含税1.09亿元,换算成不含税收入是1亿元,销项税900万元,如果项目有足够的进项抵扣,实际税负可能远低于名义税率,业内专家指出,营改增后房地产企业最大的成本变化不是税率本身,而是供应链上下游能否提供合规发票。
土增税和增值税的联动容易算错
土地增值税计算时,转让房地产收入为不含增值税收入,可扣除的税金中,增值税本身不能扣除,但随增值税缴纳的城建税及教育费附加可以扣除,很多财务新手把增值税也塞进税金扣除项,导致土地增值税清算数据出错,记住一条:增值税是价外税,它不影响利润表,但会影响现金流量;土增税是价内税,直接吃掉利润。
合同定价的价税分离技巧
签订合同时,必须明确合同金额是含税价还是不含税价,同一个项目,如果合同写“总价1.1亿含税”,销售方可以确认不含税收入约1.01亿;如果写“不含税价1.1亿”,则销售额就是1.1亿,价外另付增值税,这个差异直接影响土增税的收入基数,建议在合同条款中单独列示适用税率、发票类型和开具时间,避免结算时扯皮。
异地项目怎么预缴增值税?实操中的三个常见坑
房地产项目往往跨区域开发,在项目所在地预缴、在机构所在地申报,这一规则让不少企业踩坑,常见坑有三个:
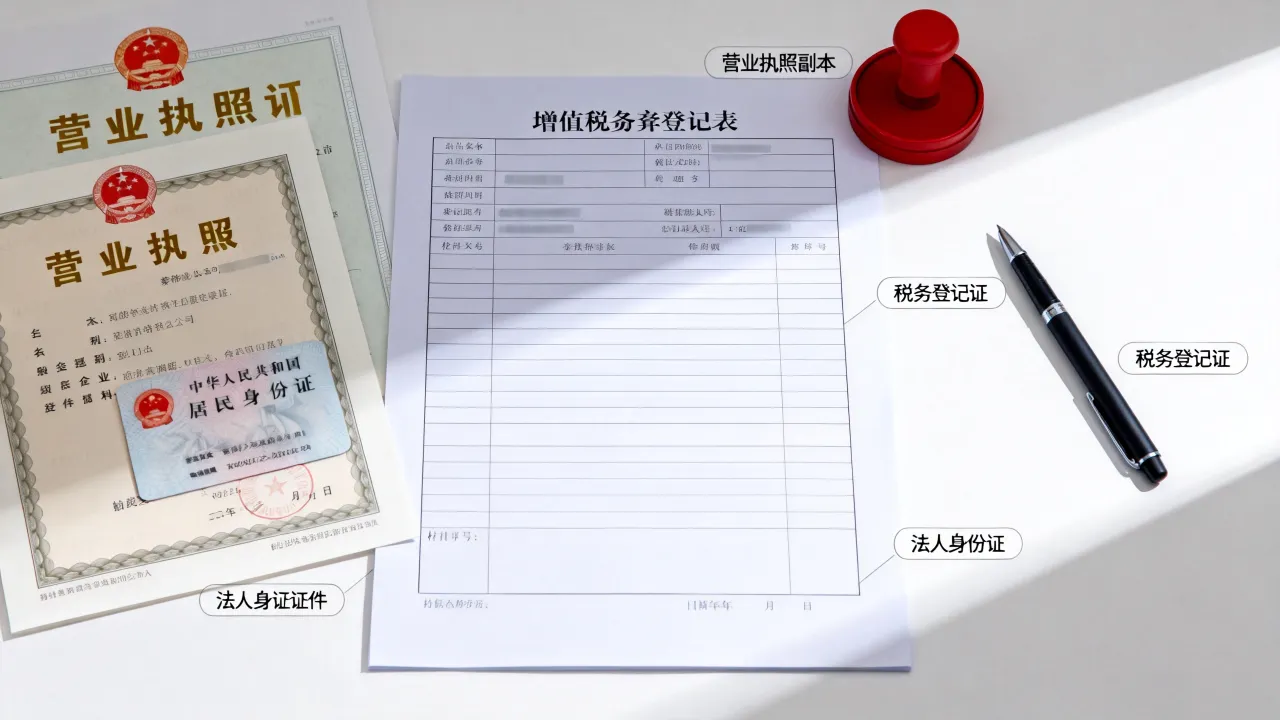
第一,混淆“预缴”和“申报”的税务机关,预缴在项目所在地主管税务机关,申报在机构所在地主管税务机关,如果项目所在地和公司注册地不同,需要先做跨区域涉税事项报告,否则预缴时系统无法关联项目信息。
第二,土地价款抵减在预缴时不适用,预缴阶段按预收款除以(1+适用税率)再乘3%计算,不能扣除土地价款,土地价款抵减销售额只能在正式申报应纳税额时操作,有些企业预缴时就把土地款扣了,导致少预缴税款被罚款。
第三,简易计税项目的预缴率不同,一般计税项目预征率3%,简易计税项目预征率也设定为3%,但两者计算基数不同,简易计税项目按预收款除以(1+5%)乘3%预缴,最终按5%征收率清算,同一企业既有新项目又有老项目时,必须分开核算预缴金额,不能合并计算。
房地产企业营改增常见问题答疑
房地产企业营改增后,卖精装房和毛坯房的税负一样吗?
精装房中的装修费用属于建筑服务,取得的进项可以抵扣,所以整体税负未必更高,但精装房销售价格更高,销项税相应增加,关键在于装修成本能否取得足额专用发票,如果装修分包给游击队,拿不到专票,税负就会明显上升。
房地产企业收到政府返还的配套费,需要交增值税吗?
要看返还性质,如果是土地出让金返还款,且与出让土地数量直接挂钩,可以依据相关规定冲减土地成本,不单独计征增值税,如果是奖励性的产业扶持资金,属于其他收益,通常不需要缴纳增值税,但应确认是否满足不征税收入条件。
房地产企业购买电梯、中央空调的进项税,能在增值税销项中抵扣吗?
可以,电梯和中央空调属于构成不动产实体的设备,其进项税额可以一次性全额抵扣,不需要分期,但要注意,如果这些设备用于老项目简易计税的房产,则对应的进项不得抵扣,设备安装和购置在同一张发票上更便于入账。最后一条规则:分项目核算进项,简易计税和一般计税项目共用一套账是税务稽查的高发点。
写在最后的提醒
房地产企业营改增早已过了“要不要改”的阶段,现在拼的是精细化管理,把进项票据管好,把预缴申报的时间节点记住,把老项目简易计税的选择权用足,税负完全可以控制在合理水平,所有操作细节归结为一句话:让每一笔成本都有合规发票,让每一次预缴都对得上项目,让每一份申报表都经得起复核。