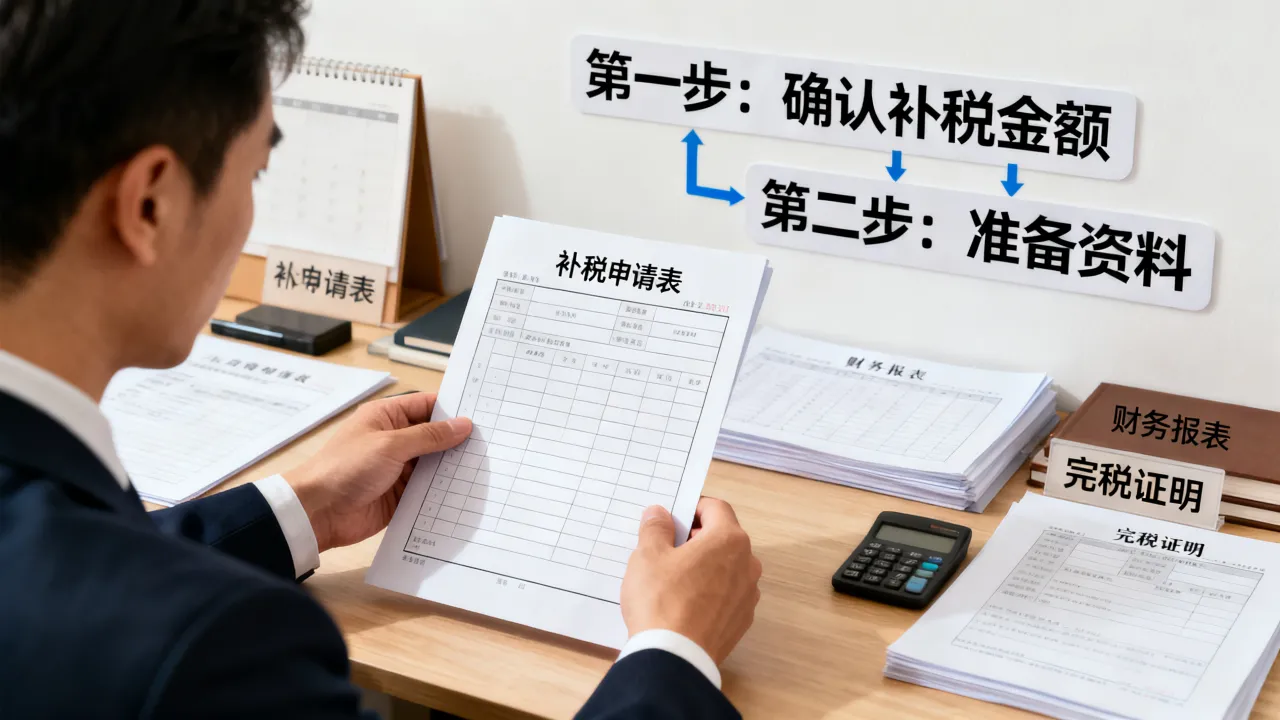
合伙企业本身不缴纳企业所得税,报税的核心是“先分后税”:先把利润按约定比例分给每个合伙人,自然人合伙人缴个人所得税,企业合伙人缴企业所得税。很多创业者一听到“合伙企业”就联想到复杂的税务处理,其实拆开看,它只是把“交税”这件事从公司层面挪到了个人层面,下面按实操顺序讲清楚。
“先分后税”到底怎么分:合伙企业报税的第一课
合伙人拿到钱之前,税务上已经“分”过一次了,这个“分”不是看钱有没有打到个人卡上,而是看账面上的应纳税所得额,哪怕企业当年没有实际分红,只要账上有利润,合伙人就要按份额准备申报。先确定合伙人是谁:自然人还是公司
合伙人的身份决定税种和税率,这是报税的第一步,常见的两类: - 自然人合伙人:缴纳个人所得税,适用“经营所得”5%-35%的超额累进税率,挣得越多,税率越高。 - 公司型合伙人:缴纳企业所得税,法定税率25%,若符合小型微利企业条件,实际税负会明显低于这个数。行业共识认为,很多合伙企业之所以吸引机构投资者,就是因为公司型合伙人可以把在合伙企业层面的亏损带回去抵税,比自然人灵活不少。
把利润“分”到每个人头上
分配比例优先看合伙协议,协议没写,就按“默认按出资比例分配”;连出资比例都算不清的极端情况,才按人头均分,注意,这里税务上认的是“协议约定”,不是实际转账记录,协议约定A分60%,哪怕A实际只拿了30%,也要按60%申报。各人按自己的身份去申报
自然人合伙人通过“个人所得税”系统申报,公司合伙人则并入自身的企业所得税年度汇算,两边申报的时间节点不一样,下面细说。
季度预缴:在电子税务局找到“经营所得”
自然人合伙人平时报税,路径非常明确: 1. 登录自然人电子税务局(网页版或扣缴端均可)。 2. 进入“经营所得”模块,选择对应的合伙企业。 3. 填写本季度的收入总额、成本费用,系统会自动算出累计应纳税所得额。 4. 按累计数套用5%-35%税率,减去已预缴的税款,就是本期应补金额。绝大多数省份的电子税务局都支持在线扣款,不用跑大厅,业内专家指出,季度预缴即使算不准,也要按时申报,否则会产生每日万分之五的滞纳金,这笔钱罚得相当肉疼。
年度汇算清缴:次年3月31日前
合伙企业不是按自然年度直接结束的,每个合伙人要在次年3月31日前完成上一年度的经营所得汇算清缴,多退少补,具体操作: - 自然人合伙人:登录个人所得税APP或自然人电子税务局,选择“经营所得年报”,系统会直接带出四个季度的预缴数据,核对后提交。 - 公司合伙人:不需要单独报年报,而是把合伙企业的分配额并入公司财务报表,在公司企业所得税汇算清缴时一起处理。别漏了增值税:合伙企业也要开票申报
很多合伙人盯着所得税,忽略了流转
合伙企业和有限公司报税的区别:一张表看懂
不少人纠结注册合伙企业还是有限公司,核心差异就在税务处理上,直接看对比:| 对比维度 | 合伙企业 | 有限公司 |
|---|---|---|
| 所得税 | 不缴企业所得税,穿透到合伙人 | 公司缴企业所得税,分红再缴个税 |
| 自然合伙人税率 | 5%-35%超额累进 | 工资薪金3%-45%,分红20% |
| 亏损处理 | 可分配给合伙人抵减其其他所得 | 只能在公司以后年度弥补 |
| 申报频率 | 季度预缴+年度汇算 | 按季预缴企业所得税+年度汇算 |
| 分配灵活性 | 按协议自由约定 | 按持股比例分红 |
什么时候选合伙企业更划算
适合用合伙企业的场景,通常集中在三个地方: - 投资类业务:股权投资、基金架构,收益主要靠资本增值,不涉及日常高额工资支出。 - 轻资产专业服务:律师事务所、会计师事务所、咨询公司,人力成本高,利润接近纯收入。 - 短期项目:项目结束就清算,不需要长期留存利润。在这些场景下,省掉了企业所得税这一层,自然合伙人的总税负大概率低于有限公司“企业所得税+分红个税”的双重路径。