先报关、后收汇、再申报,全程保留单证以备核查,同时把银行、外汇局、税务三方的节奏对齐。很多外贸老板以为收汇就是客户打钱、银行入账这么简单,但实际操作中因为单据不全、申报超时、账户被核查导致货款悬空的案例并不少见,下面把收汇这件事从流程到资料、从时效到风险拆开讲清楚。
出口收汇流程的核心步骤
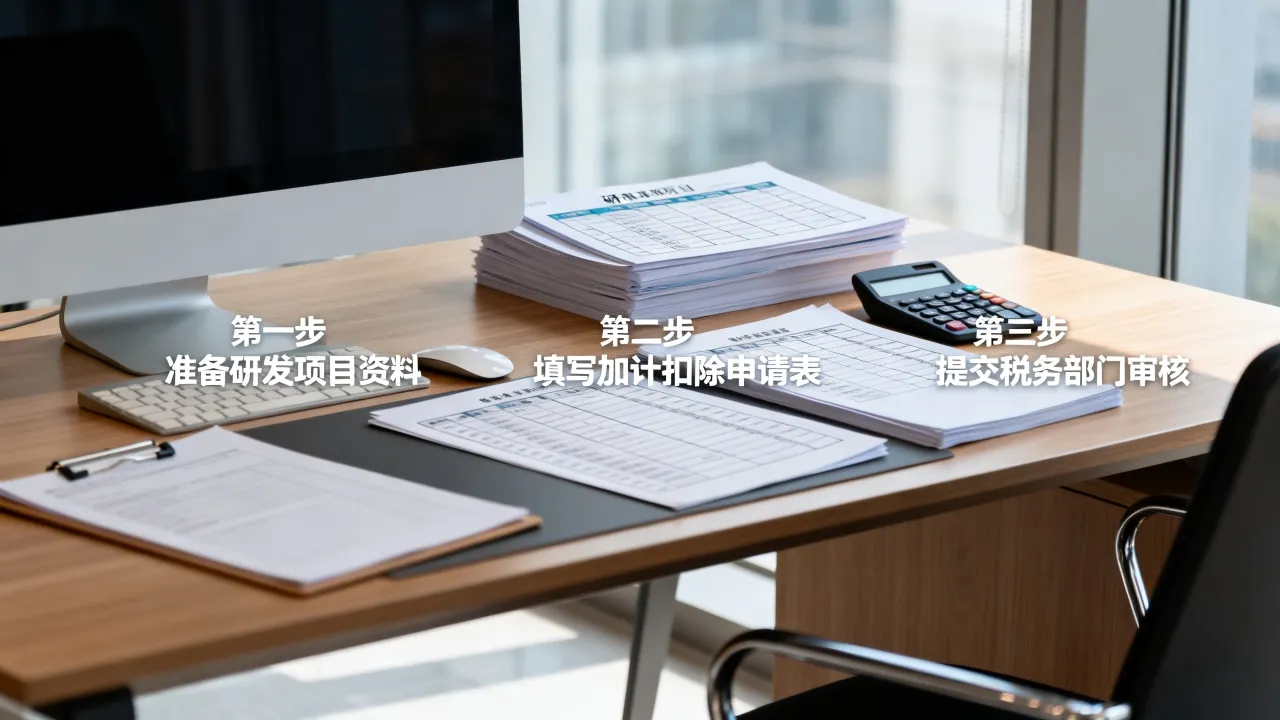
收汇不是单点动作,而是一条完整的链条,从签订合同那刻就得开始布局,外贸人最怕的情况是货发出去了、客户也打款了,但钱卡在银行或外汇局审核环节,要避免这种被动,就得知道每一步的先后顺序。第一步:签约前先确认收款路径
不同贸易术语下,收汇责任和单据要求不一样,如果做的是EXW或FOB,出口商只负责交货到指定地点或装运港,提单上的收货人信息直接决定后续银行审核能否通过,建议在合同里明确约定“凭提单复印件传真付款”还是“见提单正本付款”,防止客户拖延付款时间——这在疫情后已经成为行业共识。第二步:发货后及时准备交单材料
货代把提单寄给你之后,马上核对提单上的品名、数量、收货人是否与报关单一致,有个经常出现的坑是:报关时用的是中文品名,提单上是英文品名,银行审单时对对不上,直接导致退回修改,白白浪费两三天,收汇流程里最耗时的往往不是银行处理,而是你交上去的单据自己就先露了怯。第三步:通过银行办理入账与申报
国内出口收汇基本走“外汇收入申报—银行入账—结汇”三步,出口商把境外客户汇来的外汇收款通知交给银行后,银行会核对贸易背景,确认无误后计入企业外汇账户,之后你可以选择原币留存或即时结汇,近年来外汇局推行“多收汇、多结汇”便利化政策,优质企业可以享受先入账后核查待遇,但绝大多数中小企业仍走常规申报通道。申报时限别踩红线
货物出口后30天内未办理收汇申报的,系统会自动标记异常,一旦被标记,后续几笔出口收汇都会被重点审核,操作路径是:登录国家外汇管理局“货物贸易外汇监测系统”企业端,找到“出口收汇”—“申报管理”—“新增申报”,逐笔填写报关单号、金额和银行水单号,这里有个细节:报关单号和银行水单号必须一一对应,填错了系统根本不会接受。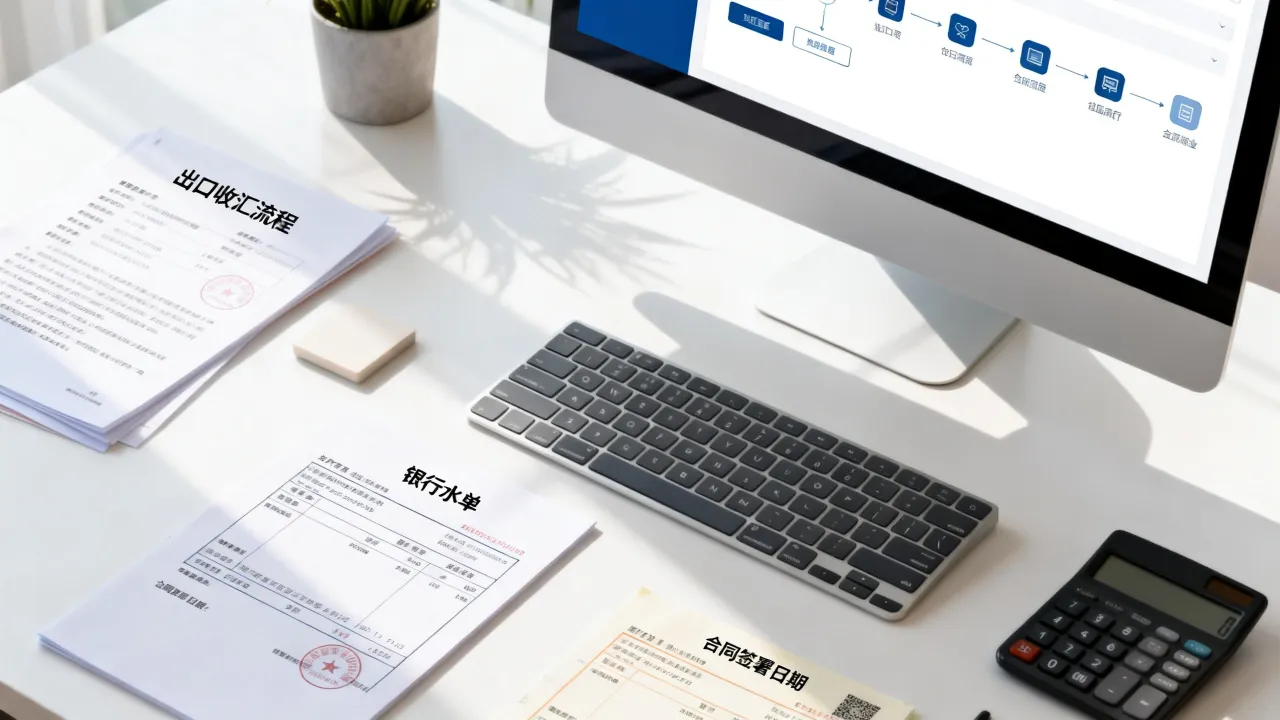
出口收汇需要什么资料?按银行和外汇局的常规要求,通常涉及四类:
- 基础贸易凭证:出口合同、形式发票、装箱单
- 运输单据:正本海运提单或空运单、报关单(退税联或核销联)
- 收汇水单:银行出具的涉外收入申报单,客户汇款申请书
- 辅助材料:如样品费、运费分摊说明,以及外管局要求的其他说明文件
这里面最容易忽略的是报关单退税联,很多企业收汇时用的是预收款或尾款,没有对应报关单,银行会要求提供“无报关单收汇说明”,说明这笔钱对应的货物是未来哪一票出口,这个说明没写清楚,银行有权暂缓入账。
不同结算方式下的资料差异
做T/T电汇,银行主要看水单上的附言是否写明合同号;做L/C信用证,则要按信用证条款制作全套单据,包括商业发票、提单、保险单、产地证等,银行审单时只看单据不看货物,做D/P付款交单和D/A承兑交单的,托收指示书上的交单条件和付款期限直接决定收汇安全性,可千万别写模糊。出口收汇到账时间多久
这是出口企业老板问得最频繁的问题,也是银行柜员被问得最多的,不同汇款路径、不同银行的效率差异很大。跨境汇款国际中间行链路
常规路径是:客户所在地银行(汇出行)→国际中间行(可能有1-2家)→国内收款银行(汇入行),中间行每经一手,就多一个处理环节,如果是汇到香港账户再转国内,多一次中转,时间自然拉长,多数情况下,欧美地区电汇到账需1-3个工作日,东南亚或非洲部分地区则可能耗时5-8个工作日。T/T与L/C到账时间对比
| 结算方式 | 到账耗时节点 | 常见总时间 |
|---|---|---|
| T/T电汇(前T/T全部货款) | 客户汇款后约1-3个工作日 | 1-3个工作日 |
| T/T电汇(后T/T尾款) | 提单副本发客户后约1-3个工作日 | 发货后3-7天 |
| L/C即期信用证 | 银行审单无误后2-3个工作日 | 交单后3-7个工作日 |
| L/C远期信用证(如60天) | 承兑日起算到期日 | 承兑后60天以上 |
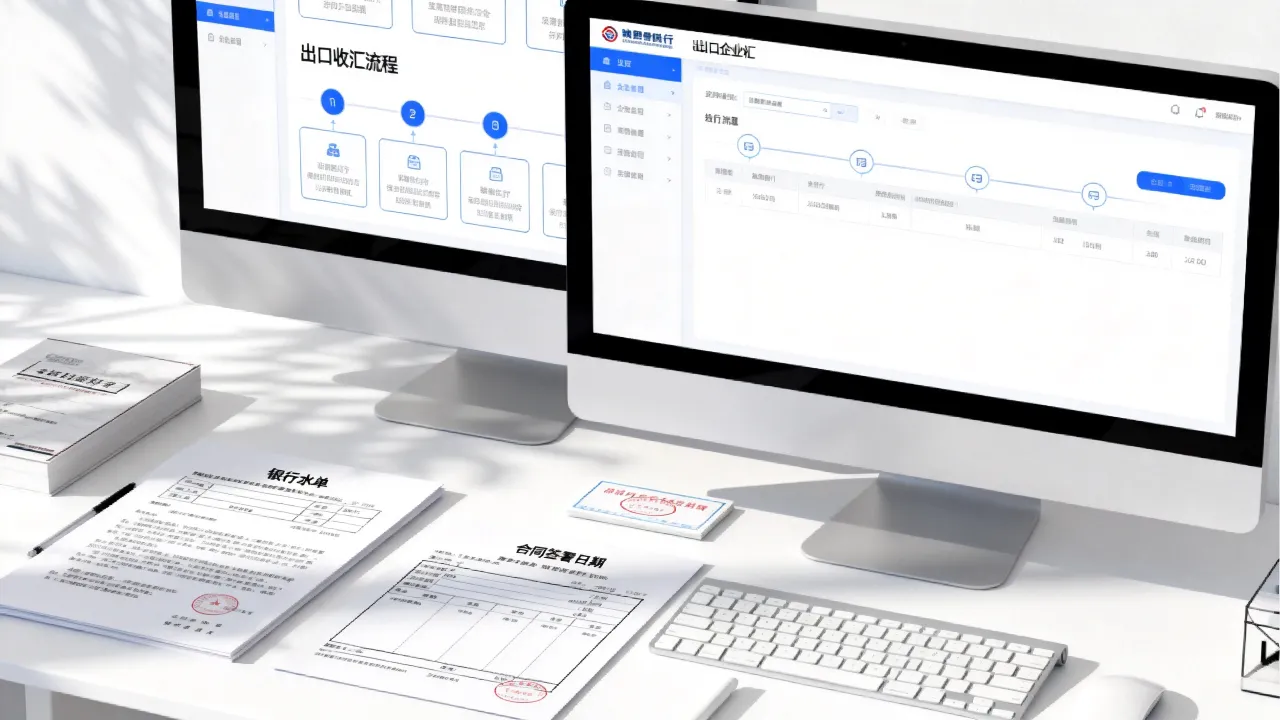
如果客户汇款超过5个工作日还没到账,别傻等,赶紧打印汇款水单联系收款银行查询“中间行扣款”或“受益人信息错误”的情况,实操中,客户名字拼写少了一个字母、公司账号少了一位,都会导致退汇重汇,这是最耗时间的。
出口收汇与出口退税怎么衔接
收汇和退税的关系,很多工厂老板一知半解,业内专家指出,出口退税申报系统已经把收汇信息设为必填项,没有收汇记录的报关单无法正常完成退税。收汇金额必须覆盖退税申报范围
出口企业当期的退税申报,其对应的收汇金额必须与报关单出口金额匹配,比如你出口一票价值2万美元的货物,报关单上写了2万美元,但实际收汇只有1.8万美元,退税系统会提示“收汇比例不足”,需要你补充差额收汇或提交合理的差额说明,做外贸的都知道,不满足“出口收汇”条件的报关单退不了税,这是硬性要求。逾期未收汇的处理办法
超过报关出口日期180天仍未收汇的,税务机关会暂不办理退税,不过政策也留了活口:因买方破产、战争、不可抗力等导致无法收汇的,可凭相关证明申请“视同收汇”,这就要求企业平时养成留存客户沟通记录的习惯——邮件、聊天记录、仲裁文件都可能有后续用处。出口收汇常见风险怎么规避
收汇环节中的“坑”可分为两类:一类是客户不靠谱,另一类是自身操作失误,第二类明明可以靠流程管理避开,却仍然拖垮了不少小团队。客户拖延付款的风险控制
尽量别给新客户放长期账期,拉美、南亚、部分非洲地区的银行外汇管制政策经常变动,今天能汇出,明天可能就需要央行审批,即使做D/P这种相对安全的结算方式,也要提前确认对方国家是否允许T/T直接汇入——有些国家强制要求L/C结算,你做D/P就是违法的。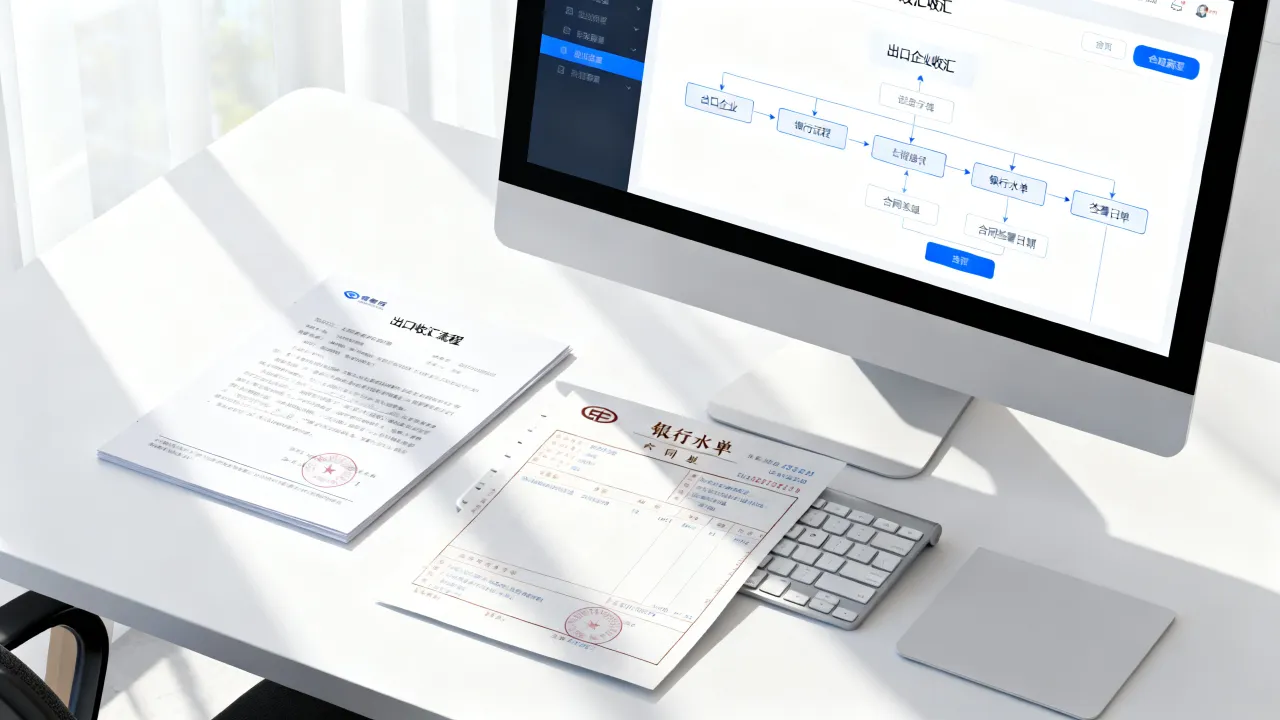
分类管理A/B/C类企业的区别
外汇局把出口企业按合规情况分为A、B、C三类,A类企业享有最便捷的收汇流程,可以用外汇收入直接支付进口货款(转口贸易支持);B类企业需要提供更多证明材料,频繁审查;C类企业则实行逐笔登记管理,严重违规可能被限制收汇,要维护A类资格,最核心的就是保持收汇申报率在合理水平、不出现逾期未申报记录。出口企业收汇的常见问题解答
问:客户用人民币结算,还能享受出口退税吗?
可以,跨境人民币结算不占用外汇额度,也不影响出口退税申报,收汇时选择“跨境人民币”选项,银行会开具人民币收款凭证,同样可以作为退税依据,操作上跟外汇收款没有本质区别。问:样品费或小额订单怎么收汇?
样品费金额小、笔数多,可以汇总申报,建议在申报时备注“样品费”,提供形式发票和快递运单即可,金额低于3000美元且不影响退税核销的,银行通常会简化审核。问:出口收汇银行手续费由谁承担?
国际惯例是客户负担汇出银行手续费(汇出费),出口商承担收款银行手续费(入账费)和中间行费用,实际操作中,可以和客户协商在合同中明确“所有银行手续费均由买方承担”,这样到账金额与应收金额就能保持一致。把收汇当作一项持续经营的内部流程来管理,而不是被动等待客户付款,外贸企业才能真正掌握现金流,外汇监管的底层逻辑很简单:合规的企业走加速通道,异常的企业被重点核查,资料齐、申报快、留存好,收汇这条路自然越走越顺。