简易征收怎么申报?备案后按征收率3%或5%填报增值税申报表,路径在电子税务局“增值税申报”模块。很多财务同行第一次接触简易计税,容易卡在备案和申报表填写环节,下面按实操顺序拆解,你可以对照自己的企业情况直接跟着走。
简易征收怎么申报?先认清适用场景
简易征收是增值税的一种计税方法,核心逻辑是不含税销售额×征收率,不涉及进项抵扣,多数情况下,适用对象是建筑服务、砂石开采、自来水销售、物业管理中的自来水费代收,以及部分老项目、清包工合同。
判断你的企业是否适用简易计税
拿建筑行业举例:清包工方式、甲供工程、建筑工程老项目,三类场景都可以选择简易计税,行业共识认为,老项目以建筑工程施工许可证注明的合同开工日期为准,签合同时锁定日期很关键。
- - 一般纳税人发生特定应税行为,可以选择简易计税,但选定后36个月内不得变更 - 小规模纳税人全部业务默认按征收率计税,无需单独备案 - 简易征收的征收率分两档:3%(绝大多数情形)和5%(不动产租赁、劳务派遣差额征税等)
这里有个高频误区:简易计税不是“免税”,只是税负计算方式不同,发票开具和申报流程依然要走完。
简易征收备案操作路径:电子税务局三步走
简易征收怎么备案这个问题,实际执行起来比想象中简单,目前全国多数省份的电子税务局已支持全流程线上办理,不需要跑办税大厅。
第一步:登录电子税务局找到备案入口
路径为:我要办税 → 税收减免备案 → 增值税简易征收备案,部分省份的入口名称是“税收优惠资格备案”,可以在搜索框直接输入“简易征收”关键词跳转。
第二步:填写备案信息并上传材料
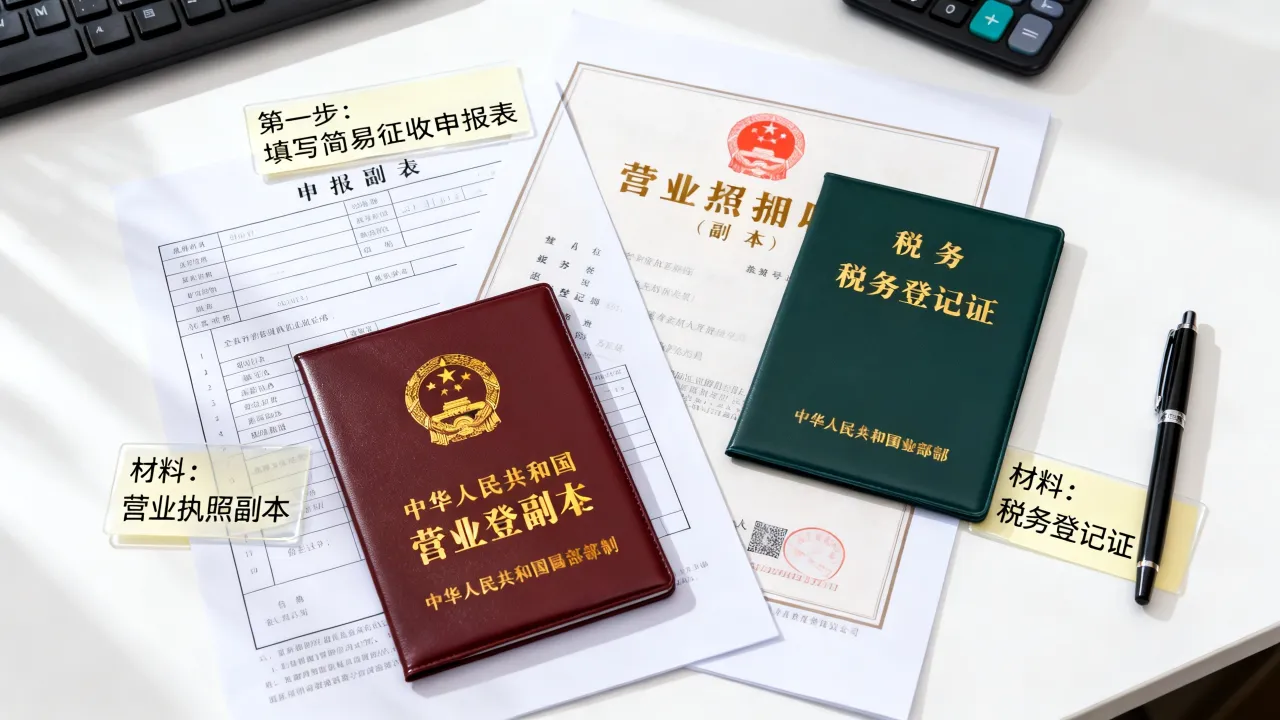
表单里需要选择备案类型,常见的有“建筑服务老项目”“建筑服务清包工”“建筑服务甲供工程”等,上传附件一般包括合同关键页扫描件、施工许可证(老项目需提供)、营业执照副本,如果合同暂时拿不到原件,可以用复印件加盖公章替代,但务必保证合同中能看出项目性质。
第三步:确认提交后查看审核进度
提交后,多数地区是即时办结,少数需要税务人员后台审核,办理进度查询路径:我要查询 → 办税进度及结果信息查询,后台审核的通常1至3个工作日内出结果。
【偶发情况提示】部分地区对砂石、自来水等特殊行业要求先做行业认定再备案,具体以当地税务局的业务指引为准,拿不准时,拨打12366热线,报上你的纳税人识别号和业务类型,坐席会给出明确答复。
简易征收怎么申报才能减少柜面驳回?
备案通过后,申报环节才是关键,申报表填写错误是柜面驳回的高发原因,核心在于搞清楚附表一和主表之间的数据勾稽关系。
一般纳税人填写申报表的三步法
如果你是一般纳税人,选择简易计税的业务需要和一般计税业务分开填写。
- - 附表一(增值税申报表附列资料一):在第9至12列“简易计税方法计税”栏次填写销售额和税额,建筑服务填在第12行“3%征收率的货物及加工修理修配劳务”对应位置,不动产租赁填第10行“5%征收率的不动产经营租赁服务”栏 - 主表(增值税及附加税费申报表):附表一的数据自动带入主表第5行“按简易办法计税销售额”和第21行“按简易办法计税的应纳税额” - 减免税明细表:如果涉及差额征税(比如劳务派遣、旅游服务),还要填写附列资料三,将扣除项目金额填进去,这样系统才认可差额后的销售额
附表一容易填错的两个格子
很多会计习惯把简易计税的销售额填到“一般计税”栏,导致系统比对不通过。3%征收率的项目填附表一第9至11列,5%征收率的项目填第10列对应行次,别和一般计税的13%、9%、6%混在一起。
小规模纳税人申报简易征收更直接
小规模纳税人申报简易征收,填写增值税及附加税费申报表(小规模纳税人适用),季度销售额未超过免税标准的,填写在“免税销售额”栏;超过标准的,填写在“应征增值税不含税销售额”栏,系统自动按征收率计算税额。
申报前核对进项转出数据
选择简易计税后,对应项目购进货物、劳务和服务取得的进项税额不得抵扣,如果你在简易计税期间取得了专票,且没有做进项转出,申报表比对环节会被卡住。
实际操作路径:登录电子税务局后,进入增值税及附加税费申报模块,系统会弹出“进项转出提示”,根据提示将简易计税项目对应的进项转出额填写在附表二第17行“简易计税方法征税项目用”栏。
简易征收税率5%和3%申报时怎么区分
这个对比问题在实务中被反复问起,不少企业因为分不清5%和3%的适用场景,申报时候选错征收率,次月被税务后台风险提示。
| 业务类型 | 征收率 | 申报表填写位置 |
|---|---|---|
| 建筑服务老项目/清包工/甲供 | 3% | 附表一第12行(3%征收率栏) |
| 不动产经营租赁(含住房租赁企业) | 5% | 附表一第10行(5%征收率栏) |
| 劳务派遣差额征税 | 5% | 附表一第10行,同时填写附列资料三差额扣除金额 |
| 销售自产砂石料/自来水 | 3% | 附表一第12行(3%征收率栏) |
差额征税的申报逻辑不同于全额征税:以劳务派遣为例,你收取的全部价款扣除代付给派遣员工的工资和社保后的余额为销售额,填报时不仅要选对征收率,还要在附列资料三里注明扣除金额,否则系统会按全额计税。
简易征收账务处理怎么做才能让账表一致
申报数据来源于账面,账务不清会导致申报表数字失真,具体科目设置建议:
简易计税账务处理的具体路径
发生应税行为时,借:应收账款;贷:主营业务收入、贷:应交税费——简易计税,实际缴纳税款时,借应交税费——简易计税,贷银行存款。
这里强调一个细节:简易计税不允许抵扣进项,取得的专票要价税合计入成本费用,如果会计人员把专票税额单独挂在“应交税费——待认证进项税额”,就破坏了简易计税的逻辑,导致账面和申报数据不一致。
不同纳税人申报周期的差异
- - 一般纳税人按月申报,每月15日前完成申报 - 小规模纳税人按季申报居多,季度结束后15日内申报 - 建筑企业跨县(市、区)提供建筑服务,要在建筑服务发生地预缴税款,回到机构所在地申报时扣除预缴金额
跨区域预缴时,在建筑服务发生地的办税厅或电子税务局填写增值税预缴申报表,按3%预征率预缴,回到机构地申报时,主表第28行“分次预缴税额”填入预缴数,系统自动抵减应纳税额。
简易征收常见申报问题集中答疑
简易征收怎么申报可以不用跑税务局?
全程线上即可完成,备案和申报都在电子税务局操作,备案通过后,申报时数据直接填报,唯一的线下例外是跨区域预缴,目前多数省份也支持在电子税务局“跨区域涉税事项报验”模块里在线预缴,首次办理时,建议提前准备好合同扫描件和对应项目清单,避免反复修改上传材料。
备案之前开出的发票按什么税率?
备案通过之前的收入,如果业务实质符合简易计税条件,可以在备案后对原发票开具错误的情形作废或红冲后重开,但需注意:选择简易计税的36个月内不变更,重开发票时系统会校验备案信息,如果未完成备案就按简易计税开票,会触发开票税率异常的预警提示。
简易征收销售额超过500万会被强制转一般纳税人吗?
会,无论是否选择简易计税,年应税销售额超过500万元(不含税)的小规模纳税人,税务机关会要求其登记为一般纳税人,登记为一般纳税人后,符合条件的业务仍然可以选择简易计税,但小规模纳税人身份不再保留,申报表类型也随之改变,改为填写一般纳税人申报表。
简易征收申报的核心逻辑就是:备对案、填对表、转对进项。选择简易计税路径后,增值税税负基本锁定在销售额的3%或5%,没有进项抵扣压力,建议财务人员在季度末或月度末提前三天完成数据核对,预留出申报表修改的缓冲时间。