技术服务费怎么做账?核心就一句话:拿合同和合规发票,按用途选科目,跨期费用记得摊销。 很多会计拿到技术服务费发票,第一反应是找“技术服务费”科目,但翻遍科目表却找不到标准答案,这笔钱入哪个科目,取决于你买的是未来的服务,还是已经完成的服务,以及这笔费用跟你的产品有没有直接关系,下面把常见场景一次说清。
技术服务费计入什么科目?先分清用途再决定
技术服务费没有固定的“专属科目”,但行业共识认为,它的归宿主要看业务实质,你只需要问自己三个问题:这笔服务是给哪个部门用的?是短期一次性还是长期持续?跟主营收入是否直接挂钩?
常规做法:多数情况下入“管理费用-技术服务费”
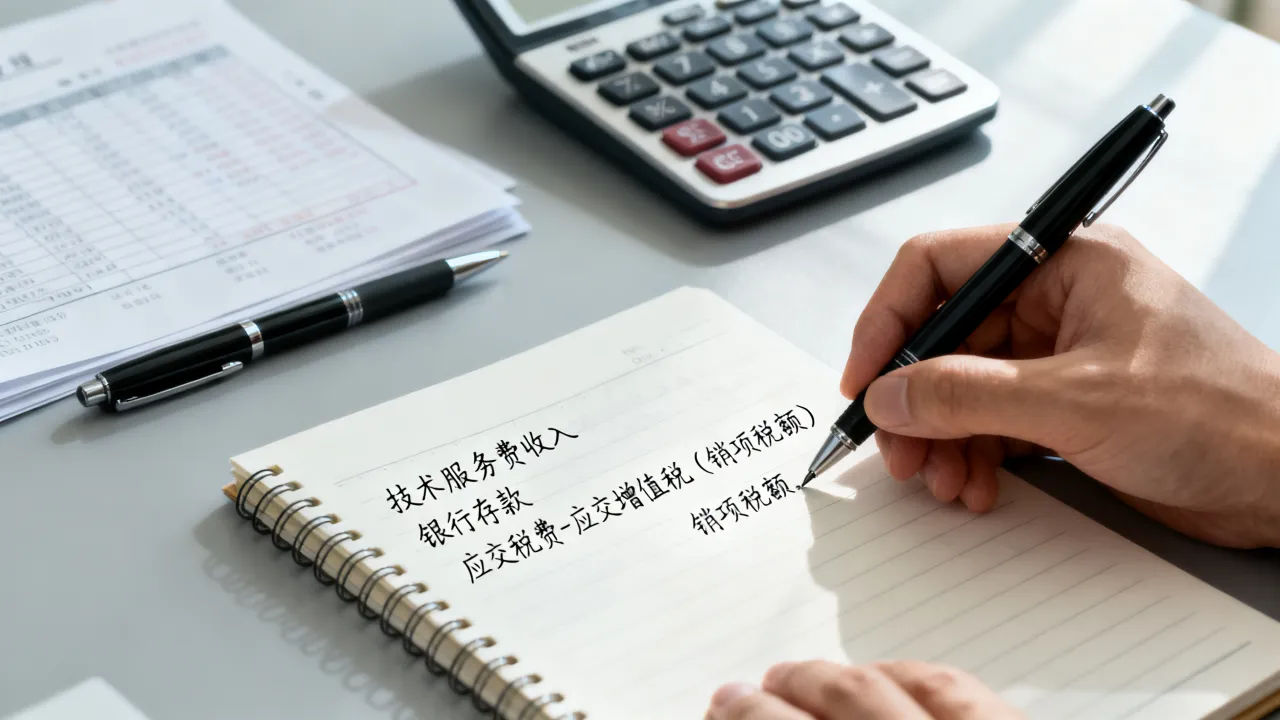
如果你的公司买技术服务,是为了维持日常运营,比如网站维护、软件升级、技术咨询,且这些服务不直接产生销售,那就放进管理费用,这是最常见的情况,记账凭证也很简单:借“管理费用-技术服务费”,贷“银行存款”或“应付账款”。
举个例子,你公司请外部团队维护ERP系统,每年一次性支付服务费,这笔费用跟生产车间没有直接关联,属于管理层面的技术支撑,计入管理费用就是标准操作。
技术服务费直接对应产品收入:计入“主营业务成本”或“销售费用”
如果你的服务费是跟着订单走的,比如你给客户提供设备,同时外购了安装调试技术服务,这笔钱直接构成你的交付成本,此时计入“主营业务成本”更合理,还有一类情况,比如为推广产品而支付的演示技术服务费,放进“销售费用”也说得通。
判断标准很简单:不花这笔钱,你的主营业务就完不成,它就是成本;不花这笔钱,只是影响到销售推广,它就是销售费用。
为特定在建项目支付服务费:先资本化
如果是新建厂房、生产线,或者开发软件需要外部技术服务,且这笔费用能归集到一个具体项目上,那就不能直接进费用,计入“在建工程”或“无形资产-软件开发成本”,等项目达到预定可使用状态后,再转入固定资产折旧或无形资产摊销。
业内专家指出,很多科技公司犯的错误就在这里:把本该资本化的技术开发服务费直接费用化,结果当期利润被大幅拉低,税务上也不认同。
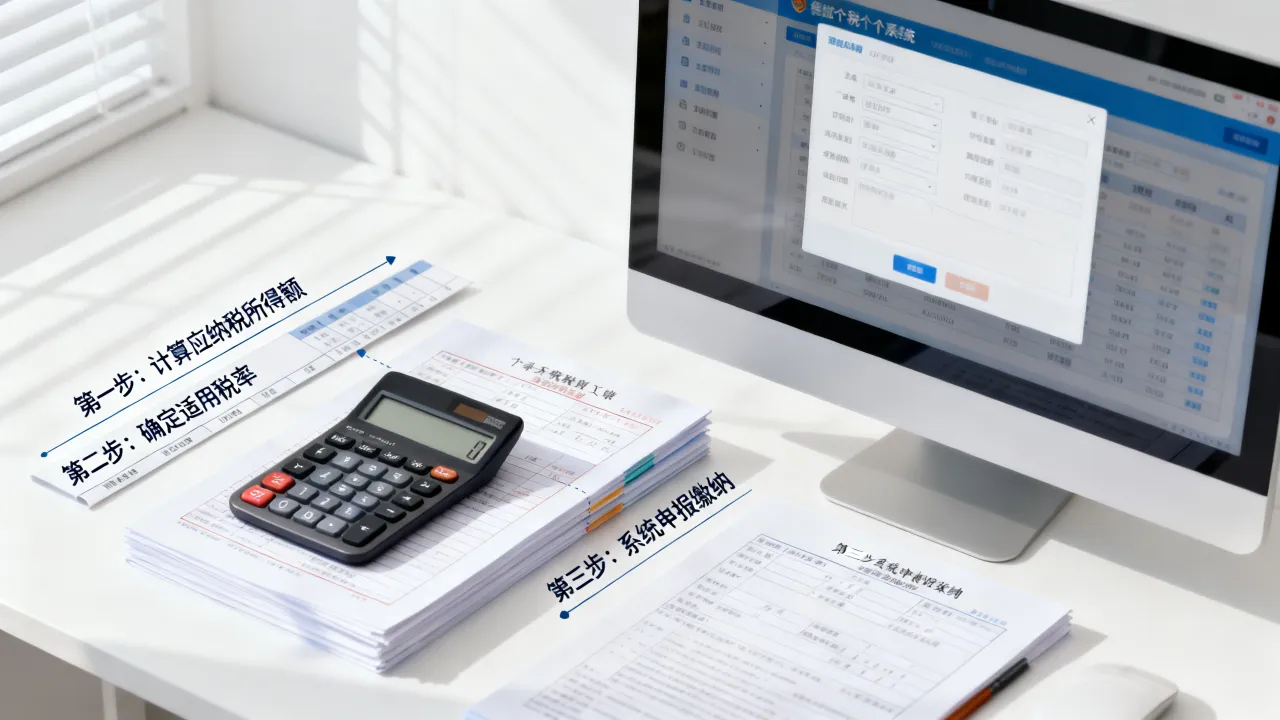
技术服务费发票怎么做账?三个关键步骤带你走一遍
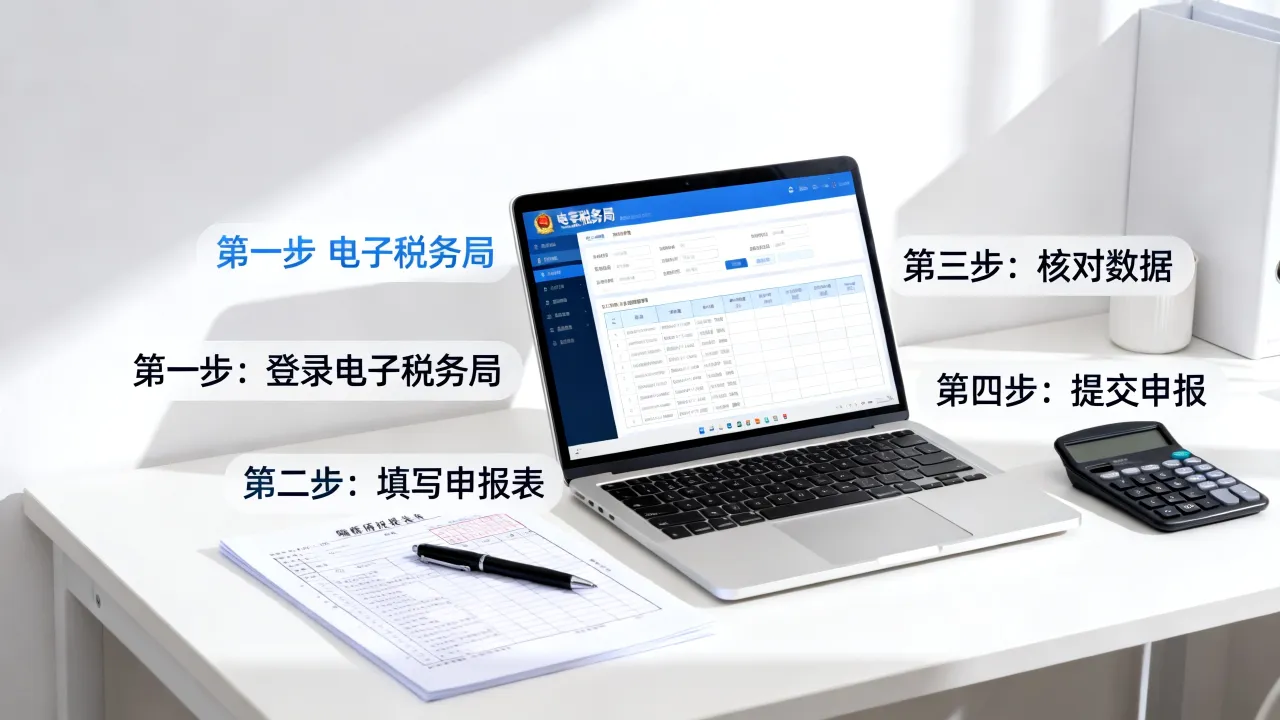
拿到发票后不要急着做分录,先按下面三步走,能少走很多弯路。
第一步:审核发票内容是否完整
技术服务费发票必须具备:销售方名称和税号、购买方名称和税号、服务名称(写明“技术服务费”)、金额、税率、税额,特别注意,现代服务类发票应注明服务内容,不能只写“服务费”三个字,如果发现品名不符,比如开成“咨询费”,要赶紧退回重开,否则后面做账和税前扣除都有麻烦。
第二步:编制记账凭证
根据服务期限和金额大小,分两种情况处理:
- 一次支付且服务期在一个年度内:直接做当期费用,借“管理费用-技术服务费”或对应科目,贷“银行存款”。
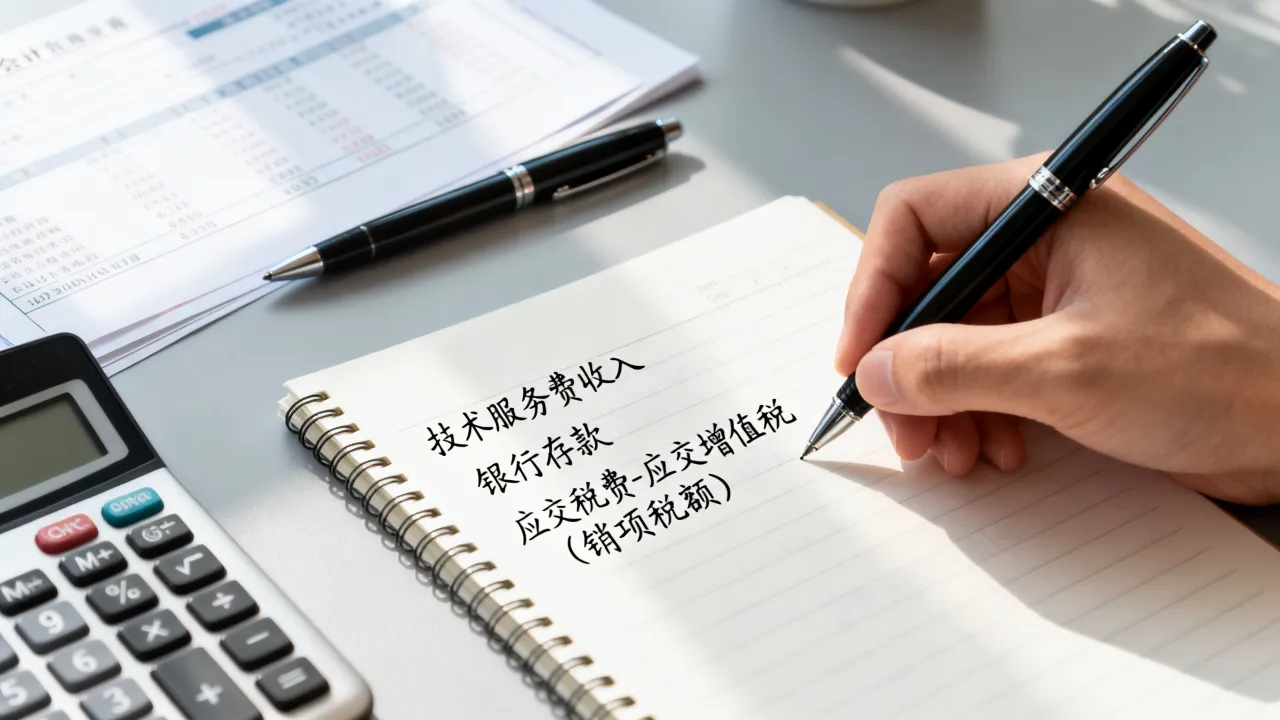
- 支付的是跨年服务费:先计入“其他应收款-待摊技术服务费”或“长期待摊费用”,然后按月分摊,分录为:付款时借“其他应收款”或“长期待摊费用”,贷“银行存款”;每月摊销时借“管理费用-技术服务费”,贷“其他应收款”或“长期待摊费用”。
第三步:留存合同与付款凭证
做账只是结果,支撑依据才是关键,将技术服务合同、发票、银行回单、服务成果交付单(如验收报告)一起装订归档,很多企业被税务稽查,不是因为分录写错,而是因为只有一张发票,没有合同和履约痕迹,这个习惯务必养成。
技术服务费摊销怎么处理?别把长期服务当成当期费用
跨年技术服务费的处理,是新手会计最容易卡壳的地方,如果你今年一次付了三年运维服务费,然后全计入今年费用,那今年利润会严重失真,明年后年却没有任何费用对应收入,正确的做法是配比原则下的分摊。
跨年度且金额较大:用“长期待摊费用”过渡
支付时:借“长期待摊费用-技术服务费”,贷“银行存款”,然后根据合同服务期限,比如36个月,每月做:借“管理费用-技术服务费”,贷“长期待摊费用”,这样每个月的费用负担就均匀了。
金额小期限短:简化处理一次性进费用
如果服务费只有几千元,期限也就三个月,那再摊销就有点“杀鸡用牛刀”,根据会计重要性原则,直接一次性计入当期费用即可,比如你花1500元买个季度技术咨询服务,直接进管理费用,省时省力。
软件技术服务费摊销怎么处理?参考行业习惯
软件订阅、SaaS服务、云资源技术服务费,现在普遍按年度订阅,行业共识认为,这类服务虽然提供的是“持续服务”,但如果合同明确按年收费,可以直接按期摊销,具体操作:如果服务期间跨年度,按照“长期待摊费用”或“预付款项”核算;如果服务期恰好一个自然年,则可以分月摊销,也可以一次性计入当年费用,不同期限规模的企业做法略有差异,但核心逻辑是一致的:让费用与服务受益期匹配。
实操中如何计算每月摊销额?
很简单:用含税或不含税价除以服务总月数,假设你支付了含税12000元的年度技术服务费,服务期是2026年1月1日到12月31日,每月摊销金额就是1000元,分录为:借“管理费用-技术服务费”1000,贷“长期待摊费用”1000,注意,如果合同约定不含税价,则按不含税价摊销,进项税已单独认证抵扣。
技术服务费做账时,这些坑千万要避开
做账不难,但避坑需要经验,以下几个问题,几乎每个会计都会碰到,处理不好不仅账目混乱,还可能带来税务风险。
没有发票就入账,所得税汇算要调增
技术服务费没有取得合规发票,账上可以记,但企业所得税汇算清缴时,税局不认可,你需要在申报时做纳税调增,相当于多交税,有的小企业主想省事,用收据入账,到了汇算期才发现要补税,非常被动,做账是会计的事,但凭证合规是底线。
混淆资本化与费用化边界
这直接影响企业当期利润和资产结构,区分方法就一条:这笔服务费是否为一个长期、有形的资产或项目服务?比如为软件开发发生的技术测试服务,可以计入无形资产开发成本;为日常系统维护发生的人工服务,只能进当期费用,没有中间地带。
技术服务费与咨询费别搞混
咨询费偏向于管理建议、战略规划,技术服务费则指向具体的技术实施、系统维护、产品研发等,账务上虽然都可以进管理费用,但税务上虚开发票风险不同,现实中,有的企业把咨询费发票当作技术服务费抵扣,被税局质询服务内容时,合同、履约证据都拿不出来,品名、合同、业务实质三者一定要对应。
技术服务费增值税税率是多少?
这个问题几乎每天都有会计问,提供技术服务属于现代服务,一般纳税人适用增值税税率6%,小规模纳税人征收率3%(现行优惠期间可能按1%),做账时要注意,价税分离:不含税金额进成本或费用,进项税额单独确认,除非你是小规模纳税人不能抵扣,发票税率栏次会写明,你按发票金额入账即可。
常见问题解答
技术服务费计入什么科目?是一次性法?还是摊销?
技术服务费计入哪个科目,取决于服务性质,如果服务期间在一个会计年度内且金额不大,一次性计入“管理费用-技术服务费”;如果服务跨年度且金额较大,先计入“长期待摊费用”,然后按月摊销,跟产品收入直接相关的技术服务费,可计入“主营业务成本”或“销售费用”,你可以先问自己:这笔钱花完,换来的是短期管理便利,还是长期项目资产?答案就出来了。
技术服务费多久摊销一次?是不是必须按月摊?
按权责发生制,摊销频率应与受益期匹配,多数情况下,会计以月为单位进行摊销,因为财务报表是按月编制的,如果你按季度做账,也可以季度摊销,但跨年度时还是建议按月摊,这样利润曲线更平滑,实际操作中,如果合同服务期不满一年,且金额低于5000元,可以一次性进费用,税法上也不要求必须摊销。
技术服务费发票怎么做账才能避免税务风险?
核心是“三流合一”——合同流、发票流、资金流必须一致,做账时,检查凭证附件是否包含:技术服务合同、合规发票、银行付款回单、验收或交付文档,如果服务已经完成但发票还没到,可以先暂估入账,借“管理费用-技术服务费”,贷“应付账款-暂估”,等收到发票后再冲销暂估,按正常分录处理,这样既满足财务核算及时性,也不会在汇算清缴时因为没发票而被动调整。
技术服务费做账,归根到底就是“按用途分科目,按期限做摊销,按流程留证据”。 只要抓住这三条,无论你是新手会计还是小企业主,都能把这笔账做得清清楚楚,经得起自己复核,也经得起税务检查。