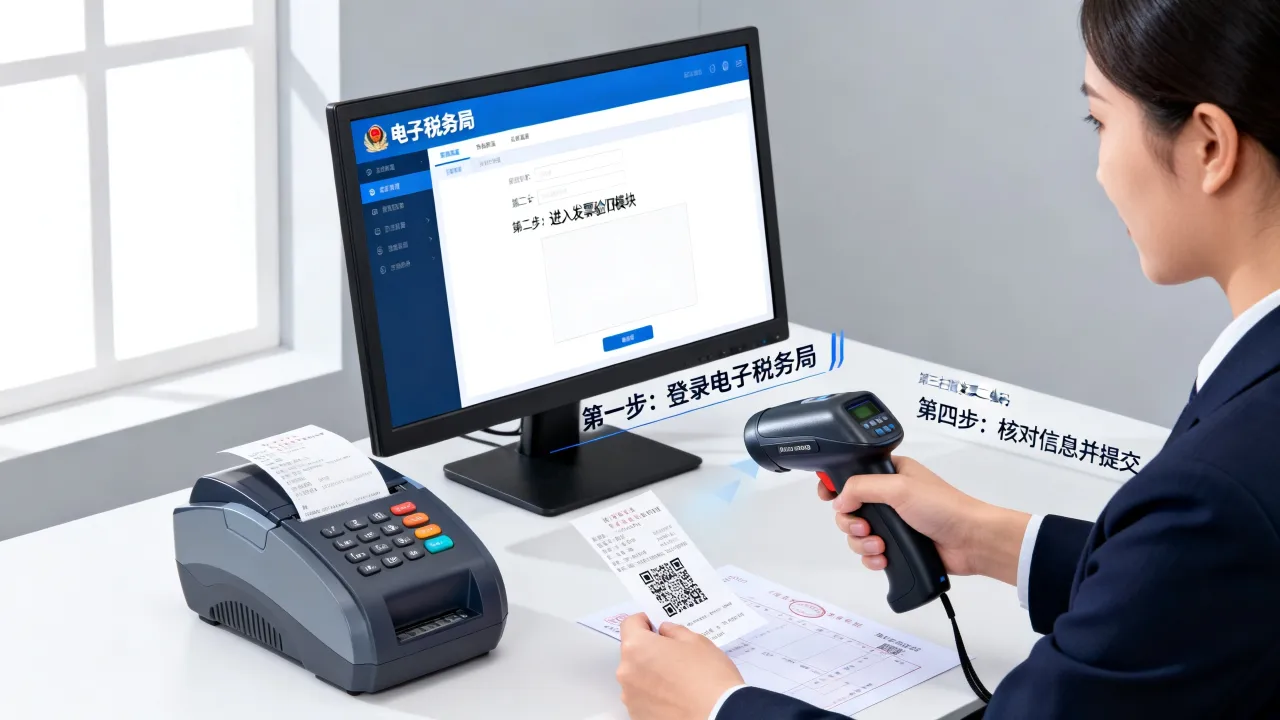
发票验旧审验表是企业财务工作中常见的表格,主要用于对已开具发票的使用情况进行核对与审验,确保发票管理的合规性与准确性,填写该表格需要遵循规范流程,结合发票管理要求及企业实际情况,以下是详细的填写指南:

基础信息填写
基础信息是表格的核心部分,需准确反映发票的基本情况。
- 发票代码与号码:严格按照发票票面信息填写,确保代码与号码一一对应,避免跳号或重复,若为增值税发票,需核对发票左上角的发票代码(8位或12位)及右上角的发票号码(8位)。
- 开票日期:填写发票开具的具体日期,格式一般为“YYYYMMDD”,需与票面日期一致,不得涂改或提前、延后填写。
- 购销双方信息:包括购方名称、纳税人识别号、地址电话、开户行及账号,销方信息同理,需确保信息与税务登记信息一致,若为代开发票,需注明代开单位信息。
与金额核对
此环节需重点核对发票的合规性与准确性,避免出现数据错误或漏填。
- 货物或应税劳务名称:填写发票开具的具体项目名称,需与实际业务相符,不得简写或使用模糊表述,销售办公用品需注明“办公用A4纸”等具体品名。
- 金额与税额:分别填写价税合计金额、税率、税额及不含税金额,需确保金额计算准确,价税合计=不含税金额×(1+税率),税额=不含税金额×税率,若为免税发票,需在税率栏填写“免税”字样。
- 发票类型:明确填写发票种类,如增值税专用发票、普通发票、电子发票等,电子发票需注明“电子”字样并附下载链接或截图编号。
验旧与审验结果
此部分用于记录发票的核验情况,是税务部门检查的重点内容。

- 验旧状态:勾选“已验旧”或“未验旧”,已验旧发票需填写上次验旧日期及税务部门核验编号。
- 审验上文归纳:根据发票合规性填写“通过”“不通过”或“需补充资料”,若不通过,需注明具体原因,如“发票代码与号码不符”“金额计算错误”等。
- 经办人签字:由财务人员或发票经办人签字确认,并填写日期,确保责任到人。
注意事项
- 信息一致性:表格填写内容需与发票票面信息、税务系统记录完全一致,避免因信息不符导致审验失败。
- 附件完整性:若发票丢失或毁损,需附书面说明及企业公章,并注明原因;电子发票需打印纸质版并加盖发票专用章。
- 规范填写:使用黑色签字笔或钢笔填写,字迹清晰,不得涂改;若填写错误,需在错误处划线更正并加盖经办人章。
常见错误与规避方法
- 跳号或重复填写:建立发票台账,按顺序记录发票领用、开具、验旧情况,避免号码错乱。
- 税率适用错误:根据最新税收政策确认税率,例如服务业适用6%、货物销售适用13%等,不确定时咨询税务部门。
- 购销方信息不全:定期核对税务登记信息,若企业名称、税号等变更,需及时更新并同步至发票管理流程。
通过以上步骤,可确保发票验旧审验表的填写规范性与准确性,有效提升企业发票管理效率,降低税务风险,财务人员需熟悉税收政策及发票管理规定,定期参加培训,确保工作合规。
相关问答FAQs
Q1:发票验旧审验表中“验旧状态”如何判断是否已验旧?
A1:验旧状态需根据税务部门的要求判断,一般情况下,已通过税务系统验旧的发票,可在电子税务局查询到验旧记录,此时需填写“已验旧”并记录验旧日期及编号;若发票尚未提交税务系统或验旧失败,则填写“未验旧”,并注明原因。
Q2:填写表格时发现发票金额与实际业务不符,应如何处理?
A2:若发现发票金额与实际业务不符,需先联系开票方冲红原发票,再按正确金额重新开具发票,冲红流程需符合税务规定,填写《红字发票信息表》,并在系统中作废或冲销原发票,之后,用新发票重新填写验旧审验表,确保金额与实际业务一致。