在全球化经济浪潮下,越来越多的个人与企业通过互联网向海外客户提供产品或服务,如何高效、合规地收取海外服务费成为关键问题,这不仅涉及资金安全,还需兼顾跨境税务、外汇管制及不同国家的支付习惯,本文将从主流收款渠道、税务合规、风险控制及实操建议四个维度,系统解析海外服务费的收取方法,助您构建稳健的跨境收款体系。

主流收款渠道:选择适配业务需求的支付工具
收取海外服务费的核心在于选择安全、低成本的跨境支付渠道,当前主流方式可分为三类,需根据业务规模、客户地区及资金用途综合考量。
国际第三方支付平台:灵活适配中小型业务
对于自由职业者、中小企业或初创团队,国际第三方支付平台是入门首选,例如PayPal支持全球200+国家/地区的个人与企业付款,客户可通过信用卡、借记卡或账户余额完成支付,到账时间通常为13个工作日,手续费约为交易金额的4.4%+固定费用(如美国账户为0.3美元),其优势是操作简单、无需境外银行账户,但提现至国内银行需通过第三方机构(如万里汇),叠加汇率损失与二次手续费。
传统银行电汇(T/T):适合大额稳定交易
银行电汇是传统跨境支付方式,通过SWIFT网络实现资金划转,安全性高、到账金额确定(无中间行扣费争议),适合大额服务费(如年费、项目尾款),但需注意:客户需提供SWIFT代码(BIC)、IBAN(欧洲)或路由号(美国)等详细信息,到账时间通常为37个工作日,手续费方面,国内银行按金额阶梯收取(如中国银行1万美元以下约150元/笔),且中间行可能额外扣费(通常1030美元),电汇对客户信息准确性要求极高,错误可能导致退回或延迟。
跨境支付公司:平衡成本与效率的专业解决方案
针对高频、小额的跨境服务收款(如SaaS订阅、在线咨询服务),跨境支付公司(如Stripe、Adyen、万里汇、PingPong)更具优势,这类平台通常支持多币种收款(如美元、欧元、英镑),可直接结算至国内银行账户,汇率优于银行中间价,且手续费较低(如Stripe对互联网企业收取2.9%+0.3美元/笔),部分平台还提供本地化支付方式,如欧洲的SEPA转账、东南亚的电子钱包,提升客户支付体验,但需注意,此类平台需企业完成资质审核(如营业执照、服务合同),对个人服务商的覆盖范围有限。
税务合规:跨境服务的“必修课”
跨境收款的核心风险之一是税务合规,不同国家对境外服务收入有不同的征税规则,若处理不当,可能面临罚款或法律纠纷。
明确税务居民身份与常设机构(PE)认定
税务居民身份是纳税义务的基础,若企业或个人在中国注册运营,无论服务对象是否为海外客户,均需就全球所得缴纳企业所得税(25%)或个人所得税(劳务报酬所得),若海外客户所在国认为企业在当地构成“常设机构”(如通过员工、代理人或服务器持续提供服务),则需在当地缴税,美国对“与美国贸易或业务有效连接”的境外服务收入征税,欧盟则通过“数字服务税”对大型互联网企业服务收入征税。

主动申报:避免双重征税与法律风险
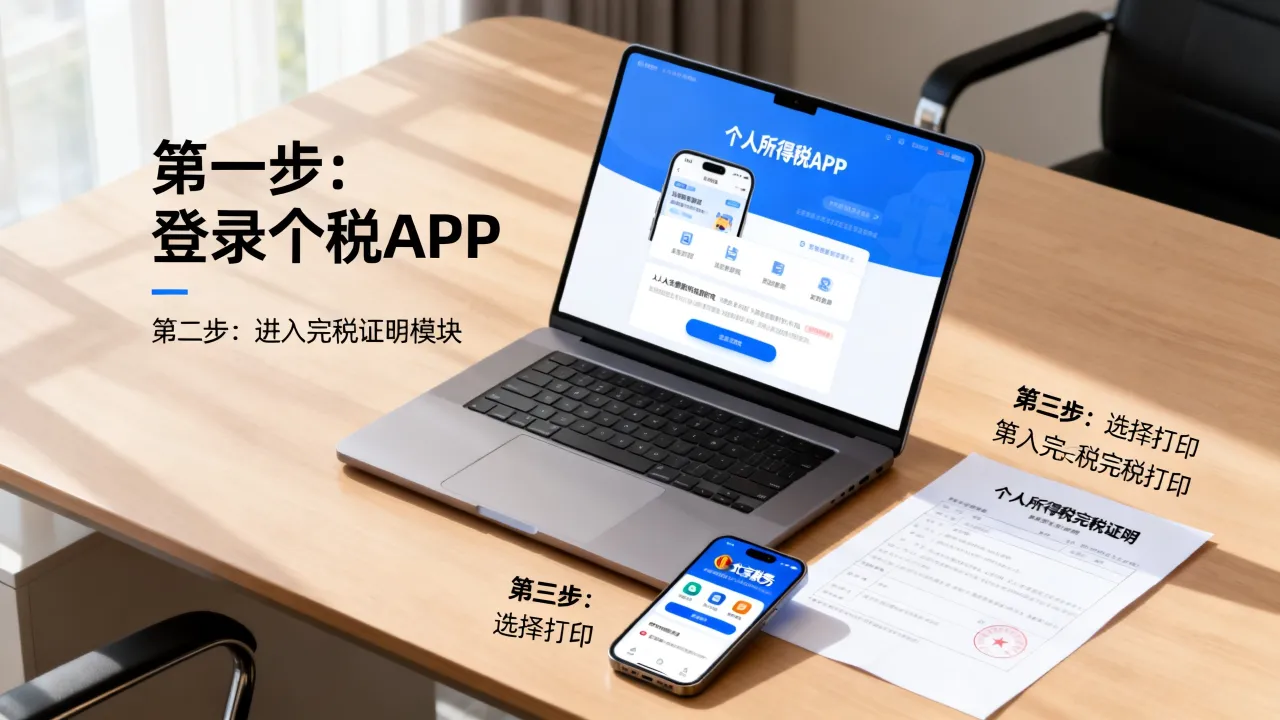
为避免双重征税,中国已与全球100+国家签订《税收协定》,规定境外服务收入在来源国已缴税款,可在中国境内抵免,但需主动向税务机关申报:企业需在年度汇算清缴时填写《居民企业境外所得税收抵免明细表》,个人则需通过“个人所得税”APP申报境外劳务所得,并提供完税证明(如来源国税务局出具的缴税凭证),若客户所在国要求预提所得税(如美国对非居民服务收入征收30%预提税),需在合同中明确税费承担方,并由客户代扣代缴。
合规开票与凭证管理
跨境服务需提供合规发票:企业可开具增值税普通发票(注明“跨境服务”),并附上服务合同、付款凭证等材料;个人则可通过税务机关代开发票,需提供身份证、服务协议及完税证明,建议建立电子档案系统,保存跨境交易相关凭证至少5年,以应对税务稽查。
风险控制:保障资金安全与交易稳定性
跨境收款涉及汇率波动、欺诈风险及政策变动,需通过多维度措施降低风险。
汇率风险管理:锁定成本与收益
外汇汇率波动可能导致实际收款金额缩水,建议优先选择支持实时汇率锁定的支付平台(如PingPong的“锁汇”功能),在客户付款时即确定汇率,避免后续贬值损失,对于大额或长期服务合同,可采用“分批次收款+定期锁汇”策略,分散汇率风险,关注美元、欧元等主流货币的走势,避免在汇率低点集中提现。
欺诈与拒付风险防范
海外交易中,信用卡拒付(Chargeback)是常见风险,尤其数字服务(如在线课程、咨询)因无实物交付,易被客户恶意拒付,防范措施包括:①对高风险客户(如新注册、IP地址异常)进行身份验证;②在服务合同中明确退款政策,拒绝“无理由退款”;③保留服务交付证据(如沟通记录、交付确认书);④优先使用“不可撤销”的支付方式(如银行电汇),减少信用卡交易比例。
关注政策变动:动态调整收款策略
各国支付与外汇政策频繁调整,如欧盟PSD2法规强化了对第三方支付机构的监管,印度对跨境服务费征收 Equalisation Levy(平衡税),建议通过国际商会(ICC)、专业跨境服务机构获取政策动态,或咨询当地税务律师,确保收款方式始终符合最新法规。

实操建议:从签约到回款的完整流程
合同明确条款:规避纠纷
在服务合同中需明确以下内容:①收款币种(建议以美元或欧元为主,减少汇率转换);②付款方式(如“30%预付款通过电汇支付,70%尾款通过PayPal结算”);③税费承担方(如“客户需承担所在国预提所得税”);④延迟付款的违约金(如“逾期30天按0.05%/日收取滞纳金”)。
优化客户支付体验:提升回款效率
不同地区客户有不同支付偏好:欧美客户偏好信用卡、PayPal;东南亚客户常用电子钱包(如GrabPay、Dana);中东客户倾向银行转账,可通过支付聚合工具(如Adyen)整合多种支付方式,让客户选择最便捷的渠道,在账单中清晰标注收款账户信息(如SWIFT代码、IBAN),避免因信息错误导致退回。
资金管理:合理规划提现与结汇
收到海外款项后,需及时提现结汇,建议:①优先选择T+1或T+2到账的支付平台,避免资金长期滞留;②关注国内外汇管制政策,个人每年结汇额度为5万美元(需提供真实用途证明),企业可通过“货物贸易外汇监测系统”办理结汇;③预留部分资金应对突发费用(如中间行扣费、税务补缴)。
相关问答FAQs
Q1:个人自由职业者收取海外服务费,如何合规申报个税?
A:个人从海外取得的劳务报酬所得,属于“来源于中国境外的所得”,需在中国缴纳个人所得税,具体步骤:①确认收入性质:若与境外客户签订合同、在境外提供服务,可能适用“境外所得免税”(需提供境外完税证明);若主要在中国提供服务,则需全额纳税。②计算应纳税额:劳务报酬所得以收入减除20%费用后的余额为应纳税所得额,适用20%40%的超额累进税率。③申报方式:通过“个人所得税”APP选择“年度自行申报”,填写境外收入信息并上传完税证明(若已在境外缴税),可申请抵免已缴税款。
Q2:海外客户以电汇支付服务费,到账金额少于预期怎么办?
A:银行电汇中,中间行扣费是导致到账金额减少的常见原因,解决方法:①合同中明确“费用承担方”,约定“所有银行手续费由付款方承担”,并要求客户在汇款时注明“OUR”(全部费用由付款方承担);②要求客户提供“全额到账”证明,若因中间行扣费导致金额不足,由客户补足;③选择对中间行扣费较低的银行(如中国银行、工商银行的跨境电汇手续费相对透明),或通过跨境支付公司(如万里汇)收款,其通常已包含中间行费用,到账金额更稳定。