已经开具的发票如何作废
在企业的日常财务工作中,发票管理是至关重要的一环,由于开票操作失误、客户信息变更或交易取消等原因,有时需要对已经开具的发票进行处理,发票作废是一种常见的处理方式,但需严格遵循税法规定及操作流程,以确保财务合规,本文将详细说明已经开具的发票作废的条件、具体步骤及注意事项,帮助财务人员规范操作。

发票作废的基本条件
并非所有已开具的发票都可以随意作废,需满足以下条件:
- 时限要求:发票作废需在开票当月内完成,如果跨月,则无法通过作废功能处理,只能通过红字发票冲销。
- 状态要求:发票尚未交付给客户,且未进行认证(若为增值税专用发票)或入账(若为普通发票)。
- 联次完整:发票的所有联次(包括存根联、发票联、抵扣联等)需保持完整,无法缺失或损坏。
若不满足上述条件,强行作废可能导致税务风险,因此需提前确认发票状态及时间节点。
发票作废的具体操作步骤
以增值税发票为例,发票作废的操作流程通常包括以下步骤:
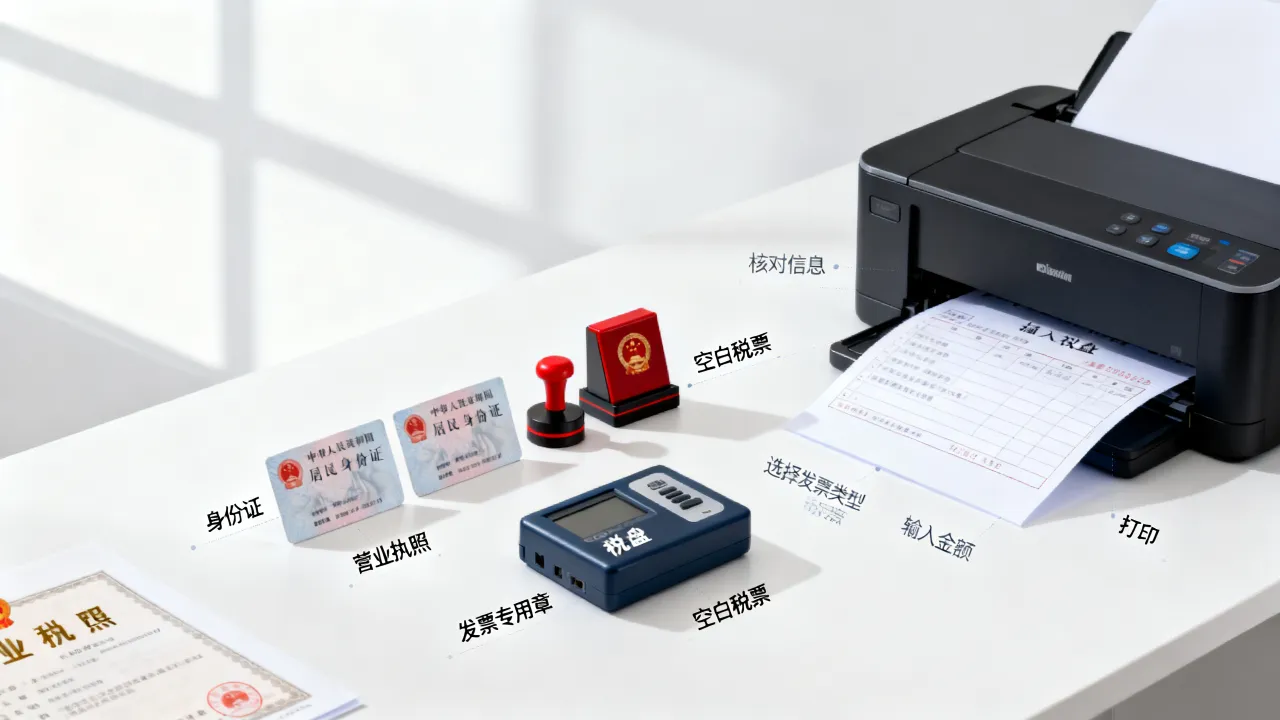
- 登录开票系统:通过税务部门指定的开票软件(如航天信息或百望开的票系统)进入开票界面。
- 查询发票信息:在“发票管理”模块中,选择“发票查询”,找到需要作废的发票,可通过发票代码、号码或日期等条件快速定位。
- 执行作废操作:选中目标发票后,点击“作废”按钮,系统会弹出确认提示,仔细核对发票信息无误后,确认作废。
- 打印作废证明:部分开票系统支持自动生成作废清单,建议打印并留存,作为财务凭证备查。
- 核对作废结果:作废后,再次进入查询界面确认发票状态已显示为“作废”,避免遗漏。
对于普通发票,操作流程类似,但需注意不同地区开票系统的细微差异,建议提前咨询当地税务部门。

跨月发票的处理方式
若发票已跨月或已交付客户,无法直接作废,需通过红字发票流程处理:
- 开具红字信息表:在开票系统中选择“红字发票申请单”,填写对应蓝字发票的信息,并提交税务部门审核。
- 税务审核:税务部门审核通过后,系统会生成《红字发票信息表》。
- 开具红字发票:根据信息表开具红字发票,冲销原蓝字发票的金额。
- 交付客户:将红字发票交付客户,用于其账务处理或抵扣。
跨月发票的红冲操作较为复杂,建议财务人员仔细核对发票信息,避免因数据错误导致税务问题。
发票作废的注意事项
- 禁止恶意作废:部分企业可能通过频繁作废发票调节收入或逃避纳税,这种行为属于违法行为,税务部门会重点监控。
- 联次管理:作废后,发票的所有联次需妥善保管,不得撕毁或丢弃,以备税务检查。
- 系统操作规范:避免在开票高峰期进行作废操作,以防系统卡顿导致数据异常。
- 账务处理:作废发票需同步在财务账簿中冲销,确保账实一致。
相关问答FAQs
Q1:发票作废后,是否需要向税务部门报备?
A1:一般情况下,发票作废无需单独向税务部门报备,但需在开票系统中操作并留存作废记录,若税务部门检查时,需能提供完整的作废清单及操作日志。
Q2:电子发票能否作废?如果客户已下载,如何处理?
A2:电子发票可以作废,但需在开票当月操作,若客户已下载,作废后需通过开票系统发送红字电子发票,并在原发票链接中标注“作废”字样,同时通知客户替换红字发票。

通过以上步骤和注意事项,财务人员可以规范处理已开具发票的作废事宜,确保企业税务合规与财务数据的准确性。