必须结合“国家税务总局官方平台”或“地方税务局查验系统”进行数字化核验,同时辅以对发票纸张、印章及防伪标识的物理甄别,单纯依靠肉眼观察或非官方渠道查询存在极高的误判风险,只有通过票面信息与税务系统数据的实时比对,才能确保发票的法律效力和财务合规性。

官方数字化查验:最权威的核实手段
在当前的税务管理环境下,数字化查验是识别定额发票真伪的“金标准”,定额发票虽然多为手写或定额打印,但其票面信息在税务局系统中均有留痕。
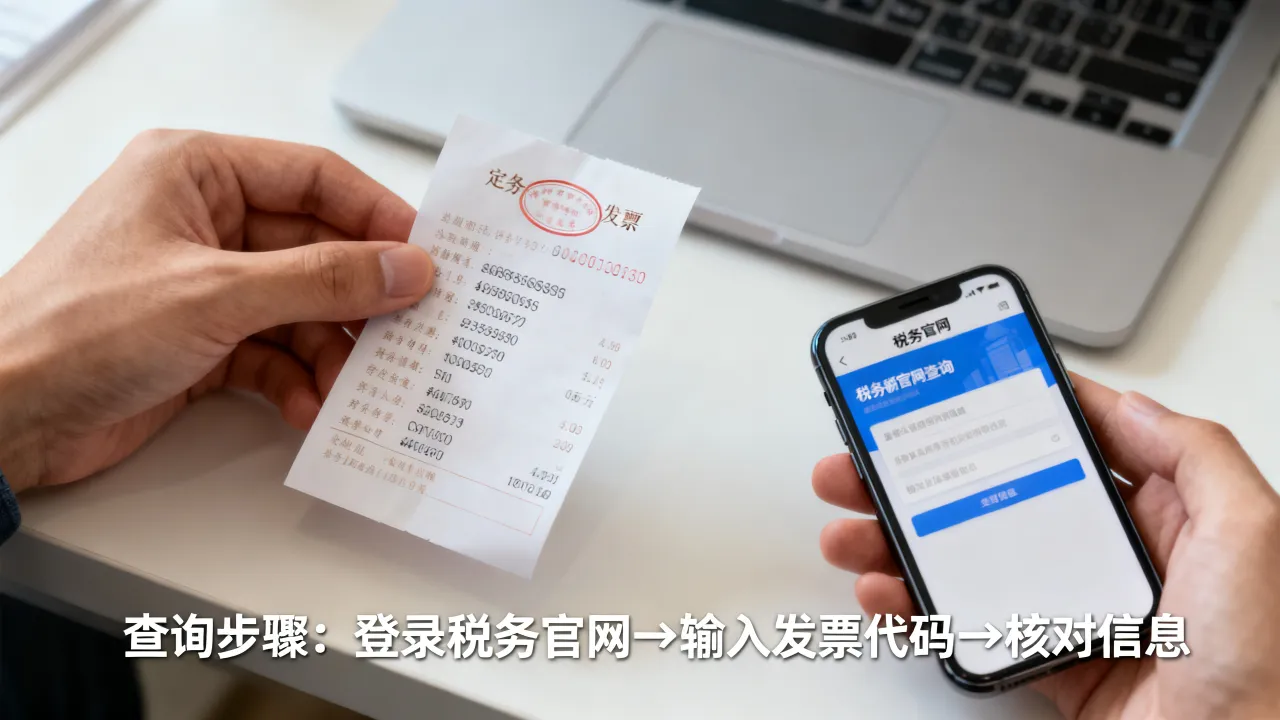
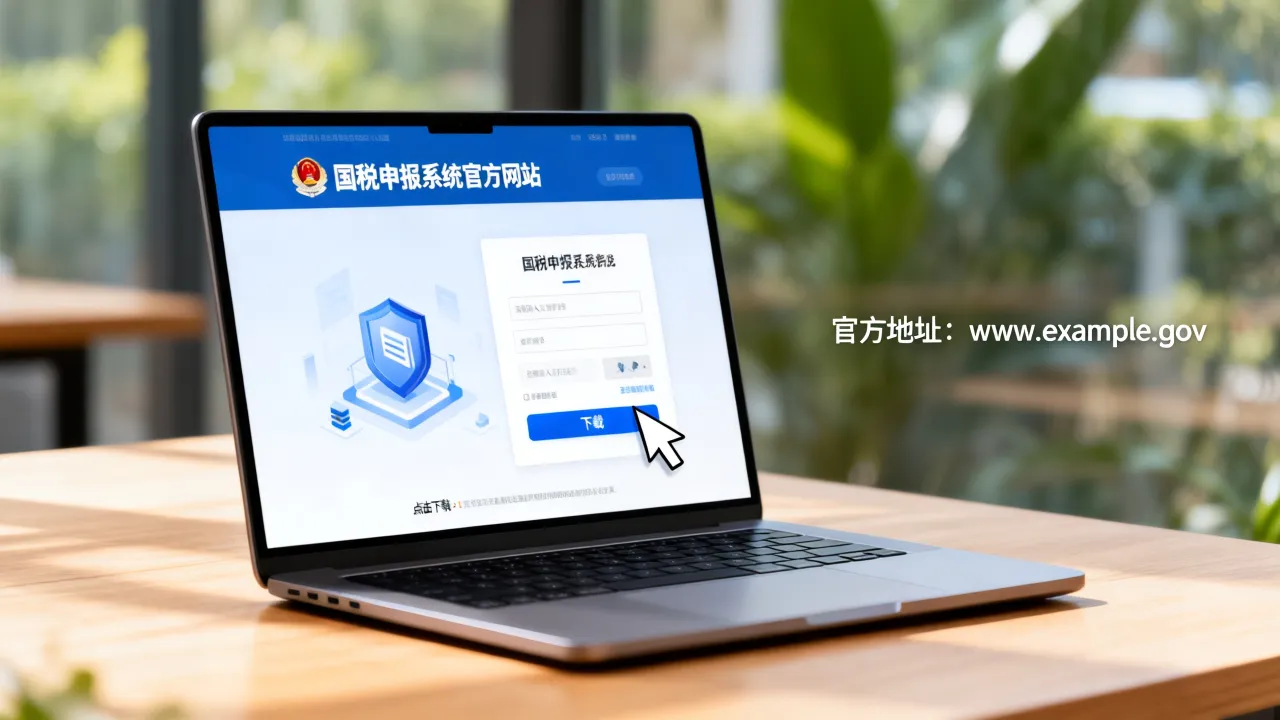
国家税务总局全国增值税发票查验平台 虽然该平台主要用于增值税发票的查验,但部分地区的定额发票也已接入该系统,用户需登录国家税务总局官方网站,找到“发票查验”栏目,输入发票代码、发票号码、校验码(若有)以及开票日期和金额,系统会即时反馈“一致”或“不一致”的结果,这是最直接、最权威的验证方式。
各省、市地方税务局官方网站或官方APP 由于定额发票多属于地税管理范畴(营改增后部分仍由地税代管或特定行业使用),地方税务局的查验系统往往数据更新更及时,建议纳税人或消费者优先登录开具发票所在省、市的税务局官方网站,在“纳税服务”或“公众查询”板块中,寻找“发票真伪查询”或“定额发票查验”入口,输入票面上的20位发票代码、8位发票号码及开具金额,即可获取真伪结果。
微信或支付宝小程序查验 为了提升办税体验,各地税务机关普遍开通了移动端查验服务,在微信或支付宝中搜索“XX省税务局”或“XX税务”小程序,通常在首页显著位置设有“发票查验”功能,通过扫描发票二维码或手动输入信息,即可在手机端完成快速核验,这种方式便捷高效,特别适合消费场景下的即时查询。
电话与线下辅助查询:多重保障
当网络查询出现异常或无法确认时,利用税务机关的公共服务资源是必要的补充手段。
12366纳税服务热线 拨打全国统一的税务服务热线12366,根据语音提示转人工服务,向税务专员提供发票代码、号码、开具单位及金额等信息,税务专员可以通过内部系统协助查询,此方法在遇到疑难杂症或系统维护时非常有效。
税务大厅现场查验 对于涉及金额较大或法律纠纷的定额发票,最稳妥的方式是携带发票原件、身份证件及相关交易证明,前往主管税务机关的办税服务大厅,通过自助终端机或请求窗口工作人员进行实地查验,税务机关出具的查验结果具有最高的行政证明力。

物理特征甄别:初步筛选与风险排查
在数字化查验之前,通过观察发票的物理特征可以快速筛选出明显的低劣假票,但需注意高仿真假票仅凭肉眼难以分辨。
纸张与印刷质量 真发票使用的是税务总局统一监制的特种防伪纸,纸张挺括,手感厚实,在紫外灯下通常能看到无色荧光纤维或水印,假发票往往纸张绵软、单薄,或者过于光滑,印刷方面,真票的图案套色准确,字体边缘清晰,特别是“全国统一发票监制章”的荧光防伪效果,在紫光灯下应呈现橘红色光晕。
发票代码与号码规则 定额发票的代码和号码编排遵循严格的国家标准,代码通常为12位或20位,其中第1-4位代表地区代码,第5-6位代表年份,第7位代表发票种类(如1代表印制版定额发票),第8位代表批次,第9-12位代表版本号,如果代码逻辑混乱(如年份不符、地区代码不存在),则极有可能是假票,号码应为8位连续数字,印刷字体应与税务局备案的字体一致。
复写与填开痕迹 定额发票通常有复写功能,真票在垫写板书写时,下联字迹清晰,颜色深浅适中,且笔迹有压痕,如果发现字迹浮于表面、无压痕或使用的是易褪色的色带打印,应提高警惕,真票的“刮开区”银浆覆盖均匀,刮开后文字清晰;假票往往刮开困难,或底层印刷粗糙。
专业见解与风险规避
在实际操作中,存在一种“真票假开”的风险,即发票本身是真的,但开具发票的企业并非税务登记在册的企业,或者该企业已将该发票作废、报损,查询结果不仅要看“真伪”,还要看“状态”。
警惕“克隆票” 高水平的造假者会利用真发票的代码和号码进行批量印制,这种发票在物理特征上与真票无异,但在税务系统中只能查询到其中一张的信息,如果消费者手中的发票代码号码与系统内一致,但金额或开票日期不符,或者系统显示“已作废”、“已缴销”,则该票为无效票。
关注发票流向 对于财务人员而言,仅仅查询真伪是不够的,建议建立发票查验台账,不仅要核对真伪,还要核对开票方是否与实际业务往来方一致,定额发票由于金额固定,容易被拆分使用以规避监管,因此需特别关注同一张发票代码在短时间内是否被多次查验。

电子化趋势下的应对 随着全电发票(数电票)的推广,纸质定额发票的适用范围正在逐步缩小,在合规允许的范围内,建议优先索取电子发票,从源头上杜绝假票风险,对于必须使用定额发票的行业(如部分餐饮、停车、小额零售),应养成“消费即查验”的习惯,离开消费场所前完成初步核验,避免后续维权困难。
相关问答
问:定额发票查验时显示“无此票”一定就是假票吗?答: 不一定,出现“无此票”可能有以下几种情况:一是发票确实为假票;二是数据同步有延迟,新开具的发票可能需要24小时后才能在系统中查到;三是输入的代码、号码或金额有误,建议先核对输入信息,并在次日再次查询,若仍显示无果,再拨打12366咨询或前往税务局大厅确认。
问:如果收到了假发票,应该如何处理和维权?答: 应拒绝接收该发票并要求商家重新开具合法发票,如果已经付款且无法退票,应保留好发票原件、支付凭证、合同或消费小票等证据,及时向当地税务机关稽查部门举报,对于恶意开具假票的商家,税务机关将依法进行处罚,消费者也可依据消费者权益保护法主张赔偿。
希望以上详细的查验方法和专业建议能帮助您准确识别定额发票真伪,如果您在具体查验过程中遇到疑难问题,欢迎在评论区留言,我们将为您提供进一步的解答。