开具增值税专用发票(以下简称“专票”)是一项严谨的税务行为,其核心在于通过税控设备或电子发票服务平台进行数字化操作,确保交易真实、信息准确无误,并严格遵循“三流一致”原则,对于企业而言,掌握正确的开票流程不仅是合规经营的基础,更是客户抵扣税款的关键凭证,随着税务数字化改革的深入,全电发票(数电票)的推广使得开票方式更加便捷,但核心的合规逻辑始终未变,以下将从准备工作、具体操作流程、特殊情形处理及风险防控四个维度,详细解析专票开具的专业解决方案。

开票前的核心准备工作
在正式开具专票之前,必须确保硬件、资质及信息的完备性,这是避免发票作废或税务风险的前提。
确认纳税人资格与开票额度,通常情况下,一般纳税人可以自行开具专票,而小规模纳税人若需要开具专票,以往需前往税务局代开,但目前多数地区已允许小规模纳税人通过自开或使用全电发票平台自行开具,需登录电子税务局查询当月的剩余可用发票额度,避免因额度不足导致开票失败。
确保税控设备或数字账户正常,对于尚未使用全电发票的企业,仍需依赖税务UKey、金税盘或税控盘等硬件设备,并确保开票软件已更新至最新版本,对于已纳入全电发票试点的企业,则直接通过电子税务局的“数字账户”进行开票,无需插盘。
精准核对购买方信息,专票具有抵扣功能,因此购买方的四项信息必须绝对准确:名称(全称)、纳税人识别号(或统一社会信用代码)、地址电话、开户行及账号,任何一项微小的错误都可能导致发票无法认证抵扣,进而引发退票重开。
标准化开票操作流程详解
开票过程应遵循“选码、填票、核对、交付”的标准步骤,确保每一张发票都经得起税务查验。
第一步,正确选择商品和服务税收分类编码,这是开票中最具技术含量的环节,开票人员需根据实际销售的商品或服务,在开票系统中检索对应的税收分类编码,编码的选择直接决定了税率,有形动产租赁为13%,信息技术服务为6%,若编码选择错误,不仅会导致税款计算错误,还可能引发税务预警,建议企业建立常用编码库,提高开票效率并降低出错率。

第二步,规范填写发票票面信息,在确认购买方信息无误后,录入货物或应税劳务名称、规格型号、单位、数量、单价等,需要注意的是,单价通常应为不含税价,系统会自动根据税率计算金额和税额,如果是涉及多规格的复杂交易,建议使用销货清单,在清单中详细列明明细,而在发票本体上显示“详见销货清单”字样。
第三步,系统复核与打印,在点击“打印”或“开具”前,必须进行二次复核,重点检查税率是否跳变(如从13%自动变为1%或3%)、购买方信息是否完整、金额大小写是否一致,确认无误后,进行打印,打印时应确保发票纸放置平整,打印内容清晰,位于票面框线之内,避免出现压线或模糊不清的情况。
数电票时代的操作进阶
随着“金税四期”的推进,全电发票(数电票)正逐渐取代传统纸质发票和税控盘发票,数电票的开具流程更加简化,但对数据质量的要求更高。
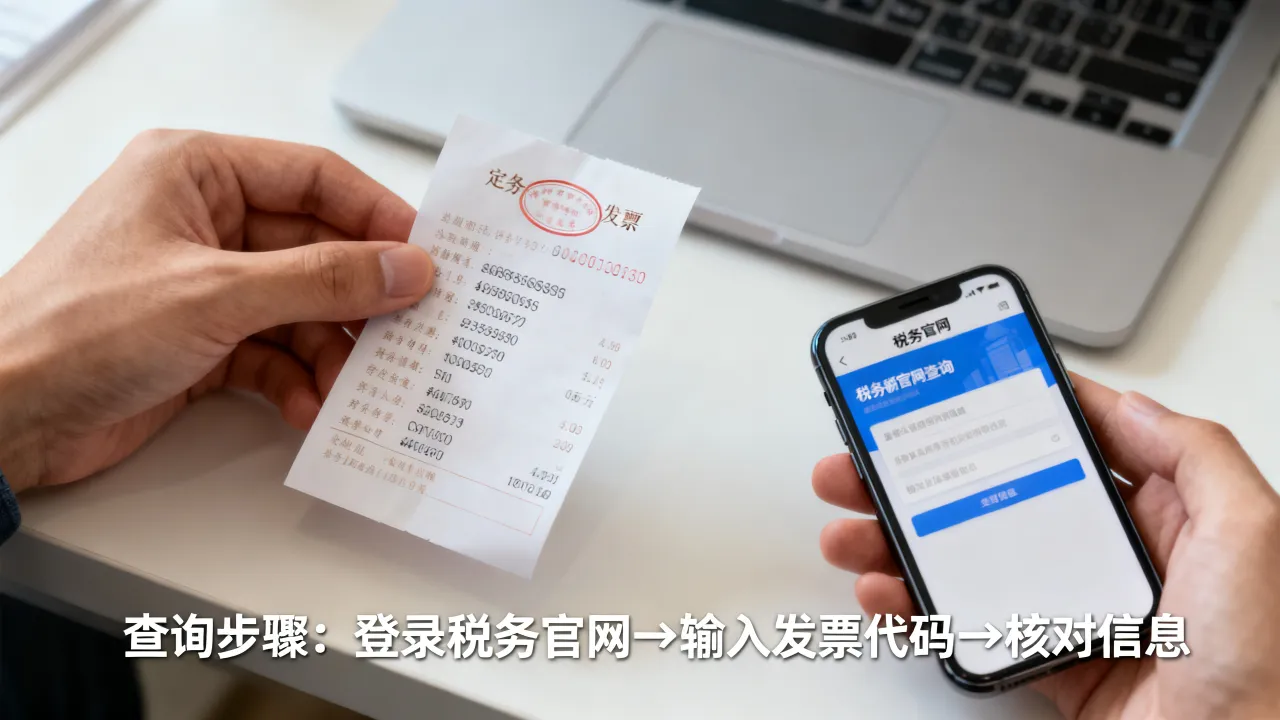
在数电票平台上,开票无需领用纸质发票,也无需进行抄报税操作,企业只需登录电子税务局,进入“我要办税”下的“开票业务”,选择“蓝字发票开具”,其核心优势在于去“盘”化,且交付方式由物理邮寄转变为电子交付(PDF、OFD或XML格式),在操作时,系统会自动校验销方额度及购买方风险状态,若购买方已被税务监控,系统会自动阻断开票,这极大地降低了企业取得异常发票的风险。
红字发票与错误处理机制
开具专票后,若发生销货退回、开票有误或应税服务中止等情形,需要开具红字发票(负数发票)进行冲销,切勿直接作废或撕毁发票。
处理流程遵循“先红后补”或“先红后冲”的原则,如果购买方已将发票用于认证抵扣,则必须由购买方在增值税发票综合服务平台上填报《开具红字增值税专用发票信息表》,经系统校验通过后,销售方依据反馈的信息表开具红字发票,如果购买方未认证抵扣,则由销售方在开票系统中填开信息表,并据此开具红字发票,特别注意的是,数电票的红字开具流程已进一步优化,通常可直接发起红字确认申请,无需单独上传信息表,大大缩短了处理周期。

风险防控与合规建议
专票开具不仅是财务操作,更是法律行为,企业必须坚守“三流一致”的底线,即资金流、发票流、货物流(或劳务流)必须保持一致,合同签订方、发票接收方、付款方应当是同一主体,若出现不一致,极易被税务机关认定为虚开发票,面临补税、罚款甚至刑事责任。
企业应建立发票管理制度,定期对已开发票进行自查,特别是针对作废率异常、顶额开具、夜间开具等风险指标进行监控,在存储方面,无论是纸质发票还是电子发票,均应按照规定期限归档保存,以备查验。
相关问答
Q1:小规模纳税人可以自行开具增值税专用发票吗?A: 可以,大部分地区的小规模纳税人已经可以自愿使用增值税发票管理系统自行开具专票,不再受行业限制,但需要注意的是,小规模纳税人开具专票通常适用3%或1%的征收率,且开具专票的这部分销售额需要缴纳增值税,不能享受季度销售额30万元以下免征增值税的优惠(针对专票部分),若企业未选择自行开具,仍可向税务机关申请代开。
Q2:客户当月忘记把专票拿走,次月才退回要求重开,可以直接作废吗?A: 不可以,发票作废通常仅限于开票当月且未抄税、未认证的情况,如果发票已经跨月,或者已经抄税,无论是否认证,都无法在系统中直接作废,必须按照开具红字发票的流程进行处理:先开具红字发票将原蓝字发票冲销,然后再重新开具正确的蓝字发票给客户。