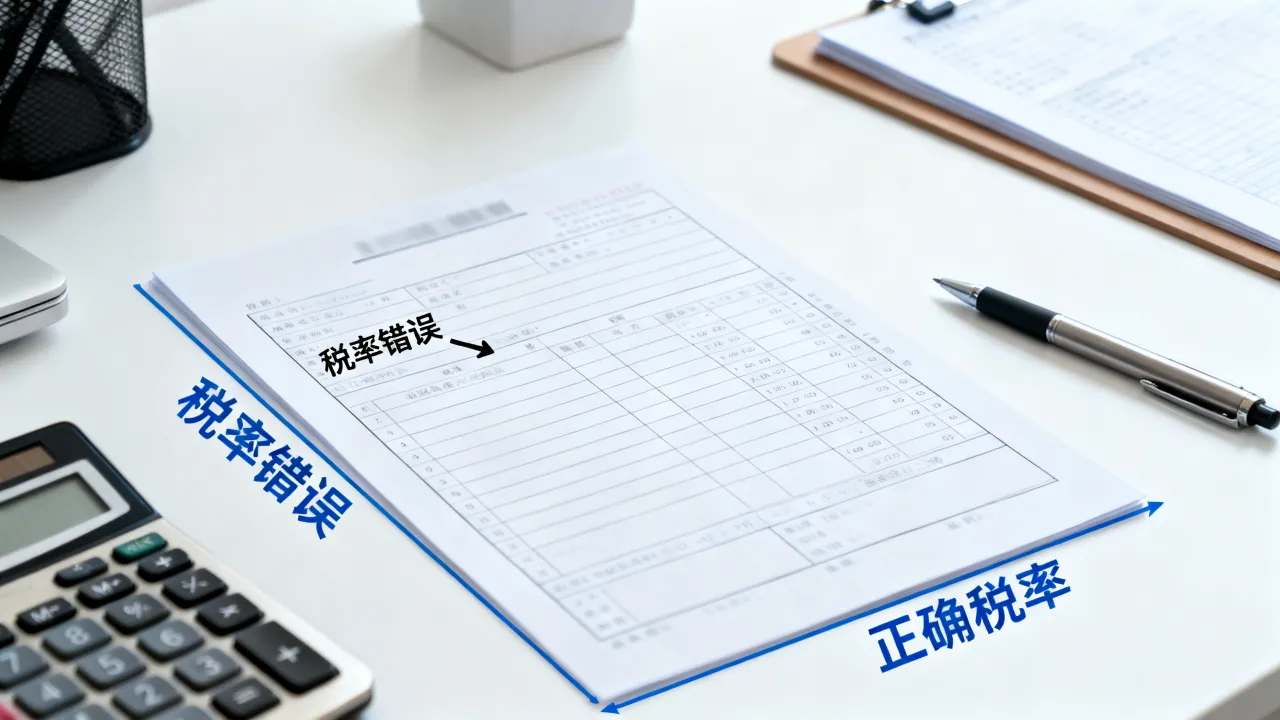
,而是需要根据合同的具体业务实质和《中华人民共和国印花税法》所附的《印花税税目税率表》进行精准判定与归集,核心原则是“实质重于形式”,即凭证名称必须反映交易的法律属性,确保适用正确的税目和税率,企业在申报时,不能仅凭合同标题(如“合作协议”、“框架协议”)随意填写,而必须穿透合同文本,锁定具体的应税行为,将其准确映射到法定的税目分类中,如“买卖合同”、“承揽合同”、“建设工程合同”或“产权转移书据”等,从而规避因归类错误导致的税务风险及多缴或少缴税款的问题。

明确法律依据与判定标准
在填写应税凭证名称之前,必须深刻理解印花税的立法逻辑,根据《中华人民共和国印花税法》,应税凭证是指本法所附《印花税税目税率表》中规定的凭证,这意味着,并非所有合同都需要缴纳印花税,也并非所有签署的文件都能直接作为应税凭证名称。
填写时的首要依据是合同的性质,一份名称为“战略合作协议”的文件,如果其内容仅包含双方意向、原则性条款而无具体金额和权利义务转移,则不属于应税凭证,无需申报;但如果其内容包含了具体的购销明细、付款条款,其实质就是“买卖合同”,应税凭证名称应填写为“买卖合同”,而非“战略合作协议”。
常见合同类型的准确填写规范
在实际操作中,不同类型的业务对应不同的应税凭证名称,以下是高频业务场景的填写规范与解析。
买卖合同 这是企业最常遇到的类型,凡涉及购销商品、物资(包括原材料、设备、商品等)的合同,无论合同标题写的是“采购单”、“订货单”还是“供货协议”,只要明确了交易标的、数量和价格,其应税凭证名称均应统一填写为“买卖合同”,需要注意的是,电子订单具有同等法律效力,也应作为买卖合同申报。
承揽合同 与买卖合同不同,承揽合同侧重于“工作成果的交付”而非“货物所有权的直接转移”,常见的如加工、定作、修缮、修理、印刷、广告、测绘、测试等合同,如果企业签署的是“委托加工合同”或“维修协议”,应税凭证名称应填写为“承揽合同”,在填写时,需区分是提供劳务还是提供主料,这直接影响计税依据,但凭证名称归类不变。
建设工程合同 这类合同涵盖了勘察、设计、施工等多个环节,在填写时,不能笼统地写“工程合同”,而应根据具体内容细分,如果是关于工程设计的,填写“建设工程设计合同”;如果是关于建筑施工的,填写“建设工程施工合同”;如果是关于工程勘察的,则填写“建设工程勘察合同”,精准的分类有助于税务机关核查,也体现了企业财务管理的规范性。

借款合同 仅限于银行及其他金融组织与借款人(不包括银行同业拆借)所签订的借款合同,企业之间的民间借贷合同,目前不属于印花税征税范围,若企业与银行签订流动资金借款合同,应税凭证名称填写为“借款合同”。
产权转移书据 这是一个大类,包括土地使用权出让书据、土地使用权、房屋等建筑物和构筑物所有权转让书据(不包括土地承包经营权和土地经营权转移)、股权转让书据(不包括应缴纳证券交易印花税的)等,在填写时,应具体化为“土地使用权转移书据”或“股权转让书据”,特别是股权转让,是近年来税务稽查的重点,准确填写凭证名称是合规的第一步。
复杂场景下的处理策略与专业见解
在实务中,企业常会遇到“混合合同”或“非典型合同”的情况,这需要具备专业的税务判断能力。
混合销售与多重服务合同 一份合同中既包含设备销售,又包含设备安装调试,根据印花税相关规定,如果合同中不同应税项目的金额能够分别列明,则分别按适用税率计算贴花,此时在申报系统中可能需要分两行填写,或填写主要项目并在备注中说明;如果金额未分别列明,则从高适用税率,在填写应税凭证名称时,建议以主要交易性质命名,如“买卖合同(含安装)”,并在内部台账中做好详细记录,以便应对税务询问。
框架协议与结算单 许多大型企业习惯先签署年度“框架协议”,后续通过“订单”或“结算单”执行,印花税的纳税义务发生时间为书立合同当日,对于框架协议,若未列明具体金额,通常暂不贴花,待后续实际发生交易书立订单时,再按“买卖合同”申报,应税凭证名称应填写为具体的“采购订单”或“销售订单”,而非框架协议名称,除非该框架协议本身已具备合同的全部要素且确定了金额。
电子凭证的命名规范 随着无纸化办公的普及,电子应税凭证日益增多,在填写申报表时,应税凭证名称应反映电子凭证的实际性质,电商平台自动生成的电子交易确认书,应填写为“买卖合同”,切勿因为载体是电子数据就随意命名,保持凭证名称与业务实质的一致性是合规的关键。

避免填写错误的实操建议
为了确保应税凭证名称填写的准确性与合规性,企业应建立财务与法务的协同机制,在合同审批阶段,财务部门应提前介入,对合同名称和条款提出税务合规建议,建议企业建立《合同印花税分类指引》,将公司常见的业务合同类型与法定税目进行一一对应,指导业务部门在签署合同时使用规范的名称,或指导税务人员在申报时准确归类。
对于一些名称模糊、性质不清的合同,应遵循“就高不就低”的谨慎原则,或者主动与主管税务机关沟通,获取书面或口头的政策执行口径,留存备查,切忌为了少缴税款而故意填写与业务实质不符的凭证名称,这将被定性为偷逃税款,面临严重的滞纳金和罚款风险。
相关问答
企业与个人签订的房屋租赁合同,应税凭证名称应该填什么?税率是多少?解答: 企业与个人(或其他实体)签订的房屋租赁合同,属于印花税征税范围中的“租赁合同”,在填写申报表时,应税凭证名称应填写为“租赁合同”,根据现行规定,财产租赁合同的税率为千分之一。
合同名称写的是“合作开发协议”,但内容是甲方出地、乙方出钱合作建房,房屋建成后按比例分房,这种情况下应税凭证名称怎么填?解答: 这种情况属于典型的“合作建房”模式,在税务处理上,这实际上涉及土地使用权的转移和房屋所有权的转移,在土地转让环节,甲方出地,相当于部分土地使用权转让给乙方,应填写“产权转移书据”(土地使用权转移书据);在房屋建成分配环节,双方各自分得的房屋,也涉及产权转移,不能简单填写“合作开发协议”,而应根据实质交易步骤,分别按“产权转移书据”等相关税目进行申报和填写凭证名称。
通过以上详细的解析与规范指导,希望能帮助您在税务申报中准确界定应税凭证名称,有效管控税务合规风险,如果您在实际操作中遇到难以界定的特殊合同,欢迎在评论区留言探讨,我们将为您提供更具体的解决方案。