工程合同印花税的缴纳核心在于明确税目归属、准确核定计税依据,并遵循“合同签订时申报”的时间原则,根据《中华人民共和国印花税法》及相关财税公告,工程合同主要涉及“建设工程合同”税目,其中建筑安装工程承包合同的税率为合同金额的万分之三,纳税义务人为合同双方当事人,即甲乙双方均需承担纳税义务,且通常应在合同书立之日起30日内,通过电子税务局完成申报和缴纳,以确保税务合规。

明确税目与适用税率
在处理工程合同印花税时,首要任务是精准界定合同所属税目,因为不同的工程合同类型适用不同的税率,这是专业税务处理的基础。
- 建筑安装工程承包合同:这是最常见的工程合同类型,包括建筑工程、安装工程等承包合同,其印花税税率为万分之三(0.03%),企业在签订施工总包合同、分包合同时,均需按此税率贴花。
- 建设工程勘察设计合同:如果合同内容仅涉及工程勘察或设计,则适用“建设工程勘察设计合同”税目,其税率为万分之五(0.05%)。
- 区分销售与加工:部分合同可能涉及材料销售与劳务服务的混合,根据印花税规定,如果合同中分别记载材料金额和加工费金额,则分别适用“买卖合同”(万分之三)和“承揽合同”(万分之三);若未分别记载,则从高适用税率,在签订合同时,财务人员应提前审核合同条款,建议在合同中明确区分材料款与劳务款,以优化税负。
计税依据的核定原则
确定税率后,如何计算税额是关键环节,工程合同印花税的计税依据为合同所列的金额,但在实际操作中,需注意含税与不含税的处理,这直接关系到税款的准确性。
- 不含增值税原则:根据现行印花税法规定,如果合同中分别列明增值税税额和不含税金额,则以不含税金额作为计税依据,这是目前最主流的计算方式,能够避免企业因增值税款而多缴纳印花税。
- 总价款处理:若合同未明确区分增值税与不含税金额,仅约定了一个总价,则需以合同总金额作为计税依据,这提示企业在修订或签订合同时,务必规范合同价款条款,实行“价税分离”,不仅便于财务核算,也能合理降低印花税成本。
- 实际履行与变更:印花税是凭证税,通常按合同所载金额贴花,即便工程后期发生工程量变更导致结算金额与合同金额不一致,一般不再补税或退税,但如果合同签订后因金额增加签订了补充协议,或者对原合同进行了金额修改,则需要对增加部分或修改后的金额进行补税。
电子税务局申报缴纳实操
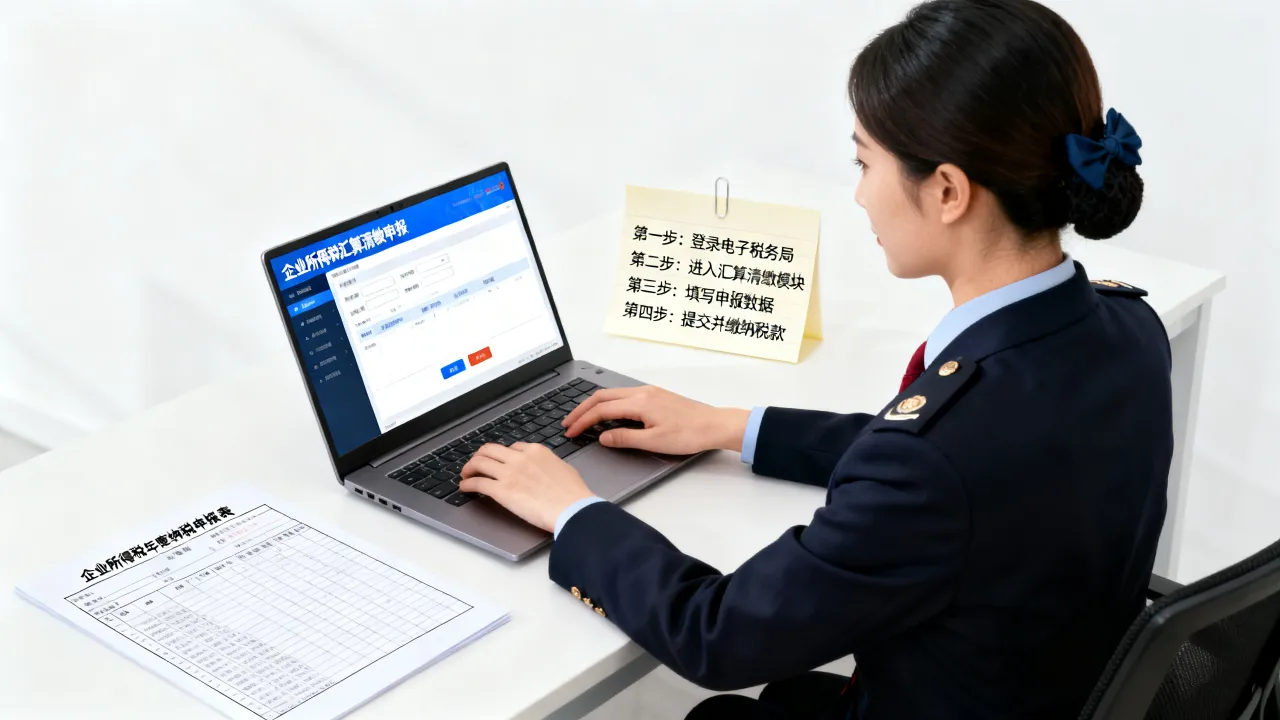
随着“金税四期”的推进,印花税的征管已全面数字化,企业无需再购买纸质印花税票进行粘贴,而是通过电子税务局实现全流程在线办理。

- 登录与税种选择:企业办税人员登录当地电子税务局,进入“税费申报及缴纳”模块,选择“印花税”申报入口。
- 税源采集:这是申报的核心步骤,系统会要求录入“应税凭证名称”、“合同编号”、“签订日期”以及“应税凭证明细”,在此处,需准确选择“建设工程合同”子目,并录入不含税合同金额,系统会自动根据预设税率计算应纳税额。
- 税款缴纳:确认税源信息无误后,提交申报表并生成扣款指令,通过三方协议扣缴税款,申报成功后,系统会生成完税凭证,企业可自行下载打印作为会计核算的原始凭证。
特殊业务场景的专业处理
在实际工程业务中,情况往往比标准合同复杂,针对特殊场景的专业化处理能体现企业的税务管理水平。
- 总包与分包合同:建筑工程中普遍存在总分包模式,根据印花税规定,总包合同签订后,总包方需缴纳印花税;随后,总包方与分包方签订的分包合同,属于新的应税凭证,分包方需就分包合同金额缴纳印花税,总包方对分包合同不承担纳税义务,这要求总包方在财务管控中,需收集分包方的完税证明,以规避潜在的税务连带风险。
- 跨区域项目:对于跨省施工的项目,印花税应在机构所在地申报缴纳,而非在项目所在地(这与增值税或企业所得税的预缴不同),企业应避免因项目所在地税务机关要求而重复缴纳,若发生此类情况,需依据政策申请退税或抵免。
- 合同未履行或违约:若合同签订后因故未履行,或者发生违约导致合同解除,已缴纳的印花税不予退还,这是因为印花税是对“合同行为”征税,而非对“合同结果”征税,企业在合同签订前应进行充分的可行性评估,避免草率签约造成不必要的税费损失。
税务风险管理与合规建议
基于E-E-A-T原则,除了基础操作,建立长效的风险防控机制更为重要。
- 建立合同台账:财务部门应建立工程合同印花税管理台账,实时跟踪所有工程类合同的签订、变更及执行情况,定期(如每季度)将合同台账与印花税申报记录进行比对,防止漏报。
- 关注资金流与合同流的一致性:税务稽查中,常通过比对工程进度款支付记录与印花税申报记录来发现疑点,若发现大额工程款支付但未申报相应印花税,极易触发税务预警。
- 利用核定征收政策:对于合同签订混乱、账证不全的企业,税务机关可能采用核定征收方式,为避免被核定(通常核定率较高),企业应规范合同管理,确保据实申报,以维护企业的税务信用等级。
相关问答
Q1:工程合同中如果只约定了暂定金额,印花税该怎么交?A: 如果合同签订时仅约定了暂定金额(或暂定价),且后续会根据实际结算进行调整,根据《中华人民共和国印花税法》及相关规定,应按合同所载的暂定金额计算缴纳印花税,在工程结算后,若实际结算金额大于暂定金额,不需要就补缴的差额部分缴纳印花税;若实际结算金额小于暂定金额,已缴纳的税款也不予退还,对于暂定金额较大的合同,企业需在签订时做好资金流规划。

Q2:境外公司承接境内工程,签订的是英文合同,需要缴纳印花税吗?A: 需要,根据印花税法,在中华人民共和国境内书立应税凭证的单位和个人,为印花税的纳税人,只要该工程在境内,或者合同在境内使用,无论合同使用何种语言文字,均属于应税凭证,境外公司在境内有代理人的,以代理人为扣缴义务人;没有代理人的,由境外公司自行申报缴纳,通常在办理跨境支付款项时,由支付方(境内企业)履行代扣代缴义务。