正确填写发票是企业财务合规、税务抵扣以及顺利报销的基石,发票不仅是交易凭证,更是税务监管的核心载体,填写发票的核心原则在于“真实、准确、完整”,即确保所有信息与实际业务完全一致,特别是购买方信息、商品编码及金额税率的精准匹配,任何微小的填写失误都可能导致发票被税务局认定为异常,进而无法进行进项税抵扣或企业所得税税前扣除,给企业带来直接的经济损失和税务风险。

购买方信息的精准录入
购买方信息的填写是发票开具的第一步,也是最容易出错的环节,对于增值税专用发票,要求极其严格;对于普通发票,虽然相对宽松,但规范化仍是趋势。
“名称”与“纳税人识别号”,企业抬头必须全称匹配,不得使用简称,纳税人识别号(税号)是企业的税务身份证,必须准确无误地输入18位代码,根据国家税务总局规定,购买方为企业时,必须填写税号,否则该发票属于不合规发票。
“地址、电话”与“开户行及账号”,这两项信息在开具增值税普通发票时通常选填,但在开具增值税专用发票时为必填项,许多财务人员容易忽略地址中的标点符号或空格,导致系统验证失败,建议直接从企业营业执照或税务登记证上复制粘贴,确保字符级精准,对于个人消费者购买商品或服务,发票抬头只需填写“个人”二字,无需填写身份证号,除非有特定报销政策要求。
货物与劳务明细的规范填写 部分的货物或应税劳务、服务名称,必须依托于“税收分类编码”进行填写,这是金税四期系统监控的重点。
选择正确的税收分类编码是关键,开票软件中提供了详细的编码表,开票员需要根据实际交易内容,检索并选择最匹配的编码,销售“笔记本电脑”,应选择“电子计算机”下的相关子目,而不是随意选择“办公用品”这种笼统编码,如果编码选择错误,即使名称填写正确,也可能被税务局大数据系统判定为“进销项不符”,引发税务预警。
在填写规格型号、单位、数量和单价时,必须遵循业务实质,单位应当与合同或出库单上的计量单位保持一致,单价和金额应当是不含税价,系统会自动计算价税合计,严禁在发票品名中出现笼统的“一批”、“礼品”等字样,必须列明具体实物名称或服务项目,以确保业务流的真实性可追溯。
金额、税率与备注栏的关键细节

金额与税率的填写直接关系到税款的计算,目前国内增值税税率主要包括13%、9%、6%以及0%和1%(征收率),开票时,系统通常会根据选择的税收分类编码自动带出适用税率,开票员需核对是否正确,农产品销售可能是9%或免税,现代服务业通常是6%,若享受免税政策,必须选择税率“0”,并在系统中勾选“免税”选项,而非直接填写0税率。
备注栏是发票填写中极具技术含量的部分,常被忽视,但在特定行业是强制要求的,根据规定,建筑服务发票应在备注栏注明工程项目名称及发生地;销售不动产发票应注明不动产详细地址;运输服务发票应注明起运地、到达地、车种车号等,对于预付卡和充值卡,备注栏必须注明“预付卡销售和充值”,若这些特定行业未按规定填写备注栏,该发票将无法作为有效凭证入账。
电子发票与数电票的填写新趋势
随着全面数字化的电子发票(数电票)的推广,发票填写形式发生了变化,但核心逻辑未变,数电票取消了“地址电话”、“开户行账号”等必填项,简化了开票流程,对“特定业务”的填写要求反而更高了。
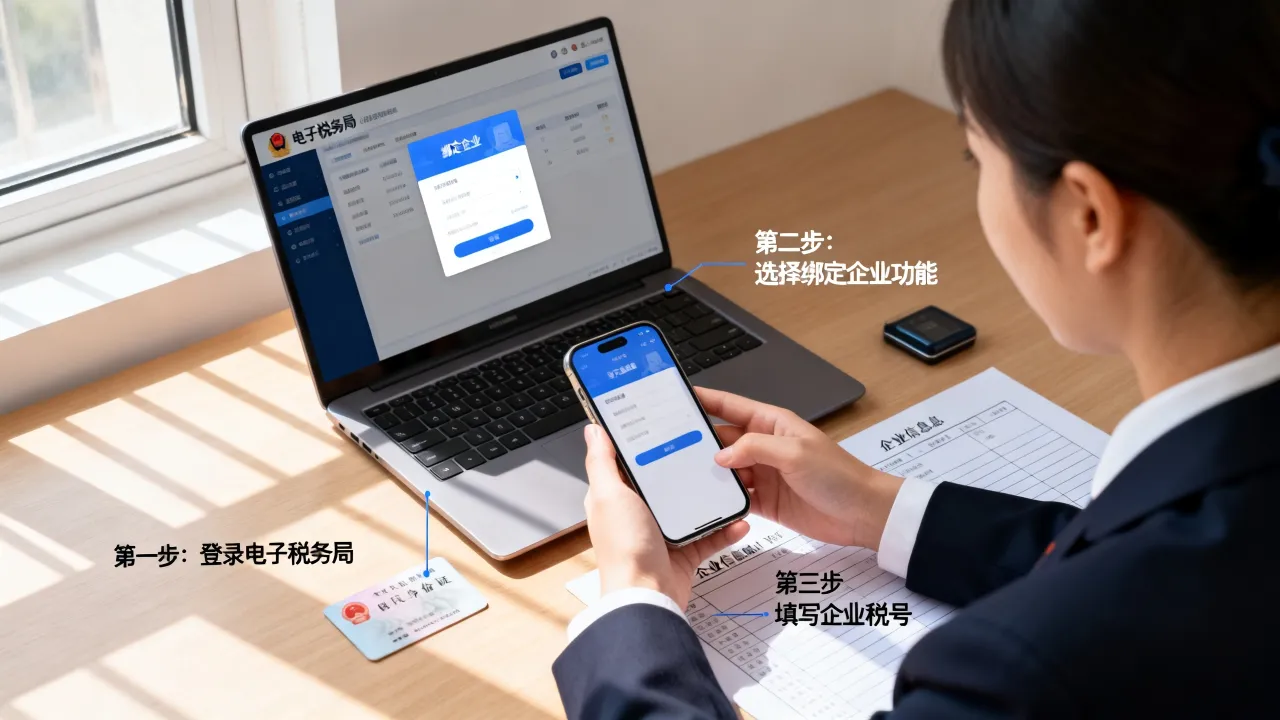
在数电票的开具界面中,增加了“特定业务”选项,开具建筑服务时,必须点击“建筑服务”标签,填写项目名称和地点;开具货物运输时,需填写运输工具信息,这要求财务人员不仅要懂财务,还要懂业务流程,数电票的交付方式也变为通过税务数字账户自动推送给购买方,因此填写购买方信息时,务必确保纳税人识别号和手机号准确,以便对方能及时接收和确认发票。
常见错误处理与专业解决方案
在实际操作中,发票开具错误在所难免,对于未跨月的发票,可直接作废;对于已跨月的发票,则必须开具红字信息表,再开具负数发票(红冲)。
专业的解决方案是建立“开票前复核机制”,在正式打印或发送发票前,开票员应将开票信息截图发给客户方财务人员进行二次确认,重点核对税号、金额和开户行信息,对于经常发生的业务,建议在开票软件中建立“客户编码库”和“商品编码库”,将常用信息预录入系统,既提高了效率,又杜绝了手工输入的拼写错误,企业应定期对开票员进行税务知识培训,更新最新的税收分类编码库,确保开票行为始终符合最新的税务法规。

相关问答
问题1:发票抬头写错了一个字,可以直接在发票上涂改后使用吗?
解答: 绝对不可以,根据《发票管理办法》规定,发票任何项目(包括抬头、金额、日期等)均不得涂改,凡是涂改的发票,均属于无效发票,税务机关不予认可,财务部门也不能报销,如果发票抬头出现错误,且该发票尚未交付给客户或尚未认证抵扣,应直接作废该发票并重新开具;如果发票已经跨月或已被认证,则必须开具红字发票冲销原错误发票,然后重新开具正确的蓝字发票。
问题2:给个人开具发票,必须填写个人的身份证号码吗?
解答: 一般情况下不需要,根据现行税务规定,个人(自然人)购买货物、劳务、服务、无形资产或不动产,向企业索取发票时,只需要提供个人姓名作为发票抬头即可,无需强制填写身份证号码,如果个人购买的是属于需要实名登记的特定商品(如手机、汽车等),或者企业内部报销制度有特殊要求,则可能需要提供身份证号,如果个人需要办理退税等业务,建议填写身份证号以便后续处理。
您在日常填写发票过程中,是否遇到过因税收分类编码选择困难而导致开票受阻的情况?欢迎在评论区分享您的具体行业或商品名称,我们可以一起探讨最合适的编码选择方案。