增值税申报是企业税务管理中最核心、最频繁的合规动作,其本质并非简单的“填表”,而是对企业经营期内增值税应纳税额的精准核算与合规缴纳,要高效、准确地完成增值税申报,企业必须遵循“数据核对为先、逻辑计算为核、系统操作为辅”的总体原则,具体而言,申报流程可拆解为票表比对、税额计算、网上填报及缴款确认四个关键环节,其中最关键的是确保开票数据、进项认证数据与申报表数据的一致性,以规避税务风险。

申报前的核心准备:票据与数据的精准归集
在正式登录电子税务局之前,财务人员必须完成基础数据的清洗与确认,这是申报成功的基石,这一步骤主要包含销项数据的确认与进项数据的认证。
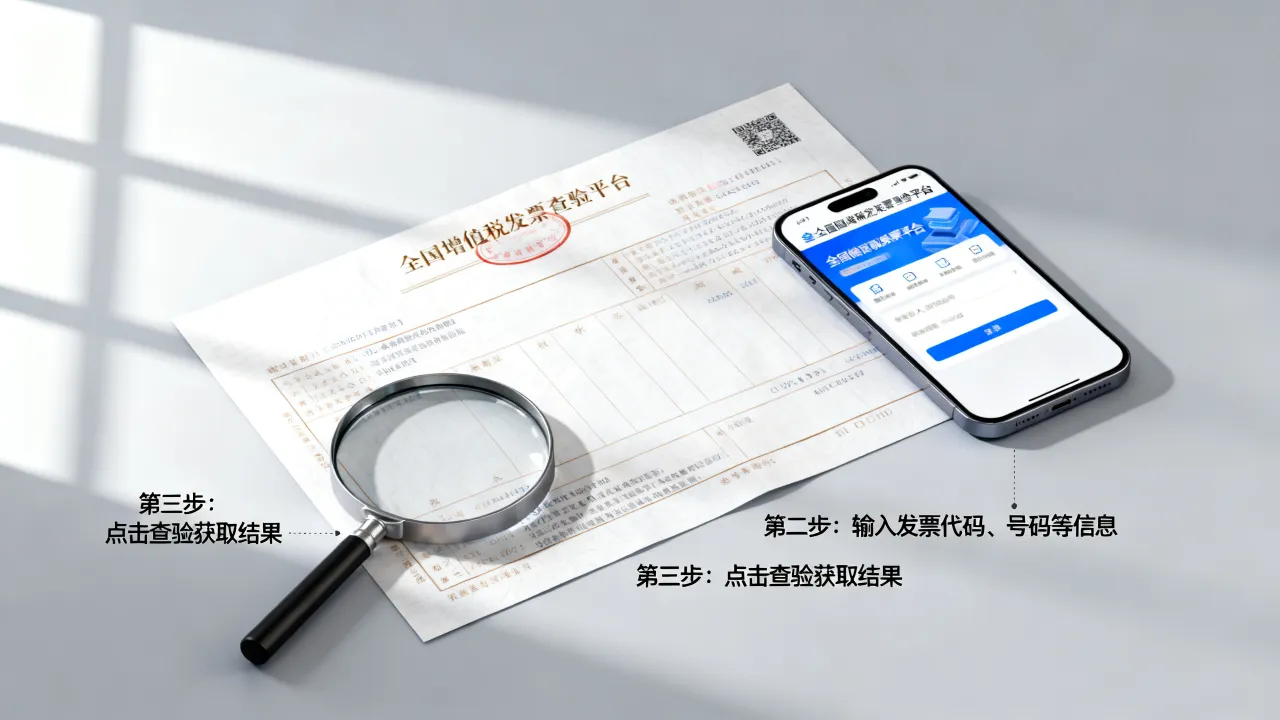
对于销项税额,企业需通过增值税发票开票系统进行“抄税”处理,汇总本期开具的所有增值税专用发票、普通发票的金额与税额,在金税四期背景下,开票系统与税务申报系统已实现深度数据互通,任何开票数据的异常都可能导致申报失败或触发预警,财务人员应首先核对开票汇总表,确保无误报、漏报。
对于进项税额,核心在于“勾选认证”,企业需登录增值税发票综合服务平台,对本期收到的增值税专用发票进行勾选确认,需要注意的是,进项税额的抵扣必须遵循“凭证合法、业务真实、用途合规”的原则,对于用于集体福利或个人消费的购进货物,其进项税额不得抵扣,需做进项税额转出处理,专业的财务人员会建立进项税额台账,区分当期抵扣与留抵税额,为后续计算提供准确依据。
税额计算逻辑:一般纳税人与小规模纳税人的差异
增值税申报的核心难点在于应纳税额的计算,不同纳税主体适用截然不同的计算逻辑。
一般纳税人采用“扣税法”,即应纳税额等于当期销项税额减去当期进项税额,若当期进项税额大于销项税额,则多出的部分形成“期末留抵税额”,可结转至下期继续抵扣,在此环节,财务人员需特别关注“视同销售”行为,如将自产货物用于集体福利等,虽未开具发票,但仍需计算销项税额,若发生进项税额转出情况,必须从当期进项税额中予以扣减,确保税基准确。
小规模纳税人则采用“简易计税法”,直接按照销售额与征收率(通常为3%,特定优惠下为1%或免征)计算应纳税额,不得抵扣进项税额,对于小规模纳税人,申报的重点在于判断是否享受小微企业普惠性减免政策,月销售额未达到规定起征点的,可免征增值税,这部分需要在申报表中通过填报“免税销售额”栏次体现,而非直接不申报。

电子税务局实操:填报技巧与风险防控
完成数据准备与计算后,进入电子税务局进行实际操作,大多数地区已推行“一键申报”或“预填报”功能,系统会自动提取开票数据和认证数据。
操作时,应按照《增值税纳税申报表》及其附列资料的顺序进行填报,首先是《附列资料(一)》(本期销售情况),填写各类发票的销售金额和税额;其次是《附列资料(二)》(本期进项税额情况),填写认证通过的进项发票及转出金额;最后是《主表》,系统会自动汇总附表数据,财务人员必须养成“表表比对”的习惯,即检查主表上的“期末未缴查补税额”与资金账户余额是否匹配,以及“销售额”与企业财务报表中的“营业收入”是否存在逻辑差异。
在风险防控方面,要高度重视“税负率”,税务机关利用大数据系统监控企业的税负率波动,如果企业本期税负率较同期或行业平均水平大幅下降,极易触发税务预警,专业的解决方案是:在申报前进行模拟测算,若税负率异常波动,需准备好合理的解释说明,如原材料价格大幅上涨导致进项增加、大额留抵税额抵扣等,并留存相关合同、凭证备查。
申报后的复核与缴款
提交申报表并非终点,确认缴款才是闭环,系统生成应纳税款后,企业需通过三方协议扣款或银联缴款,若账户余额不足导致扣款失败,将产生滞纳金,影响企业纳税信用等级。
申报完成后,建议财务人员立即导出并保存申报表PDF文件及回执,建立电子税务档案,定期进行账务处理,将“应交税费—应交增值税(转出未交增值税)”结转至“应交税费—未交增值税”,确保账实相符。
增值税申报是一项严谨的系统性工作,它要求财务人员不仅具备熟练的操作技能,更要有深厚的税务会计逻辑,通过规范的前期准备、精准的税额计算、严谨的填报复核以及有效的风险预警,企业不仅能高效完成申报义务,更能通过税务合规优化税务成本,提升财务管理水平。

相关问答模块
问题1:如果企业在申报期内发现开票信息有误,如何处理增值税申报?解答: 若发现开票信息有误,处理方式取决于发票是否已跨月以及发票类型,如果是当月开具且未跨月的专用发票,可直接作废后重新开具,按正确数据申报;如果是已跨月的专用发票,则不能作废,需开具红字发票(负数发票)冲销原错误发票,再开具蓝字发票,申报时在申报表中相应栏次体现红冲与重开的数据,确保最终申报数据准确,对于普通发票,通常在开票系统中直接作废或冲红即可。
问题2:企业长期处于零申报状态有什么税务风险?解答: 长期零申报(通常指连续3个月或一年内累计6个月零申报)极易被税务机关纳入风险监控范围,虽然零申报本身可能合法(如处于筹建期或长期停工),但税务机关会核查企业是否真正“无经营”或“无应税收入”,若被查实存在隐匿收入、虚开发票等行为,将面临补税、滞纳金及罚款,情节严重者会降低纳税信用等级甚至移送司法机关,企业应如实申报,即使无收入也应如实填写零申报,并保留好证明无经营活动的相关资料。
互动环节
增值税申报政策更新频繁,且各地税务机关在具体操作口径上可能存在细微差异,您在当前的增值税申报过程中,是否遇到过进项税额无法抵扣、税负率异常预警或系统填报报错等棘手问题?欢迎在评论区分享您的具体案例或困惑,我们将为您提供专业的解答与建议。