个人报税的核心在于建立合规的税务意识,通过精准识别纳税身份、充分利用专项附加扣除政策,并选择高效的数字化申报渠道,实现税务成本的最优化与法律风险的零容忍,这不仅是履行公民义务的必要环节,更是个人进行年度财务复盘与财富管理的重要手段,对于大多数纳税人而言,报税不再是复杂的填表游戏,而是基于数据驱动的资产确认过程。

明确纳税身份与收入范畴
报税的第一步是清晰界定自身的纳税身份与收入性质,在我国个人所得税体系下,居民个人与非居民个人的纳税义务截然不同,对于在中国境内有住所,或者无住所而在一个纳税年度内在中国境内居住满一年的个人,均被视为居民个人,需就其全球所得向中国税务机关纳税,这是绝大多数工薪阶层面临的身份认定。
在收入范畴上,必须区分“综合所得”与“分类所得”,综合所得包括工资薪金、劳务报酬、稿酬和特许权使用费四项,这四项收入在年度汇算时适用统一的超额累进税率,而分类所得如利息、股息、红利所得,财产租赁所得等,则单独计算纳税,理解这一分类至关重要,因为年度汇算清缴主要针对的是综合所得,若纳税人全年仅取得一处工资薪金且预扣预缴税款与全年应纳税款一致,则无需进行汇算;但对于有多处收入、有劳务报酬或稿酬收入的群体,合并计税往往会产生税率跳档或补退税的情况,必须予以重视。
掌握数字化申报的核心流程
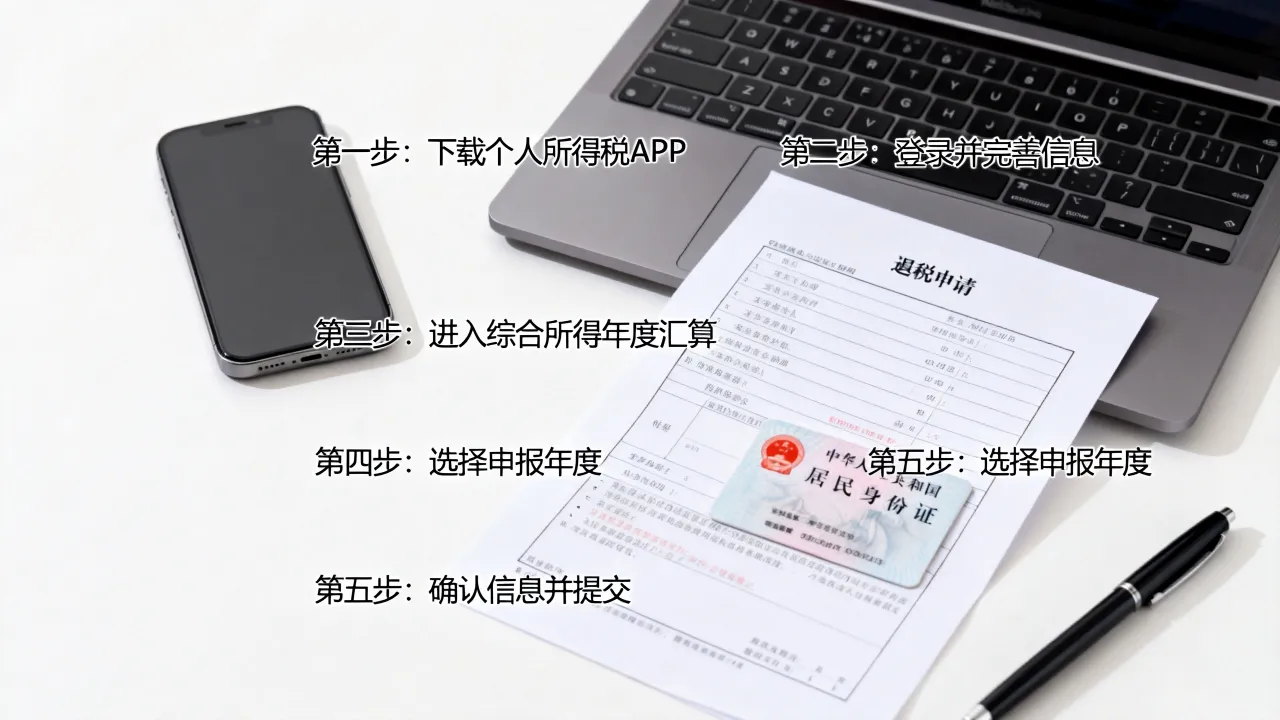
随着“互联网+税务”的深化,个人所得税APP已成为个人报税最权威、最高效的渠道,专业的报税流程应遵循“数据准备—确认填报—汇算清缴”三步走策略。
数据准备阶段,纳税人需下载并登录官方“个人所得税”APP,在“个人中心”完善任职受雇信息、银行卡信息等基础数据,这一步是确保退税能到账、补税能扣款的前提,进入“综合所得年度汇算”模块,系统会自动预填数据,纳税人不能盲目点击确认,必须核对收入数据是否真实完整,特别是劳务报酬和稿酬,若支付方未依法申报,系统可能无法显示,需要纳税人手动通过“新增”功能申报,以避免因申报不实引发的税务风险,在提交申报前,系统会自动计算应补或应退税额,若需补税,务必在年度汇算期(通常为次年3月1日至6月30日)内完成缴纳,否则将产生滞纳金并影响个人信用;若需退税,确认退税账户后即可等待税务机关审核。

深度挖掘专项附加扣除的节税空间
专项附加扣除是个人报税中“技术含量”最高、也是最能体现专业节税价值的环节,目前包括子女教育、继续教育、大病医疗、住房贷款利息、住房租金、赡养老人、3岁以下婴幼儿照护七项,在填报时,应遵循“应填尽填、分配最优”的原则。
对于夫妻双方共同承担的扣除项目,如子女教育、婴幼儿照护和住房贷款利息,存在扣除比例的选择权,从税务筹划角度看,建议由夫妻双方中综合所得适用税率较高的一方全额扣除,或者双方各按50%扣除,具体需通过测算对比哪种方式能使家庭整体税负最低,若一方月收入适用20%税率,另一方适用3%税率,将子女教育扣除额全部归入高收入一方,能带来更大的节税效应。
住房租金与住房贷款利息不可同时扣除,对于在主要工作城市无自有住房的纳税人,选择住房租金扣除通常更为划算,对于赡养老人项目,纳税人为非独生子女的,兄弟姐妹间需要分摊每月3000元的扣除额度,这需要家庭成员间进行协商,并在系统中准确填报分摊比例,精准运用这些规则,不仅能合法降低税负,更是对家庭财务状况的一次科学梳理。
年度汇算清缴的风险与合规应对
年度汇算清缴是检验全年报税工作的最后一道防线,纳税人必须清楚,并非所有人都需要办理汇算,根据政策规定,若2022年度已预缴税额与年度应纳税额一致,或者符合年度汇算退税条件但不申请退税的,无需办理,但需要补税且补税金额超过400元的,必须依法办理。

在合规层面,必须警惕“虚假申报”的红线,部分纳税人为了获取退税,虚报未实际支出的租金或继续教育费用,这是严重的逃税行为,税务机关建立了大数据交叉比对机制,能够轻易识别异常数据,一旦被查实,不仅要补缴税款、缴纳滞纳金,还会面临高额罚款,并被记入个人纳税信用档案,影响贷款、出行等个人生活,专业的报税态度是:据实申报,留存备查,对于大病医疗、住房贷款等扣除项目,相关的医疗收费单据、贷款合同等资料应至少留存5年,以备税务机关核查。
相关问答
问:如果年度汇算清缴时需要补税,但我忘记了申报会有什么后果? 答:如果需要补税且未在规定期限内(次年6月30日前)完成申报,税务机关将首先责令限期缴纳,并从滞纳之日起按日加收万分之五的滞纳金,税务违规行为会被记入个人纳税信用等级,导致信用等级下降,这可能会影响您未来的房贷审批、出境签证以及享受税收优惠政策等,建议定期登录个税APP查看申报状态,避免因疏忽造成不必要的损失。
问:我同时有工资收入和自由职业的劳务报酬收入,报税时应该注意什么? 答:这种情况属于典型的综合所得合并计税,平时发工资时,单位已按累计预扣法预扣了税款;劳务报酬在支付时通常按20%或更高税率预扣预缴,但在年度汇算时,这两笔收入会合并,适用3%到45%的超额累进税率,由于劳务报酬的预扣率往往高于最终适用的实际税率,或者合并后总收入提高导致税率跳档,您极大概率需要办理汇算清缴,操作时,务必在APP中手动核对劳务报酬数据是否完整,系统会自动计算多退少补,切勿因为嫌麻烦而忽略,否则可能面临补税风险或错失退税机会。
通过科学的报税规划,我们不仅能履行法律义务,更能实现个人财富的精细化管理,希望每一位纳税人都能重视并掌握这一技能,让税务成为助力生活的工具而非负担,如果您在具体的报税操作中遇到疑难问题,欢迎在评论区留言探讨,我们将为您提供更针对性的解答。