发票丢失是财务工作中常见但棘手的问题,处理不当可能导致无法抵扣税款、税务风险或经济损失,核心上文归纳是:发票丢失后,无需过度惊慌,但必须第一时间采取补救措施,根据发票类型(增值税专用发票或普通发票)、丢失阶段(开具方或接收方、是否已认证)以及当前税务政策,通过复印存根联、开具红字发票或税务证明等方式进行合规处理,确保财务流程闭环并规避税务处罚。

区分发票类型是处理丢失问题的首要步骤
在处理发票丢失事宜时,必须明确丢失的是增值税专用发票还是普通发票,因为两者的税务处理逻辑截然不同,增值税专用发票涉及进项税额抵扣,税务机关监管极为严格,处理流程相对繁琐;而普通发票主要用于记账或企业所得税税前扣除,处理方式相对灵活,还需确认发票是处于“未交付”状态(即销售方开票后未交给购买方),还是“已交付”状态(购买方已签收但不慎遗失),这两种情况的责任主体和操作路径完全不同。
增值税专用发票丢失的专业处理方案
增值税专用发票丢失是财务人员最需警惕的场景,需根据具体情况分层次处理。
对于购买方(接收方)而言,如果丢失的是已开具但尚未认证的专用发票,此时处于抵扣环节的前置阶段,购买方应立即联系销售方,要求销售方提供相应发票联的复印件,在取得销售方提供的专用发票记账联复印件后,购买方需凭借该复印件进行认证,并在认证通过后,将该复印件作为合法的进项税额抵扣凭证留存备查,这一过程的关键在于“复印件”的合规性,必须确保销售方在复印件上加盖发票专用章,并注明“与原件核对无误”字样。
如果购买方丢失的是已经认证通过的专用发票,处理相对简化,根据现行税务政策,购买方无需再进行认证操作,只需向销售方索取记账联复印件,并由销售方加盖发票专用章,这张复印件即可直接作为购买方记账凭证和进项税额抵扣的原始凭证,这里的专业建议是,财务人员应建立严格的发票交接登记制度,避免因交接不清导致的丢失责任界定不清。

对于销售方(开具方)而言,如果发票尚未交付给购买方即发生丢失,且处于开票当月,销售方可直接作废该发票,重新开具正确发票交予客户,但若发票已跨月,或者已经交付给客户后客户反馈丢失,销售方则不能随意作废,销售方需先向税务机关报告发票丢失情况,并接受可能的行政处罚(通常有罚款),随后依据税务机关的要求,配合购买方提供记账联复印件或开具红字发票通知单,值得注意的是,随着全电发票(数电票)的推广,电子发票的普及将极大降低此类物理丢失的风险,但在过渡期内,纸质专票的管理依然是重中之重。
增值税普通发票及其他凭证的补救措施
相较于专用发票,普通发票丢失的后果主要在于能否作为企业所得税前扣除的合法凭证,如果丢失的是增值税普通发票(纸质版),处理原则是“以复印件替代原件”,当事人(通常是取得发票的一方)应向开票方取得发票存根联或记账联的复印件,复印件上需由开票方注明“此复印件是我单位提供,与原件相符”等字样,并加盖发票专用章,这份复印件经主管税务机关确认或直接作为记账凭证后,可用于税前扣除。
对于电子发票,理论上不存在物理形态的“丢失”,更多是文件数据的灭失,只需登录开票平台重新下载打印XML、OFD或PDF格式的发票文件即可,如果开票平台已关闭或数据迁移导致无法下载,可联系开票方重新发送,这里的专业见解是,企业应建立电子发票的云存储归档制度,避免因电脑损坏或人员离职导致电子发票永久性灭失。
发票丢失后的行政处罚与风险控制
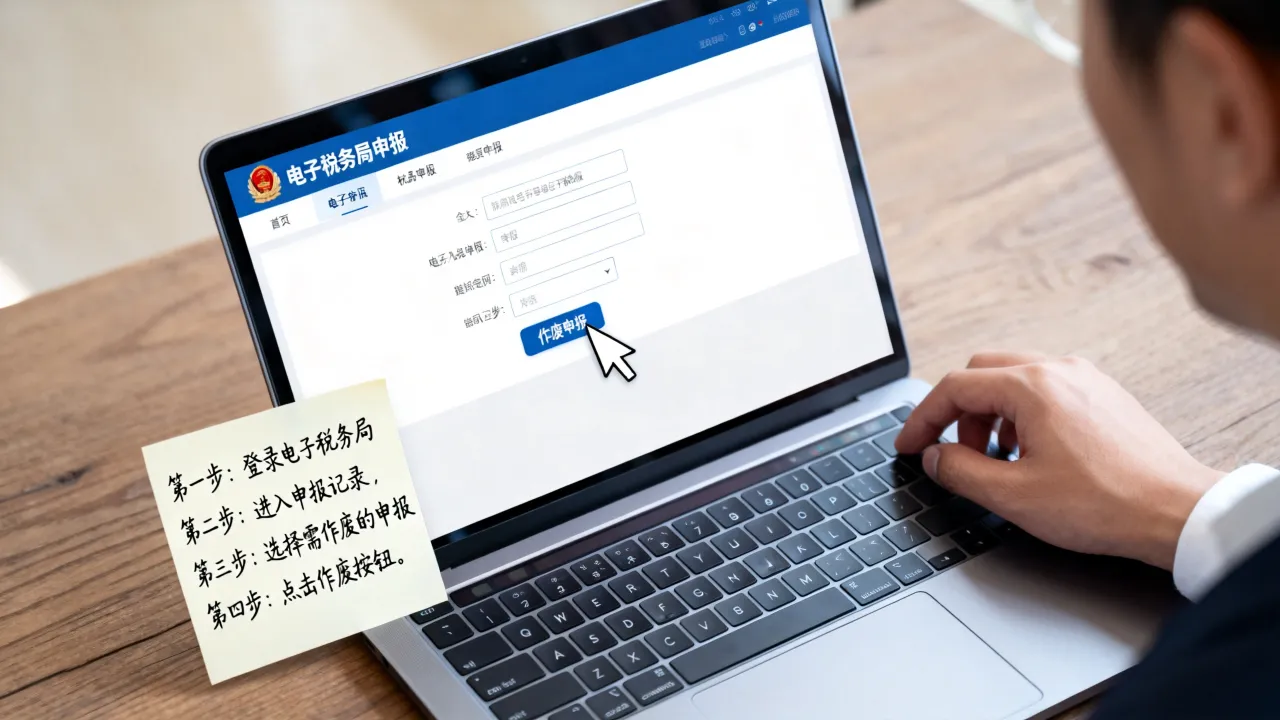
必须正视的是,发票丢失在《中华人民共和国发票管理办法》中属于违规行为,根据规定,丢失发票可能会面临税务机关的罚款,最高可达3万元以下,发现发票丢失后,第一反应不应是隐瞒,而是主动申报,企业应在发现丢失当日,书面报告主管税务机关,并在办税大厅或通过电子税务局办理发票挂失/损毁报备,部分地区的税务系统已取消必须在报纸刊登遗失声明的强制要求,改为在税务系统中进行挂失声明,这大大降低了企业的处理成本。

从财务内控的角度看,预防远胜于补救,建议企业推行全面电子化报销流程,减少纸质发票的流转环节;对于必须使用的纸质发票,设立专门的发票夹和归档目录,实行“谁接收、谁保管、谁负责”的责任制,定期核对进项发票清单与账实情况,确保账证相符、账实相符。
相关问答模块
问:增值税专用发票丢失后,如果销售方不给复印件怎么办? 答:这种情况首先应沟通确认原因,若销售方因自身记账需要无法提供原件,可要求其提供加盖发票专用章的记账联复印件,根据《国家税务总局关于增值税发票综合服务平台等事项的公告》(国家税务总局公告2020年第1号)等文件精神,纳税人丢失发票联或抵扣联的,可用记账联复印件作为抵扣凭证,若销售方拒不配合,可向主管税务机关求助,通过税务协调机制解决。
问:丢失的发票后来找到了,还能继续使用吗? 答:这取决于发票的状态,如果丢失前已经办理了挂失、已开具红字发票冲销或已使用复印件入账,那么找回的原发票通常不能再作为入账或抵扣凭证,以免重复申报,如果丢失后仅进行了挂失申报但未进行税务处理(如未认证、未入账),且发票仍在有效期内,经向税务机关说明情况并解除挂失状态后,可视情况按规定使用,但建议咨询当地主管税务机关的具体操作细则。
通过上述专业且系统的处理流程,企业完全可以化解发票丢失带来的税务风险,财务人员在日常工作中应保持严谨的态度,既要懂得事后补救的合规操作,更要注重事前的防范与管理,确保企业财务安全,希望以上内容能为您的实际工作提供有力的参考与帮助,如果您在处理过程中遇到特殊情况,欢迎在评论区分享您的经验或提出疑问,我们将共同探讨解决方案。