契税缴纳是房屋所有权转移过程中不可或缺的法定环节,其核心流程可概括为:在签订房屋权属转移合同后的规定时间内(通常为10日至90日内),纳税人依据房屋性质、面积及家庭拥有住房套数确认适用税率,按照核定的计税价格计算税额,通过当地电子税务局线上渠道或房地产交易中心线下窗口进行申报缴纳,并获取完税证明,这一过程不仅关乎产权证的顺利办理,更直接影响购房成本,因此掌握精准的缴纳流程、税率判定标准及实操细节至关重要。

契税税率判定与计税依据
契税的计算逻辑看似简单,实则涉及多项政策细节,核心在于准确判定税率和计税价格。
税率确认:区分首套与二套 根据《中华人民共和国契税法》及财政部、税务总局的相关优惠政策,契税税率并非固定不变,而是实行差别化税率,对于个人购买家庭唯一住房(家庭成员范围包括购房人、配偶以及未成年子女),若面积为90平方米及以下,减按1%的税率征收契税;若面积为90平方米以上,减按1.5%的税率征收,对于个人购买家庭第二套改善性住房,若面积为90平方米及以下,减按1%的税率征收;若面积为90平方米以上,则按2%的税率征收,需要注意的是,北京、上海、广州、深圳这四个一线城市暂不实施部分契税优惠,其二套房税率通常仍为3%,对于购买第三套及以上住房或非住宅类房产(如商铺、写字楼),一般统一按照3%的法定税率征收。
计税依据:成交价与核定价的博弈 契税的计税依据原则上为房屋权属转移合同确定的成交价格,在实务操作中,税务机关为了防止“阴阳合同”导致的税款流失,会建立存量房交易价格评估系统,如果申报的成交价格明显低于市场价格且无正当理由,税务机关将参照同类房产的市场评估价进行核定,纳税人应如实申报成交价格,试图通过低报合同价来避税不仅面临补税风险,还可能产生滞纳金。
缴纳流程详解:线上与线下双轨并行
随着“互联网+税务”的深化,契税缴纳已形成线上自助办理与线下窗口办理并行的格局,纳税人可根据实际情况选择。
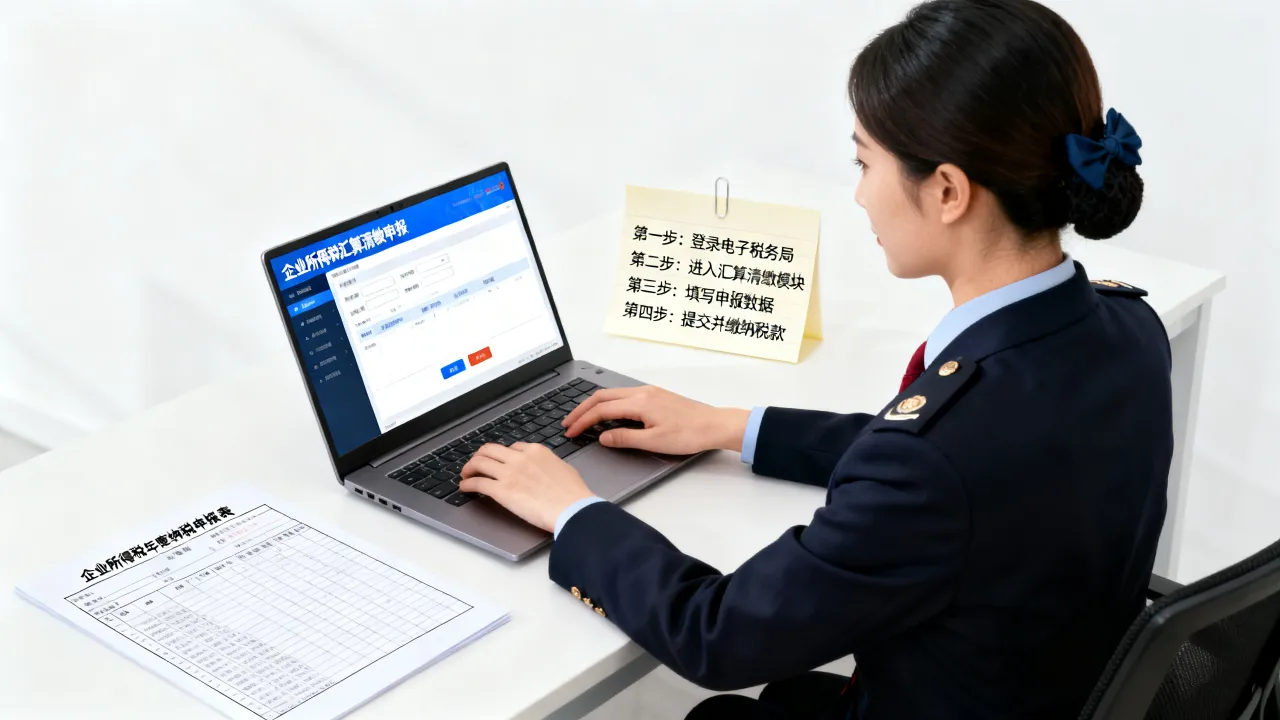
线上缴纳:高效便捷的主流选择 大多数地区已开通电子税务局或手机APP端的契税申报功能,线上流程通常包括以下几个步骤: 登录当地电子税务局官网或官方APP,进入“不动产交易办税”模块,录入购房合同编号及个人信息,系统会自动调取房产登记部门的网签合同数据,系统会自动判定家庭住房套数及适用税率,纳税人只需核对计税金额无误后即可生成应缴税款,通过银联、微信或支付宝完成支付,并下载电子完税证明,线上办理的优势在于全天候服务、无需排队,且数据自动核验,减少了人工录入错误的概率。

线下缴纳:复杂情况的有力补充 对于房屋权属存在争议、继承或赠与等非买卖交易、以及系统无法自动核验历史数据的特殊情况,仍需前往房地产交易中心或政务服务中心的税务窗口办理,线下办理时,需携带身份证、户口本、结婚证、购房合同、购房发票等原件及复印件,税务人员会人工审核材料,录入信息并开具税收缴款书,纳税人需在指定银行或窗口刷卡缴费后,凭回单领取纸质完税证明,虽然线下流程相对繁琐,但在面对疑难杂症时,面对面沟通能更高效地解决问题。
关键时间节点与注意事项
契税缴纳具有严格的时间限制,逾期将产生不利后果,根据契税法规定,纳税人应当在依法办理土地、房屋权属登记手续之前申报缴纳契税,虽然各地具体执行期限略有差异,但通常要求在签订合同后10日内至90日内申报,若超过规定期限,税务机关除责令限期补缴外,还将从滞纳之日起按日加收万分之五的滞纳金。
纳税人还需特别关注“先税后证”的原则,只有缴纳完契税并取得完税证明,不动产登记中心才会受理产权过户申请,在二手房交易中,买方务必坚持在过户前完成契税缴纳,切勿轻信卖方“过户后再交税”的承诺,以免陷入钱房两空的困境。
专业见解与解决方案
在实际操作中,首套房”的认定往往是纳税人的痛点,很多人误以为只要自己名下无房即为首套,但实际上是以“家庭”为单位,专业的解决方案是:在签约前,购房者应携带身份证、户口本、结婚证(如已婚)前往当地房产档案馆或通过官方APP查询家庭名下所有房产记录,包括未成年子女名下的房产,如果发现名下有未及时注销的旧房(如已拆迁但未注销),应先办理注销手续,以确保能享受首套房契税优惠。
另一个常见的误区是关于“退税”政策,若已缴纳契税的房屋交易最终未能完成(如由于卖方违约导致合同解除),纳税人可以在办理产权证之前申请退还已缴纳的契税,但一旦产权证办理完毕,即便发生退房,契税通常不予退还,专业的建议是:在交易出现波折时,应立即暂停缴税流程,或迅速咨询税务机关的退税窗口,把握政策窗口期。

相关问答
Q1:契税是由买方交还是卖方交?A1: 根据法律规定,契税的纳税义务人为土地、房屋权属的承受人,在房屋买卖交易中,承受方即为买方,因此契税依法应由买方缴纳,但在二手房交易的实务中,部分卖方会将税费转嫁给买方,约定“到手价”,这在合同法允许的范畴内属于双方协商结果,但法定纳税义务人始终是买方。
Q2:继承房产需要缴纳契税吗?A2: 对于《中华人民共和国民法典》规定的法定继承人(包括配偶、子女、父母、兄弟姐妹、祖父母、外祖父母)继承土地、房屋权属的,国家规定免征契税,但如果是非法定继承人根据遗嘱承受死者生前的土地、房屋权属,则属于赠与行为,需要按规定缴纳3%的契税。