增值税申报的核心在于“销项减进项,差额即税额”,并通过电子税务局系统完成数据的归集、核算与缴纳,企业财务人员需在法定申报期内,完成发票数据的采集与勾选确认,确保申报表数据与开票数据、进项认证数据逻辑一致,最终通过比对审核并完成税款缴纳,随着金税四期的深化,申报过程已从单纯的填报转变为对业务合规性与数据逻辑性的全面校验。

申报前的数据准备与发票管理
增值税申报并非仅仅是填写表格,其核心工作在于申报前的数据整理,这一步骤的准确性直接决定了申报的效率与风险,必须明确企业的纳税人身份,是一般纳税人还是小规模纳税人,两者在计税方法、申报表格式及税率适用上存在本质区别,对于一般纳税人而言,最为关键的是进项税额的抵扣凭证管理。
在申报期开始前,财务人员需登录增值税发票综合服务平台,对本期收到的增值税专用发票等抵扣凭证进行勾选确认,只有经过勾选确认的发票,其进项税额才能填入申报表进行抵扣,需核对本期开具的所有发票销项数据,包括开票系统导出的销项汇总表与实际销售情况是否相符,对于未开票收入,必须依据会计核算数据进行如实申报,这是税务稽查的重点领域,也是企业合规经营的底线。
电子税务局的具体申报流程
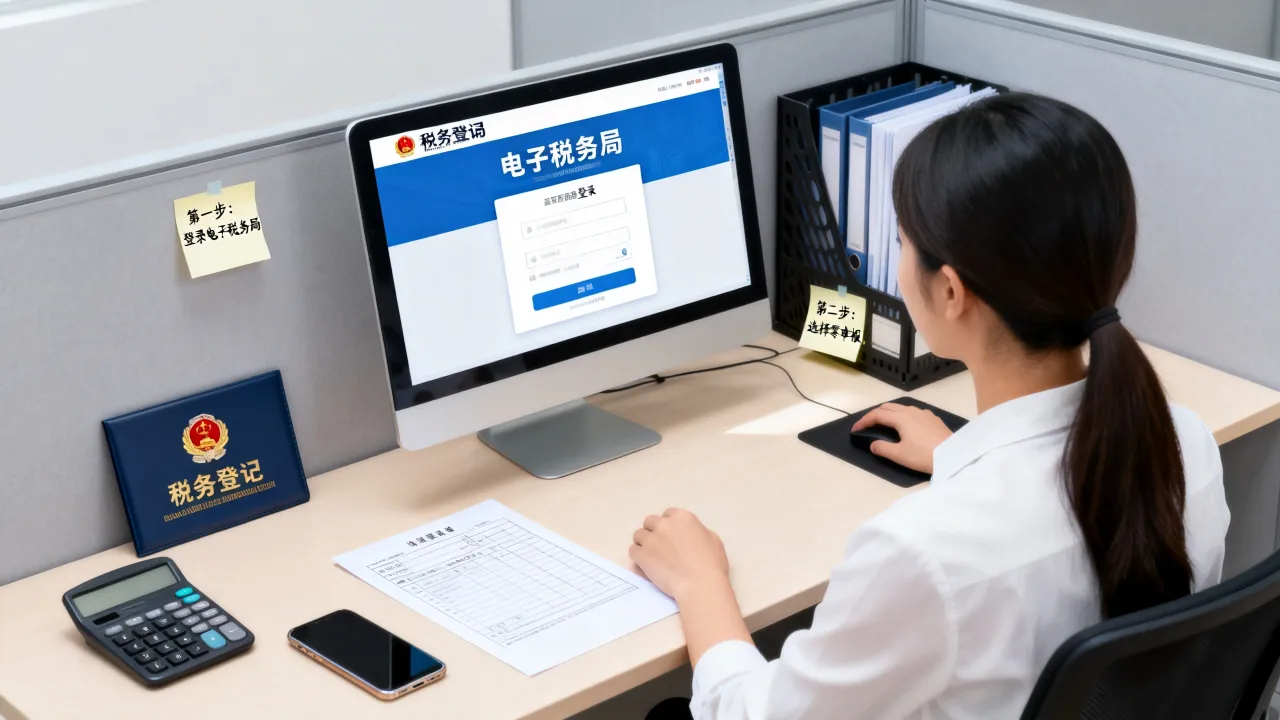
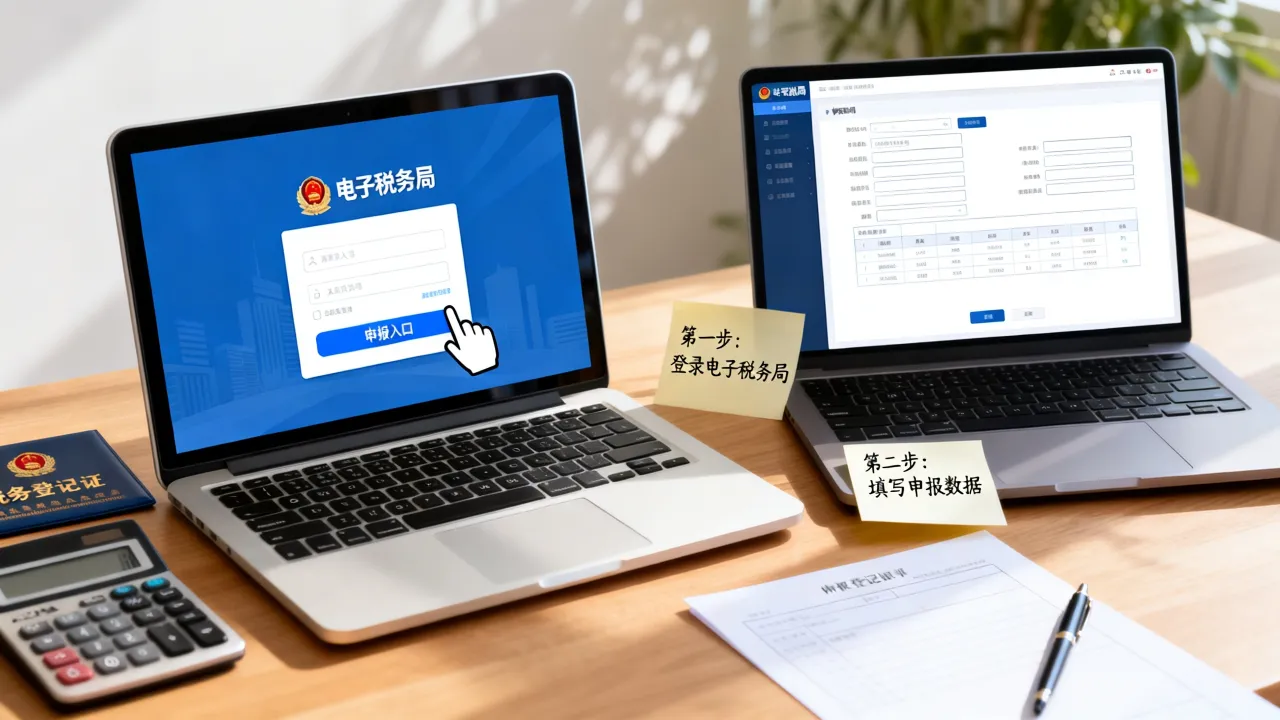
全国绝大多数地区已统一通过电子税务局进行增值税申报,登录电子税务局后,进入“我要办税”模块下的“税费申报及缴纳”,选择“增值税及附加税费申报”。
对于一般纳税人,系统通常会提供“一键申报”或“智能填报”功能,系统会自动提取开票系统的销项数据和勾选平台的进项数据,预填至申报表附列资料中,财务人员的主要工作是核对预填数据的准确性,重点检查《增值税纳税申报表附列资料(一)》(本期销售情况)中的销售额和销项税额,以及《附列资料(二)》(本期进项税额)中的进项税额转出情况,如果存在差额征税、简易计税等特殊业务,需手动修改相应栏次。

核对无误后,系统会自动生成主表,需重点关注主表中的“应纳税额”计算是否正确,即“销项税额-进项税额+上期留抵税额-简易计税应纳税额”,确认数据无误后,进行申报提交,系统会进行表内逻辑关系和表间逻辑关系的自动比对,如比对通过,即可进入缴税环节;如比对失败,需根据系统提示修正错误数据。
一般纳税人与小规模纳税人的申报差异
虽然申报流程大致相似,但两类纳税人在申报细节上存在显著差异,小规模纳税人享受国家更多的普惠性税收优惠政策,如月销售额未达到规定起征点免征增值税等,在申报时,小规模纳税人需特别注意将免税销售额填写在对应的免税栏次,而非直接填入征税销售额,否则无法享受优惠。
一般纳税人则需关注进项税额的抵扣凭证合规性,除了增值税专用发票外,海关进口增值税专用缴款书、农产品收购发票等也是合法的抵扣凭证,在申报过程中,若发生进项税额转出(如货物发生非正常损失),需在申报表中相应栏次填列负数,以减少当期可抵扣的进项税额,一般纳税人还涉及期末留抵税额的结转,若当期销项小于进项,差额将形成留抵税额,留待下期继续抵扣,在特定条件下还可申请留抵退税。
风险控制与数据比对逻辑
在金税四期的大数据监管环境下,增值税申报的风险控制已前置到申报环节,企业在申报时,必须确保“账表一致、票表一致、表税一致”,账表一致是指申报表中的销售额应与财务账簿中的营业收入相匹配;票表一致是指申报表中的销项税额应与开票系统汇总数据一致,进项税额应与认证平台数据一致;表税一致是指最终缴纳的税款金额与申报表应纳税额一致。

常见的申报错误包括:混淆收入性质导致税率适用错误、进项税额抵扣范围超规、未开票收入未及时申报等,这些错误不仅会导致申报比对不通过,无法解锁税控盘,影响正常开票,还可能引发税务风险,建议企业在正式申报前,利用税务软件的模拟测试功能或建立内部复核机制,重点核查资产负债表中的“应交税费”变动额与增值税申报表逻辑关系是否匹配。
相关问答
问:如果增值税申报表比对不通过,无法解锁税控盘该怎么办? 答:申报比对不通过通常是由于数据逻辑错误或异常导致,应仔细阅读系统返回的错误提示信息,检查申报表填列是否有误,特别是销项与进项的填写是否与系统提取数据一致,如果确认申报数据无误但系统仍提示异常,可能是由于系统延迟或特定风险触发,需根据系统提示点击“异常申报”或“强制申报”模块(部分地区需上传情况说明或承诺书),提交后由税务机关人工审核,审核通过后,即可解锁税控盘,建议企业优先自查数据,避免频繁触发人工审核。
问:企业当月没有收入,是否需要进行增值税申报? 答:需要,即使企业当月没有任何经营收入,也必须在法定申报期内进行“零申报”,零申报是指企业应纳税额为零,但仍需登录电子税务局提交申报表,在申报表中,将销售额、税额等栏次填为零,但需注意,如果存在进项税额,应如实填写并申报为留抵税额,而非直接不申报,长期零申报或虚假零申报会被税务机关列入风险监控对象,因此企业应如实反映经营状况,符合免税条件的应填写免税销售额,而非简单填零。
您在日常增值税申报过程中是否遇到过数据比对异常的情况?欢迎在评论区分享您的处理经验。