残保金申报的核心在于准确核算上年度用人单位在职职工人数、工资总额及已安排的残疾人就业人数,并在每年规定的申报期(通常为7月至9月)内,通过电子税务局或办税服务厅完成申报、审核与缴纳,企业需严格遵循“先申报、后缴纳”的原则,利用好分档减缴及小微企业免征等优惠政策,在合规的前提下降低用工成本。

明确申报主体与申报时间
申报残保金的首要前提是确认申报主体,凡在中华人民共和国境内,未按规定比例安排残疾人就业的机关、团体、企业、事业单位和民办非企业单位,均为残保金的缴纳义务人,需要注意的是,个体工商户通常不属于残保金的征收范围。
关于申报时间,各地税务机关一般要求在每年的7月至9月期间申报缴纳上一年度的残保金,申报2023年度的残保金,通常应在2024年的7月至9月完成,企业应密切关注所在地区税务局发布的具体公告,以免逾期产生滞纳金或影响企业信用。
掌握核心计算公式与关键指标
残保金的计算逻辑看似简单,实则涉及多个关键变量的界定,这也是申报中最容易出错的环节,其核心计算公式为:
残保金年缴纳额 = (上年用人单位在职职工人数 × 所在地省、自治区、直辖市人民政府规定的安排残疾人就业比例 - 已安排的残疾人就业人数) × 上年用人单位在职职工年平均工资。
在此公式中,有三个核心指标需要精准把握:

- 在职职工人数:指用人单位在编人员或依法签订劳动合同、服务协议等的人员,季节性用工应当折算为年平均用工人数,值得注意的是,劳务派遣用工通常计入用工单位(即实际使用方)的在职职工人数计算,但若劳务派遣单位符合规定条件,也可由派遣单位申报,具体需依据地方政策执行。
- 安排残疾人就业比例:多数省份规定的比例为1.5%,部分省市如北京、上海等地为1.7%或更高,企业需查询本地的具体标准。
- 年平均工资:这是计算基数,通常按上年用人单位在职职工工资总额除以年平均人数计算,工资总额包括计时工资、计件工资、奖金、津贴和补贴等,需特别注意的是,社会平均工资有封顶限制,若用人单位实际年平均工资高于当地社会平均工资的2倍,则按社会平均工资的2倍计算;若低于当地社会平均工资的60%,则按60%计算,这一“限高保低”原则直接影响最终税额。
熟悉申报流程与操作渠道
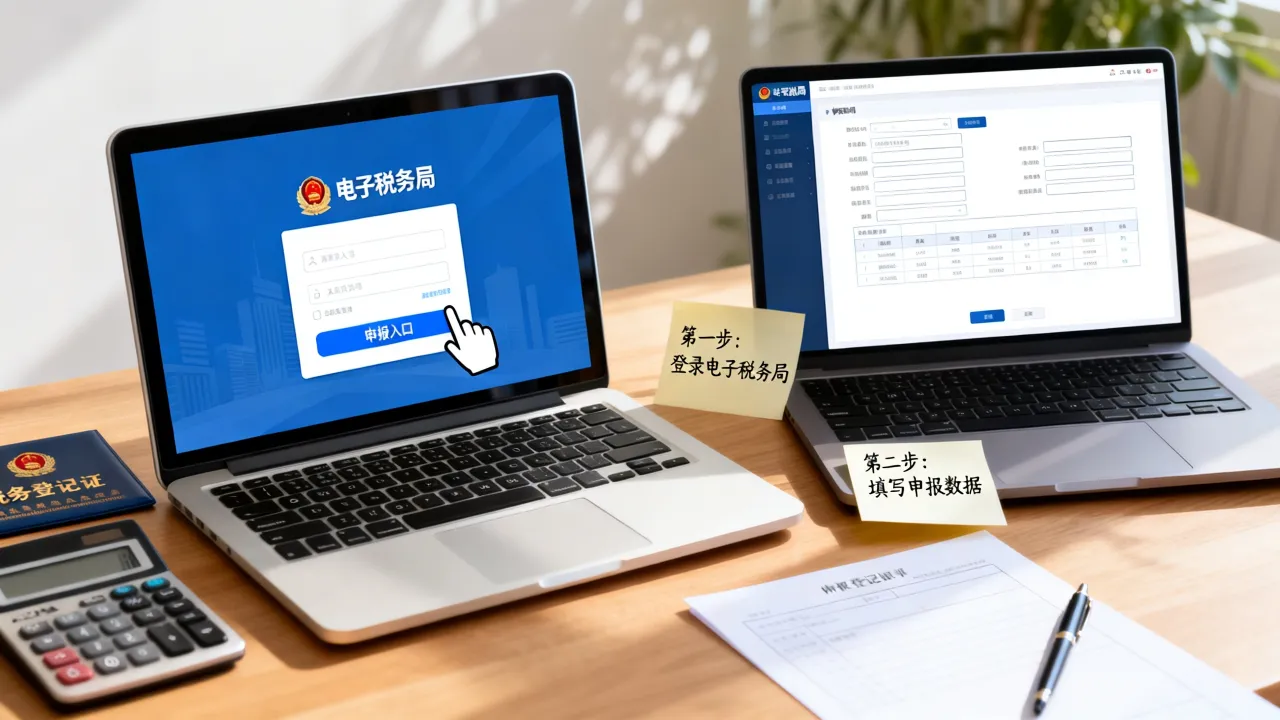
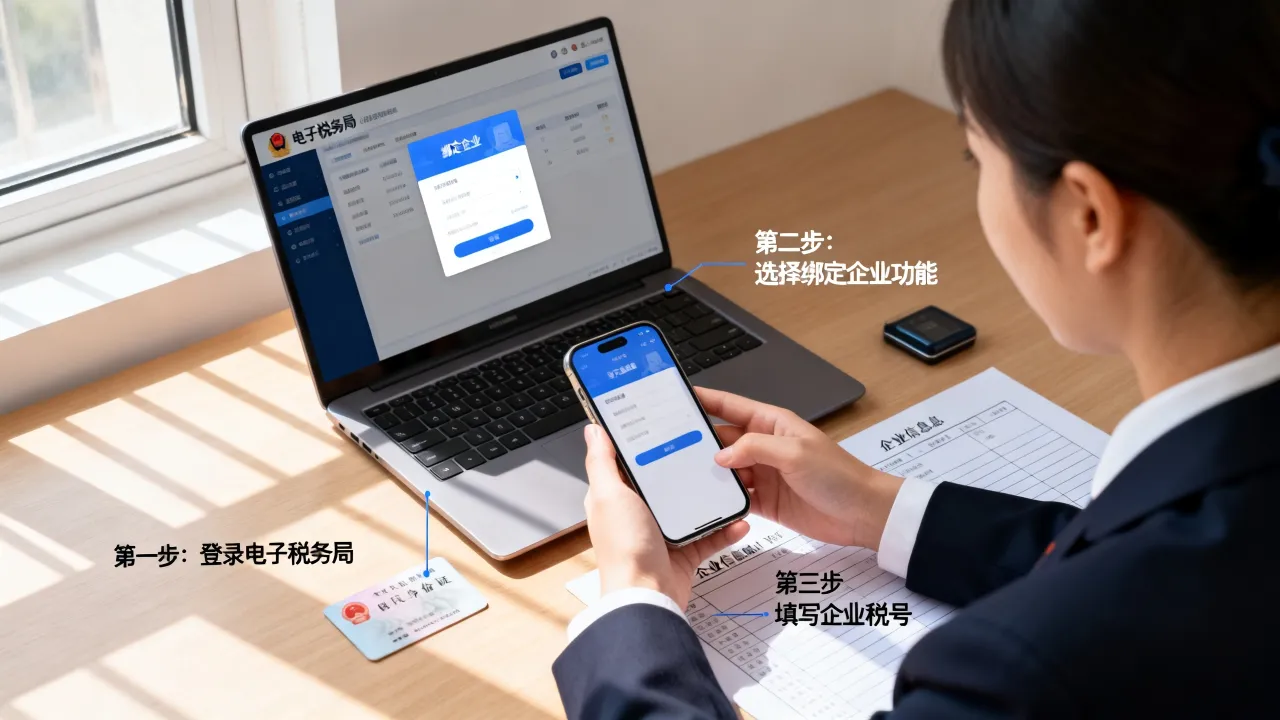
残保金申报已全面实现电子化,电子税务局是主要申报渠道。
- 登录与填写:企业登录国家税务总局或各省电子税务局,进入“税费申报及缴纳”模块,选择“残疾人就业保障金申报”表单。
- 数据核对:系统通常会自动带出税务系统中的“工资总额”和“职工人数”数据,这些数据源于企业申报的企业所得税和个人税信息,企业必须仔细核对,若系统数据与实际不符(如统计口径差异),需按实际情况修改,并留存备查资料。
- 减免信息填写:系统会根据企业填写的人数自动计算减免金额,对于在职职工人数在30人以下(含30人)的企业,系统会自动免征残保金;对于其他企业,系统会根据“分档减缴”政策自动计算减征额(即安排比例未达1%但超过0.5%的,减征50%;比例在0.5%以下的,减征10%)。
- 提交与缴费:确认无误后提交申报表,生成应缴税额,即可通过三方协议或银联等方式完成缴费。
善用优惠政策与风险规避
专业的税务筹划不仅仅是计算,更在于对政策的深度应用,除了前述的“30人以下免征”和“分档减缴”政策外,企业还应关注以下几点:
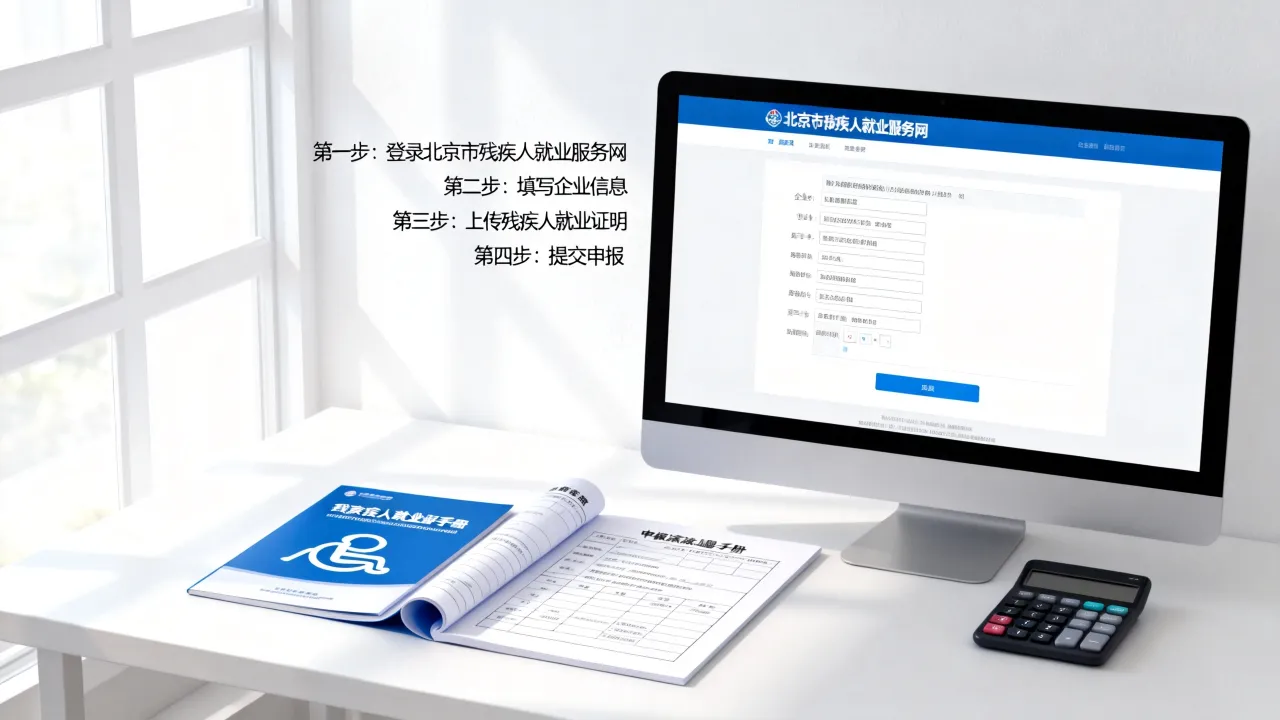
一是残疾人就业申报,企业若已安置残疾人,必须先到残疾人就业服务机构进行“按比例安排残疾人就业审核”,拿到核定人数后,才能在申报残保金时进行抵扣,这一步往往被忽视,导致企业多缴税款。
二是数据一致性风险,在金税四期背景下,残保金申报数据与企业所得税申报的工资薪金数据、个税申报的社保基数数据存在强关联,若残保金申报的工资总额明显偏低,极易触发税务预警,招致稽查,保持各税种申报数据逻辑的一致性,是合规申报的底线。
三是零申报风险,部分企业误以为“没有安排残疾人就必须零申报”,这是错误的,未安排残疾人的企业,必须如实申报在职职工人数和工资总额,计算出应缴费额,而非直接零申报,虚假零申报属于偷逃税款行为,面临高额罚款风险。

相关问答
问题1:企业刚成立不满一年,需要申报残保金吗?解答: 需要,对于成立不满一年的新办企业,在职职工人数和工资总额需按月折算为年平均数据,具体计算时,按实际经营月份计算其应缴费额,不足一月的,按一个月计算,公司成立于去年10月,经营了3个月,则按这3个月的工资总和和人数平均值来推算全年的数据进行申报。
问题2:劳务派遣工的残保金应该由谁缴纳?解答: 一般情况下,劳务派遣工计入用工单位(即实际使用派遣员工的企业)的在职职工人数,由用工单位申报缴纳残保金,但若劳务派遣单位符合《残疾人就业条例》规定,被视为安排了残疾人就业,且经过残疾人就业服务机构审核认定,则这部分人数可计入派遣单位的安排比例,实践中,大多数情况是派遣协议中约定由用工单位承担此项费用,因此用工单位在申报时务必将派遣工人数计入总数,以免因人数遗漏导致多缴税。
通过上述流程与策略的执行,企业不仅能高效完成残保金申报,还能在合规框架下有效控制人力成本,希望以上内容能为您的实际操作提供有力支持,如果您在申报过程中遇到特殊的数据处理问题,欢迎在评论区留言探讨。