开具出口发票是一项严谨的财务与合规操作,其核心上文归纳在于:必须确保“单证一致、单单一致、单货一致”,并严格区分用于国际结算的商业发票与用于国内税务申报的增值税专用发票,出口发票不仅是国际结算的基础凭证,更是企业顺利办理出口退税、规避税务风险及海关查验的关键,在实际操作中,企业需根据贸易条款、客户需求及国家税务局的最新规定,精准填写发票要素,确保信息流、资金流与货物流的高度统一。

明确出口发票的类型与适用场景
在探讨具体开具步骤前,首先需厘清出口发票的两种主要形态:商业发票和出口货物报关单(虽由海关生成,但数据源于发票),以及用于国内退税的增值税专用发票,商业发票是出口商向进口商开列的发货清单,是贸易全过程的主单据;而形式发票则多用于成交前供进口商申请许可证或外汇审批,对于企业财务人员而言,最核心的工作是开具符合税务要求的商业发票,并据此开具国内的增值税专用发票用于退税,混淆这两者的用途,或信息填报错误,将直接导致无法收汇或退税失败。
掌握商业发票的核心要素与填写规范
商业发票的开具没有统一的法定模板,但必须包含国际商会规定的若干核心要素,且内容必须真实、准确。
买卖双方信息,发票顶部必须明确列示出口商(卖方)的全称、详细地址及联系方式,以及进口商(买方)的准确名称和地址,若涉及中间商,需根据实际情况标注收货人或通知方。
货物描述与HS编码,这是发票的灵魂,货物描述应详细、具体,避免使用模糊词汇,必须与装箱单、提单及出口报关单上的描述完全一致,必须注明准确的HS编码,这不仅关系到进口国的关税税率,也是国内出口退税政策适用的依据。
价格条款与金额,必须明确标注贸易术语,如FOB、CIF、CFR等,这决定了买卖双方的风险转移点及费用构成,发票总金额应与报关单金额一致,若采用CIF条款,发票需列出运费和保费,且需注意,出口退税通常以FOB价格为基数进行计算,因此需准确拆分离岸价格。
支付方式与参考编号,发票中应注明合同号、信用证号(如适用)及付款方式(如T/T、L/C),以便银行审核及财务对账。

严格遵循“三单一致”原则与税务合规
出口业务中,财务合规的最高准则是“三单一致”,即出口货物报关单、出口收汇核销单(或银行收汇凭证)与出口发票在货物名称、数量、金额、买方信息上必须严格一致,任何微小的差异都可能引发税务局的风险预警,导致出口退税审核不通过。
在开具用于国内税务申报的增值税专用发票时,同样有严格规定,该发票的开具对象通常是具有进出口权的生产企业或外贸企业自己(用于退税申报),或者开具给外贸代理公司,此时的发票内容必须与出口报关单信息一一对应,特别是商品代码必须与报关单上的HS编码对应的征税税率相符,值得注意的是,对于免税出口货物,虽不涉及退税,但仍需开具普通发票并在税务系统中做免税申报,绝不能不开发票。
数字化时代的开具流程与风险控制
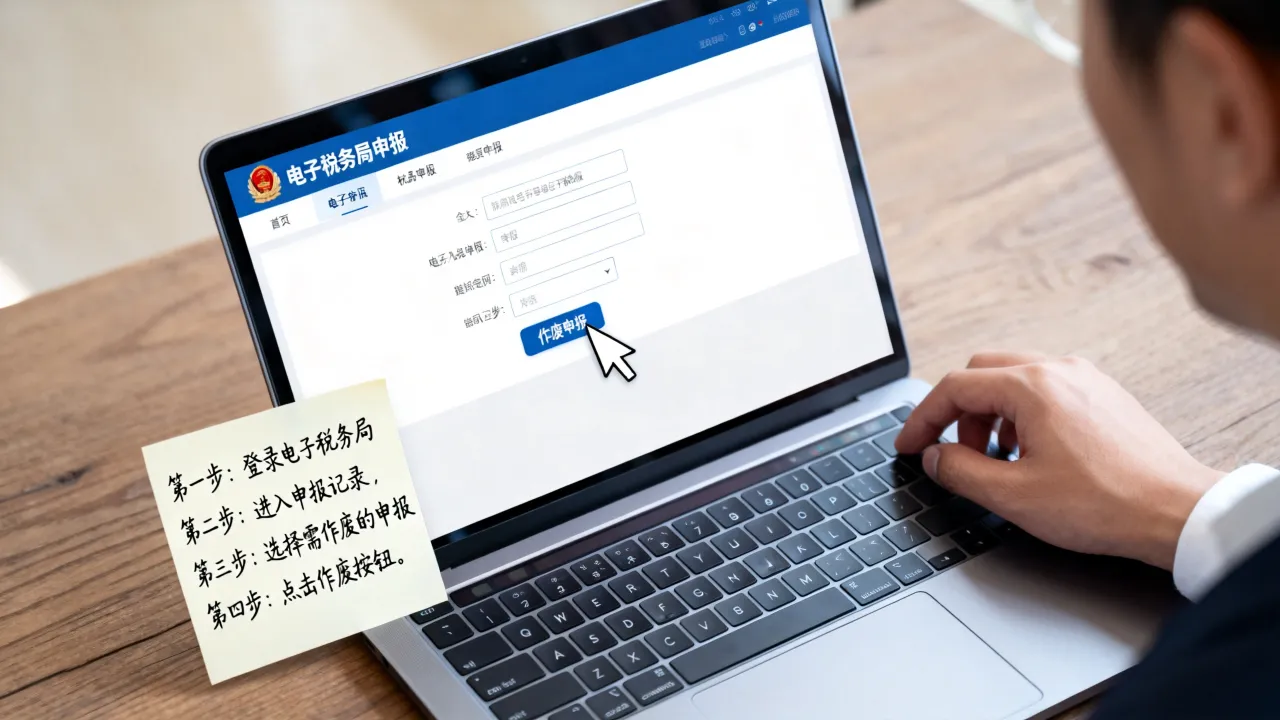
随着国际贸易单一窗口和电子税务局的普及,出口发票的开具已逐渐实现数字化,大多数企业使用ERP系统或专业的财务软件生成商业发票,并直接导出数据用于报关申报,这种一体化的操作极大降低了人工录入错误的风险。
技术手段不能完全替代人工审核,专业的财务人员应建立“二次复核”机制:在发票发出前,重点核对币别、汇率换算是否准确;在报关完成后,立即回头核对报关单回执与发票信息是否一致,若发现发票开具有误,切勿自行涂改,应立即向客户及海关发出更正发票,并保留好双方沟通的邮件记录作为佐证材料,以应对潜在的税务稽查。
常见疑难问题与专业解决方案
在实际业务中,常会遇到分批出运、第三方付款等复杂情况,对于分批出运,应严格遵循“一票一单”原则,即每批出运都应开具对应的独立发票,避免跨批次混淆,对于第三方付款(即付款方与进口商不一致),商业发票上的收货人仍应写实际的进口商,但在汇款附言中需注明合同号及发票号,并在税务局申报时提供第三方付款协议等证明文件,以解释资金流向与货物流向的差异,确保合规性。
关于信用证项下的发票,必须做到“单单一致”,银行审单是“表面严格相符”,哪怕一个标点符号的差异都可能导致拒付,在L/C项下开具发票时,必须逐字对照信用证条款,甚至对货物的描述也需完全照搬信用证原文,哪怕该描述与合同略有出入,也应以信用证为准。

相关问答
问题1:出口发票开具后发现金额少报了,应该如何处理?解答: 若出口发票金额低于实际报关金额,首先需评估对退税的影响,如果差异极小且在合理误差范围内,可能只需出具情况说明,但若差异较大,建议立即开具更正发票给客户,并尽快向海关申报修改报关单,切记,严禁通过后续补开发票的方式来平衡差额,因为这会造成单证不符,引发税务风险。
问题2:出口样品是否需要开具正式发票?解答: 出口样品通常价值较低,但依然需要报关,建议开具形式发票或商业发票,并在发票上注明“Sample - No Commercial Value”(样品-无商业价值)或“Free of Charge”(免费),如果样品价值较高,仍需按正常贸易申报并开具全额发票,否则可能被视为赠送而被海关征税或认定为逃税。
出口发票的开具看似是基础的文书工作,实则贯穿了国际贸易的全链条,它要求财务与外贸人员具备扎实的专业知识、严谨的工作态度以及对国际规则的深刻理解,只有将合规性内化为操作本能,才能在复杂的国际市场中为企业保驾护航,确保每一笔出口业务都能安全、高效地完成,希望以上内容能为您的实际操作提供有力的参考与支持,如果您在具体操作中遇到特殊难题,欢迎在评论区留言探讨。