年终奖申报的核心在于准确把握“全年一次性奖金”的计税方式选择与时间节点,通过对比“单独计税”与“并入综合所得”两种模式,结合个人实际收入情况,在个人所得税APP中做出最优决策,从而在合法合规的前提下实现税负最小化,申报过程并非简单的数据填报,而是一次重要的税务规划,需要纳税人理解政策逻辑,避开税率临界点陷阱,确保每一分收入都能得到最大程度的保留。

申报时间与所属年度的精准界定
年终奖申报的首要前提是明确奖金的所属期,这直接决定了该笔收入将汇入哪个纳税年度进行计算,根据税务规定,年终奖的纳税年度取决于发放时间,而非核算时间,只要奖金在当年1月1日至12月31日之间实际到账,无论其对应的是哪个工作年度的绩效,都视为当年的收入。
若计划在2024年1月发放2023年的年终奖,这笔收入在税务上属于2024纳税年度,将在2025年进行汇算清缴,这一时间差对纳税人至关重要,特别是对于在年度内跨越不同税率级距或有大额扣除项变动的个人,如果预计下一年度收入会有显著下降或扣除项增加,适当调整奖金发放时间可能带来节税收益,在申报前,务必核对工资条上的发放日期,确保在正确的年度汇算清缴期内进行操作。
两种计税方式的深度解析与选择
在申报环节,最关键的步骤是选择计税方式,目前政策允许纳税人将年终奖选择“单独计税”或“全部并入综合所得计税”,这两种方式计算出的税额往往存在差异,需要根据个人收入结构进行测算。
单独计税是将年终奖金额除以12个月,根据得出的数额对照月度税率表确定适用税率和速算扣除数,这种方式的优势在于避免了因年终奖过高而直接拉高整体综合所得的税率,对于综合所得应纳税所得额较低或年终奖金额较高的人群通常更为有利。
并入综合所得计税则是将年终奖与年度工资薪金合并,一起计算年度个人所得税,这种方式适合综合所得本身较低,尚未达到个人所得税起征点,或者存在大量专项附加扣除未抵扣完的情况,通过并入,可以充分利用低税率区间和各项扣除额度,从而降低整体税负。
专业的解决方案是:在个人所得税APP的申报界面,系统通常会提供这两种计税方式的试算功能,纳税人应分别点击查看,系统会自动显示每种方式下的应补税额或应退税额,切勿盲目选择默认选项,一定要通过数据对比,选择税额最低的一种方案。
个人所得税APP实操申报流程

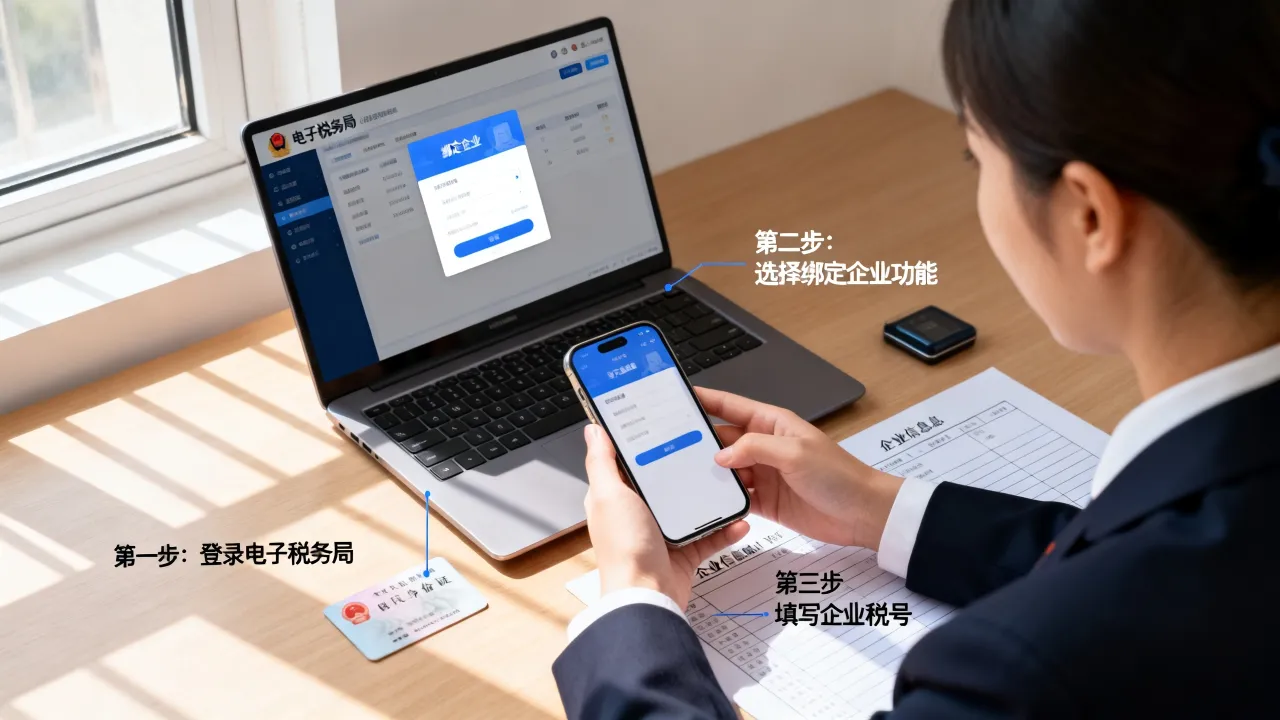
随着数字化税务服务的普及,年终奖申报已完全可以通过个人所得税APP便捷完成,具体的操作路径清晰透明,纳税人只需遵循以下步骤即可完成专业申报。
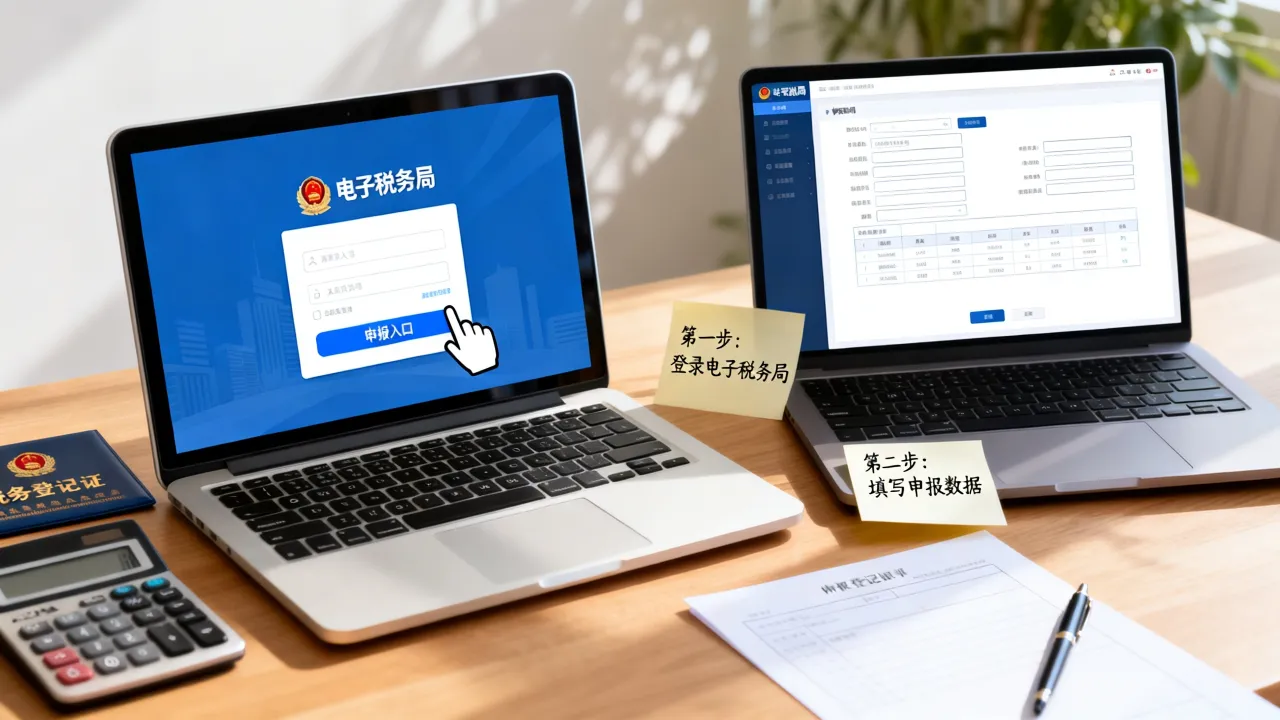
登录个人所得税APP,进入“办税”板块,选择“综合所得年度汇算”,在标准申报界面,系统会自动带入个人的工资薪金数据,需要点击“工资薪金”栏目进行详情查看,在详情页的顶部,会有“奖金计税方式选择”的入口,点击进入后,系统会列出所有的全年一次性奖金记录。
在此界面,纳税人可以直观地看到“全部并入”和“单独计税”两个选项,点击不同的选项,页面底部的“应纳税额”会实时变动,这一功能极大地降低了计算难度,体现了税务服务的体验优化,确认选择最优方式后,点击“确定”,返回主界面继续完成其他所得项目的申报,最后提交汇算清缴表,若涉及补税,需在规定期限内完成缴纳;若涉及退税,提交申请即可等待税务机关审核。
避开“年终奖个税陷阱”的专业策略
在申报过程中,一个容易被忽视的专业细节是“税率陷阱”,由于年终奖单独计税采用的是特殊算法,在某些特定的金额区间,会出现“多发一元,少拿几千元”的怪象,这是因为这些金额恰好处于税率级距的临界点,多出一小部分钱导致整个适用税率跳升一个档次。
年终奖36000元适用3%的税率,税后为34920元;而若发放36001元,则超过36000元的部分将跳升至10%的税率,导致税后到手反而减少,这种临界点出现在3.6万、14.4万、30万、42万、66万、96万等多个节点。
针对这一痛点,专业的解决方案是在申报前进行测算,如果发现年终奖金额恰好处于临界点上方不远处,且税后收益反而减少,可以与公司财务沟通,看是否能在合规范围内调整奖金金额,或者将多出的部分并入当月工资发放,虽然申报环节通常金额已定,但了解这一逻辑有助于纳税人核对申报数据的准确性,并在未来的薪酬规划中提前规避,通过精细化的金额管理,确保每一分奖金都真正转化为个人财富。
政策延续性与未来规划
根据国家最新发布的税收优惠政策,全年一次性奖金单独计税的政策已延续至2027年底,这为纳税人提供了长期的税务规划确定性,在未来的几年内,个人可以根据这一政策窗口期,结合自身的职业发展预期、大额支出计划(如购房、教育等)来合理安排收入结构。

在进行长期规划时,建议建立个人税务档案,记录每年的收入变化、扣除项使用情况及年终奖申报方式,通过纵向对比,可以更清晰地洞察税负变化规律,在某一年如果有大额的房贷利息或赡养老人支出,可能更适合将年终奖并入综合所得以抵扣税款;而在收入高峰年,单独计税则能避免高税率侵蚀,这种基于数据的长期决策,才是高水平的年终奖申报管理。
相关问答
问:如果我在2024年1月收到了2023年的年终奖,但我在2023年12月已经离职了,这笔钱应该怎么申报?
答:这笔年终奖应当在2024年进行申报,并在2025年3月1日至6月30日期间办理2024纳税年度的汇算清缴,虽然奖金是对2023年工作的奖励,但税务判定以实际发放时间为准,在申报时,您需要在个人所得税APP中,将这笔收入作为2024年的“全年一次性奖金”进行填报,并根据您2024年的综合所得情况,选择“单独计税”或“并入综合所得” whichever is more beneficial。
问:公司发年终奖时已经代扣代缴了个人所得税,我在年度汇算清缴时还需要申报吗?
答:需要,公司的预扣预缴只是基于当次发放金额的估算,不一定完全准确,特别是当您有其他来源的收入或专项附加扣除未在平时工资中足额扣除时,年度汇算清缴是一个“算总账”的过程,系统会将您的全年综合所得与年终奖合并计算,或者重新计算单独计税的税额,多退少补,为了确保税务合规并拿回可能的退税,务必在次年进行年度汇算申报。
希望以上关于年终奖申报的详细解析能帮助您准确完成操作,如果您在计算过程中遇到具体的金额困惑,或者想分享您的节税经验,欢迎在评论区留言,我们一起探讨更优的税务规划方案。