在我国现行的税收法律体系下,营业税已经正式退出历史舞台,取而代之的是增值税,当探讨“营业税怎么交”这一话题时,其实质是指如何缴纳增值税以及相关的附加税费,自2016年5月1日全面推开营改增试点以来,所有行业的企业和个体工商户均不再缴纳营业税,而是通过计算销项税额与进项税额的差额,或者直接依据征收率来计算缴纳增值税,理解这一根本性的转变,是正确履行纳税义务的前提。

营业税改增值税:理解税制变革的核心
要掌握当下的纳税流程,必须先厘清“营改增”的逻辑,过去,营业税是对企业的营业额全额征税,存在重复征税的问题,而增值税仅对产品或服务增值部分征税,打通了税收抵扣链条,对于纳税人而言,这意味着税务处理变得更加复杂,但也更加公平,所谓的“交营业税”实际上是指企业在发生应税销售行为(如销售服务、无形资产、不动产)时,需要向税务机关缴纳增值税及其附加税费。
明确纳税身份:一般纳税人与小规模纳税人
在具体的缴纳操作前,企业必须明确自己的纳税身份,因为这直接决定了计算方法和申报流程,税务身份主要分为两类:
一般纳税人:通常适用于年应税销售额超过规定标准(通常为500万元)的企业,其核心特点是实行税款抵扣制度,即应纳税额 = 当期销项税额 - 当期进项税额,一般纳税人适用的税率根据行业不同而有所差异,例如现代服务业一般为6%,建筑业为9%,销售货物为13%等。
小规模纳税人:年应税销售额在规定标准以下,且会计核算不健全的企业,小规模纳税人采用简易计税方法,不能抵扣进项税额,其应纳税额 = 销售额 × 征收率,小规模纳税人的法定征收率通常为3%,但在特定优惠政策下可能降至1%或免征。

精准计算税额:公式与实务操作
明确了身份后,核心在于准确计算税额,对于一般纳税人而言,关键在于“进项税额”的合规取得,企业必须取得符合规定的增值税专用发票,才能进行抵扣,一家服务公司当月收入100万元,销项税额为6万元;如果当月采购了20万元的物资,取得了3万元进项发票,那么实际只需缴纳3万元增值税。
对于小规模纳税人,计算相对简单,如果季度销售额未超过30万元(目前有免税政策),则可享受免征增值税;若超过,则直接按全额乘以征收率计算,需要注意的是,销售额通常为不含税销售额,如果收取的是含税价,需要进行价税分离换算,公式为:销售额 = 含税销售额 ÷ (1 + 征收率或税率)。
规范申报流程:从抄税到缴款的全链路
现代税务管理高度依赖信息化系统,具体的缴纳流程已经实现了高度的网络化。
- 发票开具与抄税:企业在经营活动中开具增值税发票,无论是纸质发票还是数电票(全电发票),系统都会自动记录开票数据,在申报期前,企业需要完成抄税(汇总上报开票信息)。
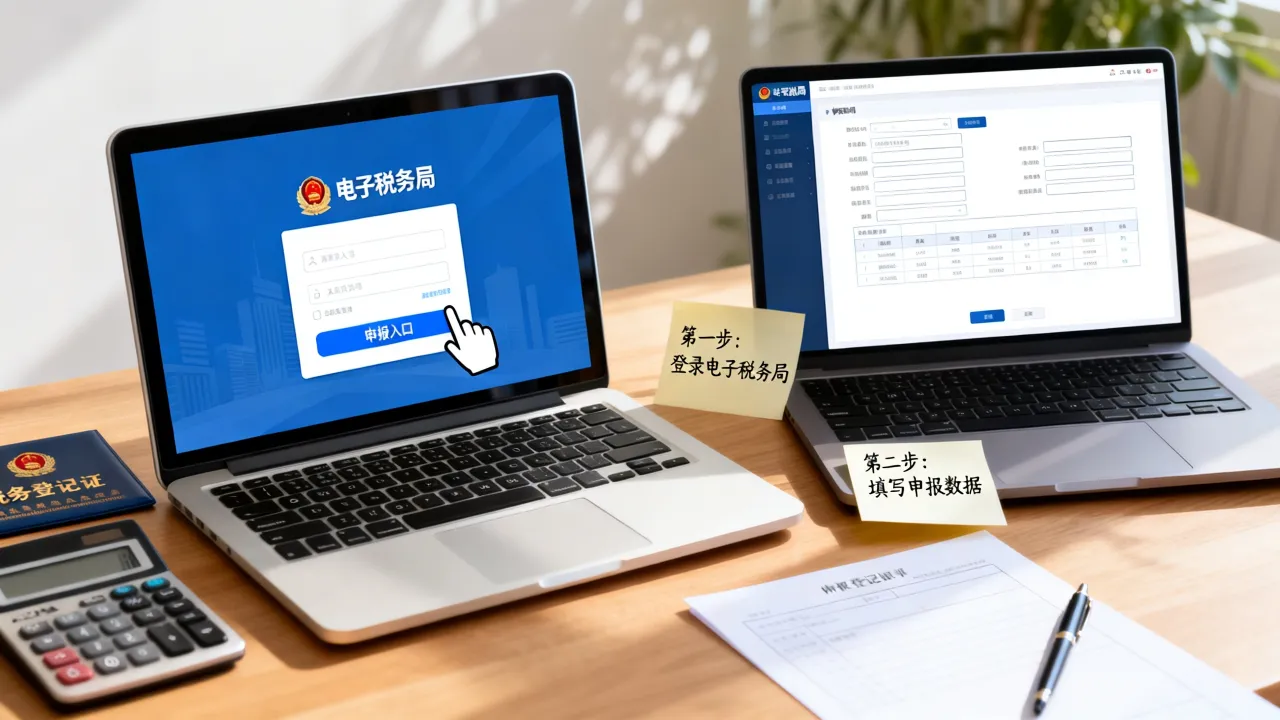
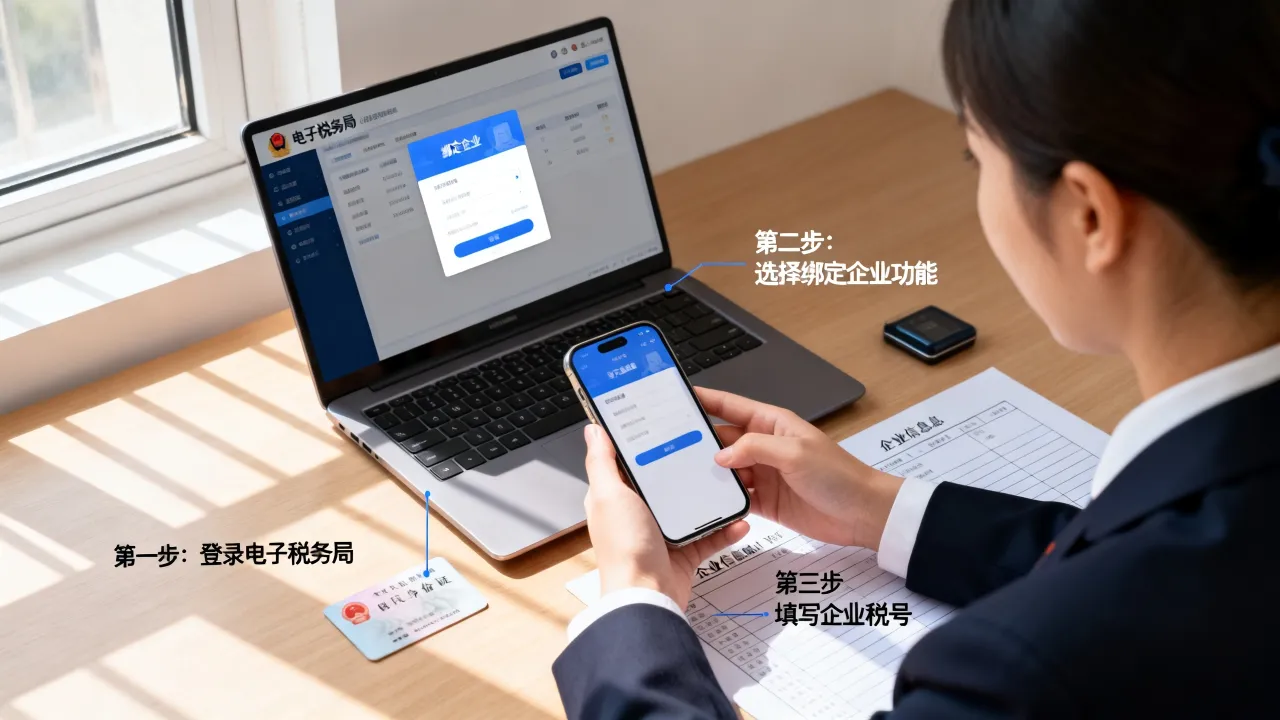
- 纳税申报:登录电子税务局,进入“增值税及附加税费申报”模块,系统会自动提取开票数据和进项数据,企业财务人员需要核对数据,填写附表,确保申报表与实际经营情况一致。
- 税款缴纳:申报表经审核无误后提交,系统会生成应纳税款,企业可以通过三方协议(银税联网)直接扣款,也可以在电子税务局端通过网银转账完成缴纳,务必注意申报期限,通常为次月的15日前(遇节假日顺延),逾期将产生滞纳金并影响纳税信用。
附加税费与税务筹划的协同
在缴纳主税种(增值税)的同时,企业还需要缴纳附加税费,包括城市维护建设税、教育费附加和地方教育附加,这些税费以实际缴纳的增值税为基数计算,税率合计通常在增值税额的6%到12%之间(取决于企业所在地)。

专业的税务解决方案不仅仅是机械地计算和缴纳,更在于合理的税务筹划,一般纳税人应加强对供应商的管理,尽可能取得增值税专用发票以增加抵扣额;小规模纳税人则可以利用季度免税的起征点政策,合理控制收入节奏,对于兼营不同税率业务的企业,必须分别核算销售额,否则将从高适用税率,这是税务合规中的重大风险点。
相关问答
Q1:如果企业收到了一张增值税专用发票,但超过了认证抵扣期限,还能抵扣进项税额吗?A: 根据现行政策,增值税专用发票的认证抵扣期限已经取消,纳税人只要在完成纳税申报前登录增值税发票综合服务平台进行勾选确认,即可在当期抵扣进项税额,但建议企业财务人员及时操作,避免因跨期导致账务混乱或税务风险。
Q2:小规模纳税人如果当月销售额超过了免税额度,是全额缴税还是只对超过部分缴税?A: 小规模纳税人的免税政策通常是针对销售额全额的,也就是说,一旦月度或季度销售额超过了免税起征点(如月销售额10万元或季度30万元),应对当期全部销售额计算缴纳增值税,而非仅就超过部分缴税,企业需要精准把控开票节奏,以最大化享受税收优惠。 能帮助您清晰了解当前税制下的纳税流程,如果您在实际操作中遇到关于特定行业的税率判定或进项抵扣的疑难问题,欢迎在评论区留言,我们将为您提供更具体的解答。