进项发票认证是企业税务管理中实现增值税抵扣的关键环节,其核心操作已从传统的扫描认证全面转向数字化“勾选确认”,对于财务人员而言,掌握进项发票认证的正确流程、时效要求及风险控制,直接关系到企业的税负成本与资金流转效率,目前的进项发票认证主要依托电子税务局及增值税发票综合服务平台,企业只需在纳税申报期内完成发票的勾选与确认,即可自动生成当期可抵扣的进项税额,无需再前往税务局现场办理。

进项发票认证的主要渠道与核心逻辑
随着金税四期的推进与全电发票(数电票)的普及,进项发票认证的逻辑发生了根本性变化,传统的扫描仪认证方式已基本退出历史舞台,目前主流且高效的方式是通过“增值税发票综合服务平台”或各地“电子税务局”中的“税务数字账户”进行操作。
其核心逻辑在于“勾选即抵扣”,这意味着企业无需将纸质发票进行物理扫描,只需在系统中查询到本企业收到的发票信息,进行勾选并确认,系统便会自动将数据同步至申报表,这种方式不仅打破了地域限制,还大幅提高了数据录入的准确性,避免了因扫描识别错误导致的抵扣失败,对于数电票,由于实现了数据的全流程数字化,其认证过程更加即时,通常在开票方开具并上传后,受票方即可在系统中查询到并进行勾选。
详细操作流程与实务指南
虽然各地电子税务局的界面略有差异,但进项发票认证的标准流程遵循统一的操作规范,以下是通用的操作步骤,涵盖了从登录到确认的全过程。
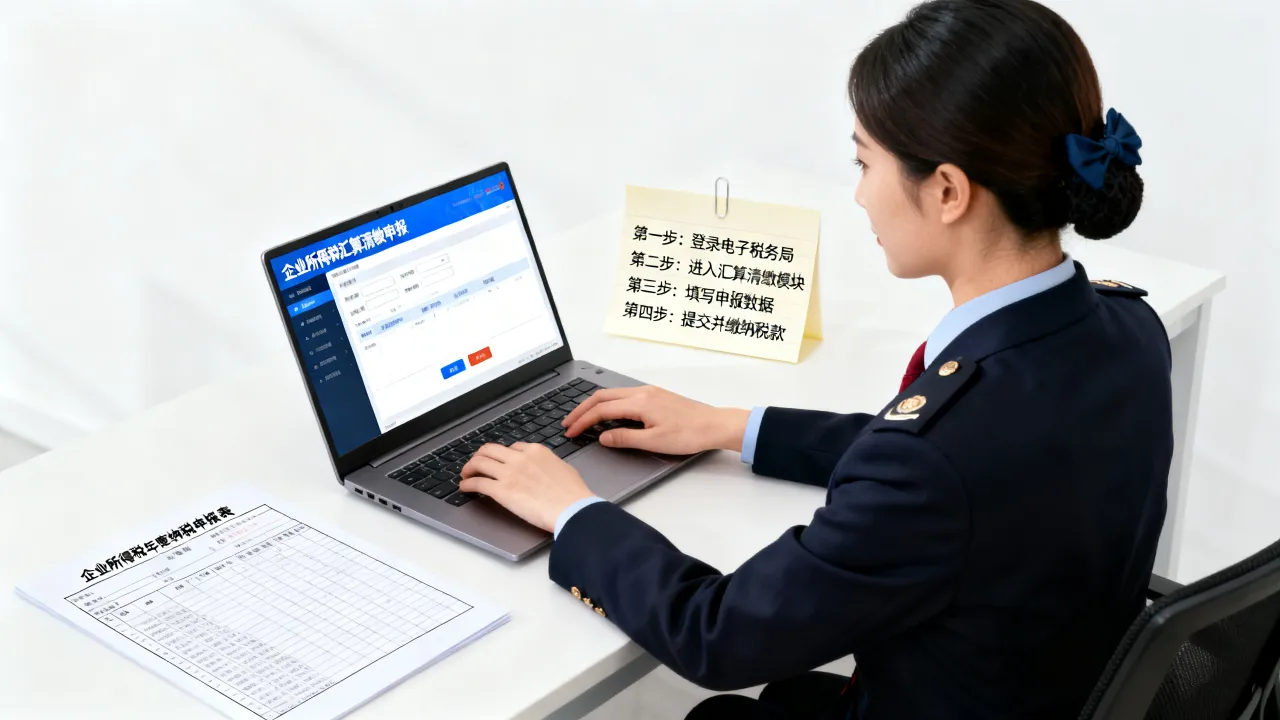
登录与入口选择 财务人员需使用税务UKey、法人CA证书或电子营业执照登录电子税务局,在首页功能菜单中,通常可以找到“我要办税”或“税务数字账户”模块,对于尚未完全升级至新系统的地区,则需通过“增值税发票综合服务平台”登录,进入系统后,需重点寻找“发票勾选确认”或“抵扣类勾选”功能入口。
发票查询与勾选 在勾选界面,系统提供了多种查询条件,如发票代码、号码、开票日期、税额等,为了提高效率,建议先按开票日期筛选出当期需要认证的发票批次,在列表中,逐条核对发票信息,包括销方名称、金额、税额是否与纸质发票或电子发票原件一致,确认无误后,点击状态栏将其状态由“未勾选”改为“已勾选”。
统计确认与签名 这是最关键的一步,也是许多新手容易遗漏的环节,仅仅勾选发票并不意味着认证完成,必须点击“统计确认”或“提交勾选”按钮,系统会生成一份《当期勾选发票汇总表》,财务人员必须仔细核对汇总表中的总份数、总金额与总税额,只有点击“确认签名”后,数据才会被锁定并上传至税务后台,作为当期申报抵扣的依据,一旦确认,当期申报期内通常无法撤销,因此务必确保数据准确。

时效管理与风险控制策略
进项发票认证并非随时随地可进行,它有着严格的时间限制和规则要求,专业的税务管理不仅要会操作,更要懂得在时间维度上进行规划。
严格遵循申报期限制 进项发票的抵扣时限与纳税申报期紧密挂钩,企业需在增值税纳税申报期内完成上个月及之前进项发票的勾选确认,一旦跨过了申报期的最后一天(通常为每月15日左右,遇节假日顺延),系统将自动关闭当期的勾选功能,逾期未认证的发票,除特殊情况外,将无法在当期抵扣,这直接导致企业多缴纳税款,占用现金流。
区分“不抵扣”与“抵扣”场景 并非所有进项发票都适合认证抵扣,用于简易计税项目、免税项目、集体福利或个人消费的进项税额不得抵扣,在系统中,通常设有“不抵扣勾选”功能,对于这类发票,财务人员应及时进行“不抵扣”操作,将其从抵扣池中剔除,以免在后续税务稽查中产生风险,也便于企业准确核算成本。
异常凭证处理 在勾选过程中,若系统提示发票状态异常(如由税务机关列为异常凭证),企业应立即停止勾选抵扣,并与开票方沟通,对于已勾选但后续发现异常的发票,必须做进项税额转出处理,专业的财务人员应建立发票状态复核机制,定期检查已抵扣发票的动态,确保合规性。
数电票时代的认证新趋势
在全电发票全面推广的背景下,进项发票认证正变得更加智能化,新上线的“税务数字账户”不仅涵盖了发票的勾选确认,还集成了发票查验、用途确认、风险预警等功能。
对于数电票,企业无需担心纸质发票的丢失问题,因为其以电子数据形式存储,但在认证时,需特别注意“用途确认”环节,数电票一旦被勾选用于增值税抵扣,后续若想改为用于出口退税或其他用途,操作流程会比传统发票更为复杂,建议企业在收到数电票后,先根据业务性质明确其用途,再进行精准勾选,减少后续的更正麻烦。

常见问题与专业解决方案
在实际工作中,财务人员常会遇到因系统故障、操作失误或发票信息错误导致的认证失败,针对这些问题,建议采取以下解决方案:
- 发票信息同步滞后: 有时刚收到发票,但在系统中查不到,这通常是由于开票方未及时上传数据或网络延迟所致,解决方案是耐心等待24小时后再查询,或直接联系开票方确认是否已上传发票信息。
- 勾选后无法统计确认: 若系统提示“存在未上传的发票信息”,需检查是否有发票处于“未上传”状态,或尝试清理浏览器缓存,使用推荐浏览器(如Chrome、Edge)进行操作。
- 误勾选处理: 如果发生误勾选,在当期未统计确认前,可以直接取消勾选;若已完成统计确认,则需在当期申报表中进行更正,或在下期做进项转出,具体需根据当地税务机关的最新规定执行。
相关问答
问:进项发票认证后,发生销售退回或开票有误怎么办? 答:如果进项发票已经认证抵扣,但发生销售退回或开票有误,购买方必须暂依《信息表》所列增值税税额从当期进项税额中转出,未抵扣的应列入当期进项税额,待取得销售方开具的红字专用发票后,与原蓝字专用发票一并作为记账凭证,在系统中,需进行“红字信息表”的录入与校验,随后系统会自动生成负数进项转出。
问:逾期未认证的进项发票还有补救机会吗? 答:根据国家税务总局的规定,由于客观原因导致增值税扣税凭证逾期未申报抵扣的,经主管税务机关审核后,允许纳税人继续申报抵扣其进项税额,客观原因包括:因自然灾害、社会突发事件等不可抗力原因;增值税扣税凭证被盗窃、抢夺;司法、行政机关在办理业务中扣押增值税扣税凭证导致纳税人无法按期办理申报等,企业需准备详细的情况说明和证明材料,向税务机关提出申请。
互动
进项发票认证看似是基础操作,实则是企业税务合规的防线,您在日常操作中是否遇到过系统查不到发票或误勾选的棘手情况?欢迎在评论区分享您的处理经验或疑问,我们将为您提供专业的解答。