缴纳残疾人就业保障金是企业必须履行的法定义务,其核心流程依托于电子税务局进行申报与缴纳,而通过合规的残保金优化策略,企业完全可以实现成本的有效控制,残保金的申报缴纳并非简单的资金划拨,而是一个涉及数据核算、政策匹配与合规管理的系统性工作,企业只需掌握“申报时间、计算公式、减免政策、申报渠道”这四个核心要素,即可高效完成缴纳工作,同时利用政策红利降低企业税负。

明确缴纳义务人与申报时限
并非所有主体都需要缴纳残保金,但范围比许多企业主想象的要广,凡是在中华人民共和国境内,未按规定比例安排残疾人就业的机关、团体、企业、事业单位和民办非企业单位,均属于残保金的缴纳义务人,这里特别需要注意的是,个体工商户通常不在征收范围内,但公司制企业,无论规模大小,只要雇佣了员工,就有义务履行。
关于申报时间,各地税务机关通常规定在每年的7月至9月进行申报缴纳,具体申报期按年计算,即申报上一年度的残保金,2024年需申报缴纳2023年度的残保金,企业必须密切关注所在地的税务局公告,逾期缴纳将产生每日万分之五的滞纳金,这不仅增加财务成本,还可能影响企业的纳税信用等级。
掌握核心计算公式与数据口径
残保金的缴纳金额计算逻辑非常清晰,遵循“差额征收”原则,企业只要安排的残疾人就业人数未达到政府规定的比例(通常为1.5%或1.7%,具体由各省、自治区、直辖市人民政府规定),就需要按差额人数缴纳保障金。
核心计算公式为: 年缴纳额 = (上年用人单位在职职工人数 × 所在地省、自治区、直辖市人民政府规定的安排残疾人就业比例 - 已安排的残疾人就业人数) × 上年用人单位在职职工年平均工资。
在实际操作中,数据的准确性至关重要。
- 在职职工人数:通常指在用人单位工作,并由用人单位支付工资的社会保险参保人员,季节性用工应当折算为年平均用工人数。
- 已安排残疾人就业人数:这个数据不能企业自己填报,必须经过残疾人就业服务机构审核确认,企业需要在规定时间内(通常是每年上半年的特定时段)向残联部门申报上年实际安排的残疾人就业人数,拿到审核确认书后,才能在税务系统中抵扣。
- 年平均工资:按照国家统计局关于工资总额组成的口径计算,包括计时工资、计件工资、奖金、津贴和补贴、加班加点工资以及特殊情况下支付的工资,值得注意的是,为了减轻企业负担,目前政策设定了征收上限,即社会平均工资的2倍(部分地区政策有细微调整),超过部分不计入征收基数。
电子税务局标准化申报流程
随着“放管服”改革的深入,目前残保金的缴纳已全面实现电子化,企业无需前往线下大厅,直接登录电子税务局即可完成。
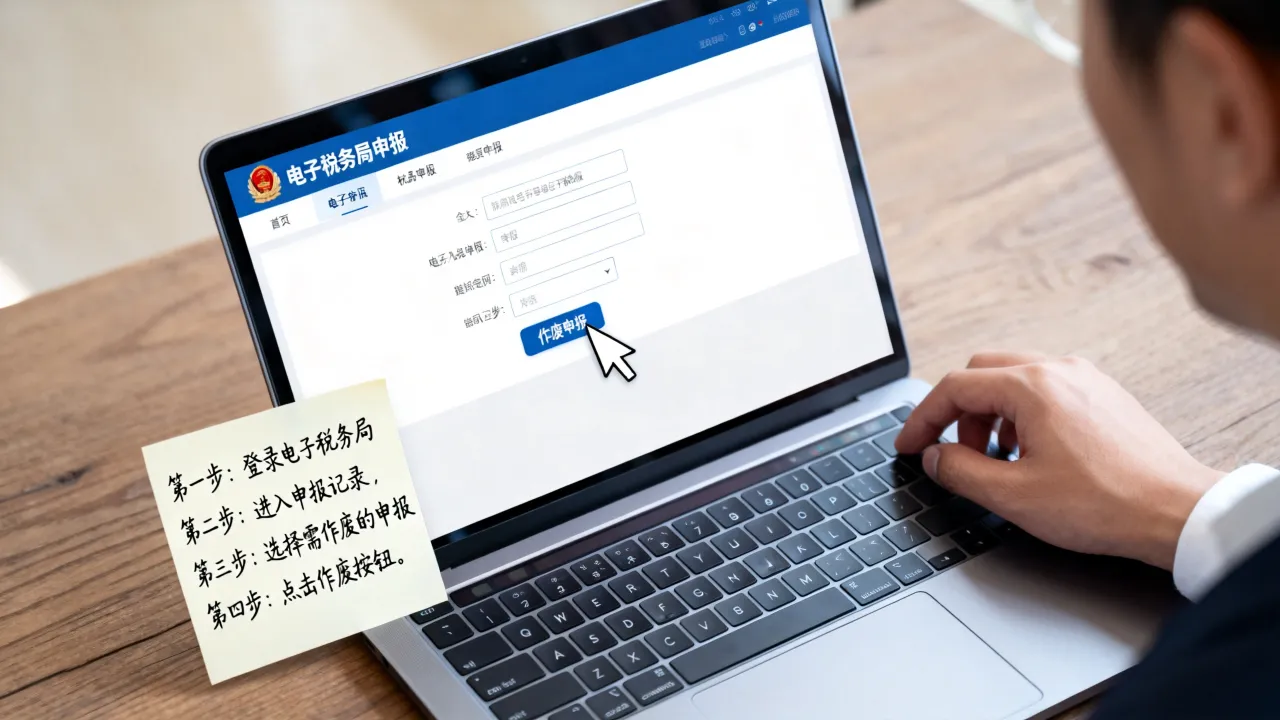
第一步:登录与入口 登录国家税务总局电子税务局,在“税费申报及缴纳”模块下,找到“残疾人就业保障金申报”选项,部分地区可能会将其归类在“非税收入申报”栏目下。

第二步:填写申报表 系统会自动带出企业的基本信息,如在职职工人数、工资总额等预填数据,企业务必仔细核对这些数据是否与财务报表和社保申报数据一致,重点核对“已安排残疾人就业人数”,这一栏通常需要根据残联审核的结果手动录入或自动关联,如果企业未进行残联申报,此栏通常为0。
第三步:计算与减免 填写完数据后,系统会自动计算应缴费额,系统会自动判断企业是否符合“分档征收”或“小微企业免征”政策,如果符合条件,费额会自动减免,企业需要确认最终的应补(退)税额。
第四步:缴款 确认无误后,选择缴款方式(如三方协议扣款或银联支付)完成扣款,扣款成功后,建议打印或保存完税证明,以备后续审计或查验。
专业解决方案:合法合规的成本优化
缴纳残保金是义务,但通过专业手段进行成本控制则是企业财务管理的智慧,除了直接缴纳,企业有以下几种合规的优化路径:
积极吸纳残疾人就业 这是最根本的解决之道,企业按规定比例(如1.5%)招用残疾人,不仅可以全额免缴残保金,还能享受增值税即征即退、企业所得税加计扣除等税收优惠,建议企业设立适合残疾人的岗位,如后勤、客服、数据录入等,通过正规渠道签订劳动合同并缴纳社保。
利用“分档征收”政策 根据财政部延续实施的优惠政策,自2023年1月1日起至2027年12月31日,用人单位安排残疾人就业比例达到1%(含)以上,但未达到所在地省、自治区、直辖市人民政府规定比例的,按规定应缴费额的50%缴纳残保金;用人单位安排残疾人就业比例在1%以下的,按规定应缴费额的90%缴纳残保金,这意味着,即使企业未完全达标,只要招录了部分残疾人,也能享受大幅度的费率减免。
关注小微企业免征政策 对在职职工人数30人(含)以下的企业,自2023年1月1日起至2027年12月31日,继续免征残保金,初创型小微企业应充分利用这一政策红利,但需注意,一旦员工人数超过30人,将从次年起恢复全额计算,因此要做好人员规划。

工资总额的合规规划 由于残保金计算基数与工资总额挂钩,企业在进行薪酬结构设计时,应合理规划福利性收入与工资性收入的列支,确保在合规的前提下,避免因统计口径误差导致基数虚高。
风险管理与合规建议
在残保金缴纳过程中,企业必须警惕潜在的税务风险,首先是数据申报的真实性,虚报职工人数或工资总额属于偷逃税款行为,一旦被稽查,将面临补税、滞纳金及罚款,其次是残联申报与税务申报的时间差管理,务必先去残联进行残疾人用工审核,再去税务局申报缴费,否则将无法抵扣人数,导致多缴冤枉钱,对于跨地区经营的企业,要注意不同分支机构可能在不同地区申报,需遵循属地化管理原则。
相关问答
问题1:企业刚成立不满一年,需要缴纳残保金吗?解答: 企业成立不满一年的,按月份计算缴纳,具体公式中,“上年用人单位在职职工人数”按实际用工月份折算,“上年用人单位在职职工年平均工资”按实际发放的工资折算,企业成立6个月,则在职职工人数为(6个月平均人数×12÷6),工资总额也相应折算为年数据。
问题2:如果企业逾期未缴纳残保金,会有什么后果?解答: 除了按日加收万分之五的滞纳金外,税务机关还会定期对企业欠费情况进行公示,严重的欠费行为会被纳入企业纳税信用评价体系,导致纳税信用等级降低,进而影响企业在发票领用、出口退税、银行贷款等方面的信用评级,对企业经营造成广泛负面影响。