资源税申报的核心在于准确核算应税产品的销售额或销售数量,并通过电子税务局在法定期限内完成纳税申报表的填报与缴纳,我国资源税已全面实行从价定率为主、从量定额为辅的计税方法,且绝大多数地区已开通网上办税功能,企业申报的关键在于明确计税依据、正确适用税率以及区分应税与非应税项目,确保在每月或每季度的征期内(通常为次月1日至15日)足额申报。

资源税申报的基础要素与纳税义务
在进行具体的申报操作前,企业必须明确自身的纳税义务及申报的基本要素,这是确保申报合规的前提,资源税的纳税义务人主要为在中华人民共和国领域及管辖海域开采应税矿产品或者生产盐的单位和个人,申报的核心要素包括纳税期限、计税依据和适用税率。
纳税期限通常为1日、3日、5日、10日、15日或者1个月,具体由主管税务机关根据实际情况核定,大多数企业以1个月为一个纳税期,自期满之日起10日内申报纳税,计税依据则是申报的重中之重,对于实行从价定率计税的矿产品(如原油、天然气、煤炭等),计税依据为应税产品的销售额;对于实行从量定额计税的矿产品(如部分粘土、砂石等),计税依据为应税产品的销售数量,企业需特别关注,销售额不仅包括应税产品的全部价款,还包括价外费用,但不含增值税销项税额。
计税依据的精准核算与税率适用
资源税申报的难点往往不在于申报系统的操作,而在于计税依据的精准核算,企业需建立完善的财务核算体系,准确区分应税产品与非应税产品、自用产品与外销产品。
对于从价定率计税的应税产品,销售额的确定应遵循“实际销售价格”原则,如果企业将应税产品用于连续生产非应税产品或视同销售,应按同类产品的平均销售价格确定销售额;若无同类产品销售价格,则需按组成计税价格计算,在实务中,经常出现企业将运杂费、装卸费等价外费用未计入销售额申报,导致少缴税款的风险,财务人员需将发票系统中的价税分离数据与资源税申报数据进行严格比对。
税率适用具有明显的地域性和矿种差异性,资源税实行“幅度税额”,具体适用税率由省级人民政府在《资源税税目税率表》规定的幅度内提出,同一矿种的煤炭,在山西和陕西的适用税率可能存在差异,企业若涉及跨区域开采或销售,必须根据开采地或销售地的具体政策确定适用税率,避免因错用税率引发的税务风险。
电子税务局申报全流程实操指南

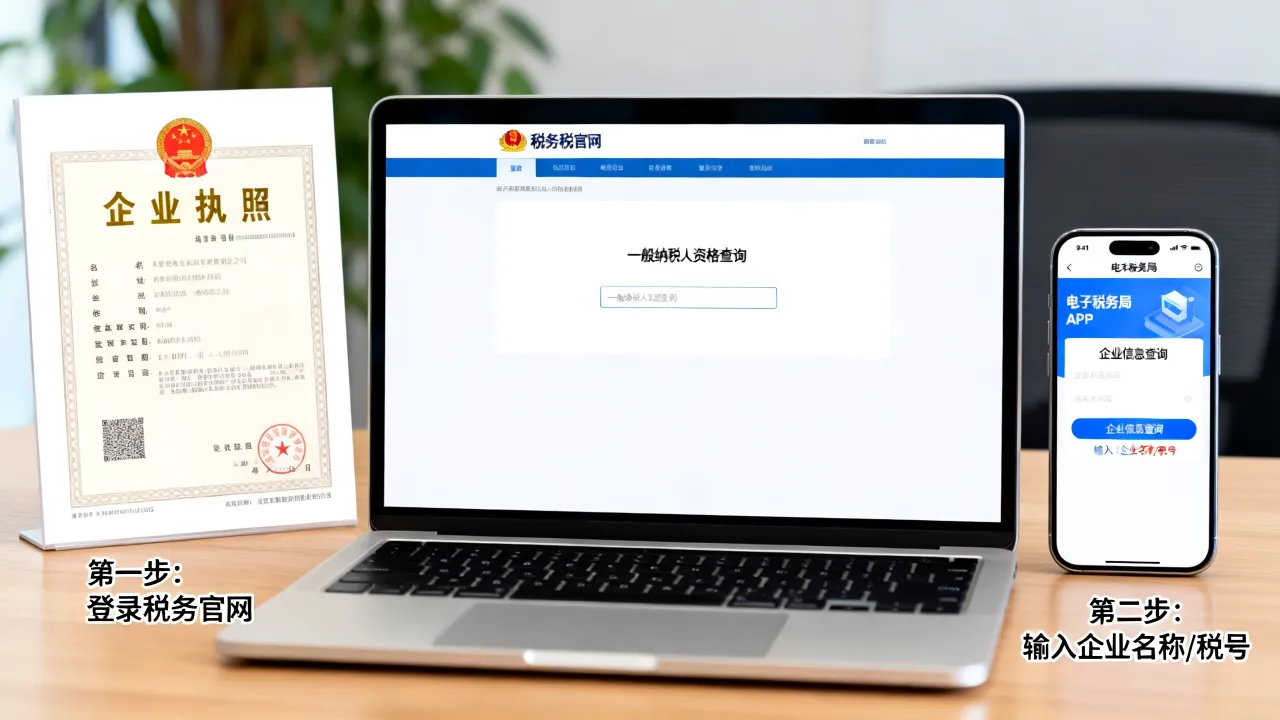
随着“非接触式”办税的普及,电子税务局已成为资源税申报的唯一主流渠道,以下为标准化的申报实操流程:
登录国家税务总局电子税务局,进入“税费申报及缴纳”模块,在菜单栏中找到“财产和行为税合并申报”选项,点击进入,资源税现已纳入财产行为税合并申报范畴,企业需选择“税源采集”功能。
进行税源信息填报,这是申报的核心步骤,点击“新增税源”,选择相应的税目(如“原煤”或“铁矿石”),系统会自动带出该税目的适用税率,企业需核对是否正确,填写“计税依据”或“销售数量”,此处需注意,若企业享受税收优惠政策(如共伴生矿减征、衰竭期矿山减征等),需在“减免性质代码”栏选择对应的减免项目,并填写减免税额。
提交申报表,税源采集完成后,系统会自动生成《财产和行为税纳税申报表》,企业应仔细核对申报表中“应纳税额”与“减免税额”栏次,确认数据无误后,点击“申报”,系统会自动进行逻辑校验,若销售额与增值税申报表差异过大,可能会触发风险预警,此时需准备说明材料备查。
缴纳税款,申报成功后,系统会跳转至缴款界面,企业可通过三方协议扣款或银联支付等方式完成税款缴纳。
常见申报难点与专业解决方案
在资源税申报实务中,企业常面临一些复杂情况,需要采取专业的应对策略。
针对“共伴生矿”的申报难点,许多企业不清楚如何分离计税,根据政策,凡未单独核算或不能准确提供不同税目应税产品销售额的,从高适用税率,专业的解决方案是建立精细化的成本核算体系,在开采环节即对主矿与共伴生矿进行物理分离和计量,准确核算各自的销售额,从而享受低税率或减征优惠,避免因核算不清导致的从高税负。

针对“自产自用”业务的申报,部分企业存在误区,认为未产生现金流即无需申报,将自采原矿加工成精矿后自用,或用于职工福利等,均视同销售,解决方案是按移送使用数量或同类产品平均销售价格计算销售额,并在申报时如实填写,特别是煤炭企业将自产煤用于发电或供暖,必须按规定申报资源税,否则将面临滞纳金和罚款。
针对“外购已税产品”的扣税问题,资源税允许在一定条件下扣减外购应税产品的已纳资源税,企业在申报时,需准确填写《本期减除额》栏目,并保留好外购发票、入库单等凭证,以备税务机关核查。
相关问答
Q1:企业开采的矿产品中含有多种伴生矿,但无法准确计量各自的销售额,如何申报资源税? A:根据资源税相关规定,纳税人开采或者生产不同税目应税产品的,应当分别核算不同税目应税产品的销售额或者销售数量;未分别核算或者不能准确提供不同税目应税产品的销售额或者销售数量的,从高适用税率,如果企业无法准确计量伴生矿的销售额,税务机关将要求企业按照所有应税产品中税率最高的税目来计算缴纳全部产品的资源税,建议企业尽快完善计量设施,建立分矿种的台账核算,以降低税负。
Q2:资源税申报时,如果发现上个月申报数据错误,应该如何处理? A:发现资源税申报数据错误,应区分情况进行处理,如果尚未缴款,可以直接作废当期申报表并重新填报;如果已经缴款,则需要启动更正申报流程,登录电子税务局,找到“申报错误更正”或“申报作废”功能(具体视各地电子税务局界面而定),填写正确的申报数据,系统将计算多缴或少缴的税款,多缴部分可申请抵顶下期税款或申请退税,少缴部分需补缴税款及相应的滞纳金。 能帮助您顺利完成资源税的申报工作,如果您在具体的申报操作中遇到系统报错或政策理解上的偏差,欢迎在下方留言讨论,我们将为您提供进一步的解答。