缴纳城镇土地使用税的核心在于遵循“确定计税依据、适用法定税率、按期计算申报、通过指定渠道缴纳”的标准流程,企业或个人在持有土地期间,必须依据实际占用的土地面积和所在地的税额标准,按年计算,分期向税务机关缴纳,对于纳税人而言,关键在于精准核算土地面积,充分利用税收优惠政策,并通过电子税务局等数字化渠道完成合规申报,以降低税务风险并优化持有成本。

明确计税依据与纳税人身份
土地使用税的缴纳首先需要解决“谁来交”和“按什么量交”的问题,根据《中华人民共和国城镇土地使用税暂行条例》,凡在城市、县城、建制镇、工矿区范围内使用土地的单位和个人,均为城镇土地使用税的纳税人。
在计税依据上,以纳税人实际占用的土地面积为计量标准,这里的专业要点在于“实际占用”的界定,通常情况下,以政府部门核发的土地使用证书确认的面积为准;如果尚未核发土地使用证书,应由纳税人据实申报土地面积,待核发后多退少补,对于拥有多层建筑的用地,并非按建筑面积分摊,而是无论建筑物在地面以上还是地下,均按整宗土地的占地面积作为计税依据,企业在进行土地盘点时,必须核对土地证红线图与实际利用状况,确保申报面积与法定权证面积一致,避免因申报不足引发的滞纳金风险。
掌握等级幅度与税额计算
土地使用税实行定额税率,即差别幅度税额,税额标准并非全国统一,而是根据大、中、小城市及县城、建制镇、工矿区划分为不同等级,每平方米年税额大致如下:大城市1.5元至30元;中等城市1.2元至24元;小城市0.9元至18元;县城、建制镇、工矿区0.6元至12元。
具体的适用税额由省、自治区、直辖市人民政府在上述幅度内根据市政建设状况、经济繁荣程度等条件确定,这意味着,即便在同一城市,不同地段(如市中心与郊区)的土地等级和适用税额也可能存在显著差异。
计算公式非常直观:年应纳税额 = 实际占用应税土地面积(平方米) × 适用税额标准。
在实务操作中,若土地发生新增或减少,需要按月计算,新征用的耕地,自批准征用之日起满1年时开始缴纳土地使用税;新征用的非耕地,则自批准征用次月起缴纳,企业财务人员需建立土地台账,详细记录土地取得时间、性质(耕地或非耕地)及面积变动,以便精确计算当期应纳税额。

熟悉申报期限与缴纳渠道
土地使用税通常按年计算,分期缴纳,具体的缴纳期限(如按半年、按季或按月)由省、自治区、直辖市人民政府确定,大多数地区实行按半年或按季度申报,这就要求纳税人不仅要关注年度总额,还要在规定的征期内完成分期申报,否则会产生滞纳金。
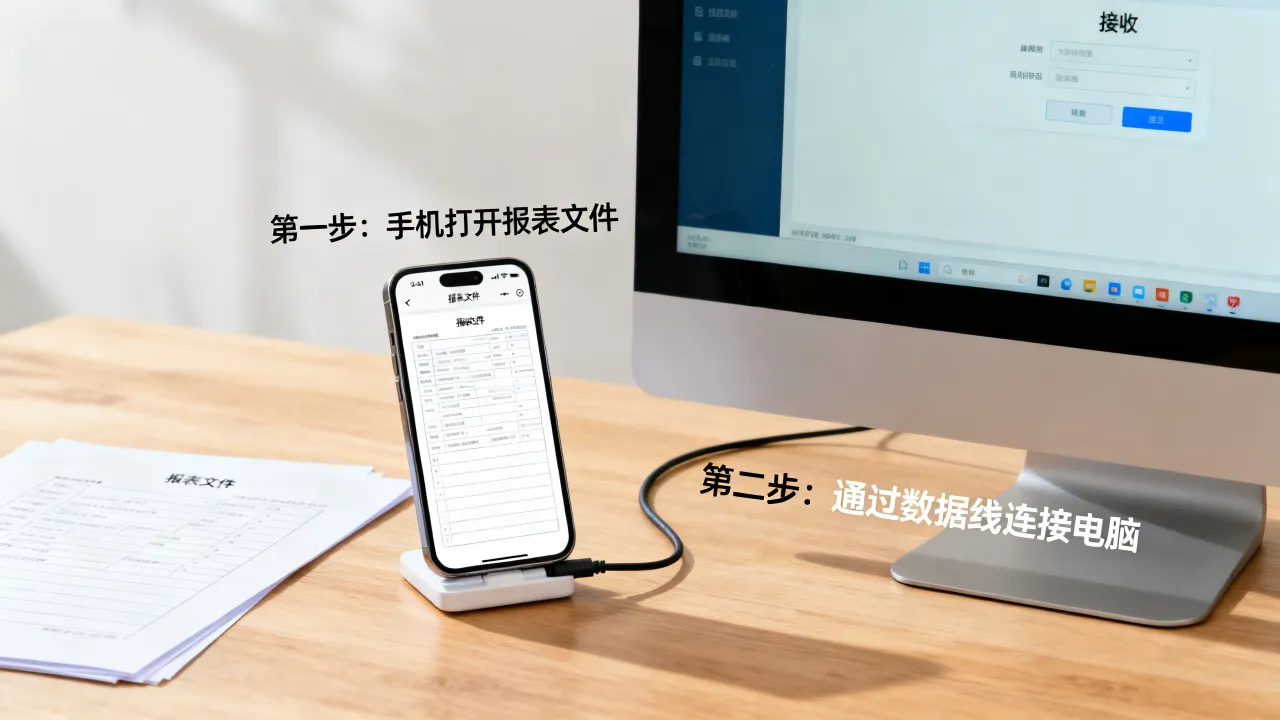
最主流、最高效的缴纳渠道是电子税务局,纳税人无需前往办税服务厅,只需登录国家税务总局电子税务局平台,选择“财产和行为税税源采集”模块,点击“城镇土地使用税”,进行税源信息维护(包括土地基本信息、应税明细等),税源信息采集完成后,系统会自动根据税额标准和申报周期计算应纳税款,确认无误后即可通过三方协议划款或银联支付完成缴纳。
对于刚发生土地使用权变更或新拿地的企业,务必在拿地次月及时进行税源信息采集,避免因系统未更新而导致漏报。
专业解决方案:税收优惠与风险管控
在合规缴纳的前提下,专业的税务管理能够为企业创造价值,以下是基于实务经验的独立见解与解决方案:
充分利用免税政策: 并非所有土地都需要全额缴纳土地使用税,国家针对特定行业和情形出台了明确的减免税政策,非营利性医疗机构、疾病控制机构、妇幼保健机构等卫生机构自用的土地免征;企业办的学校、医院、托儿所、幼儿园,其用地能与企业其他用地明确区分的免征;直接用于农、林、牧、渔业的生产用地也免征,企业应定期梳理自有土地用途,若存在上述情况,应及时向税务机关备案或申报减免,切勿因不了解政策而多缴税款。
困难性减免的申请: 对于由于自然灾害等不可抗力导致纳税确有困难的,以及经省级人民政府批准确有困难的企业,可以申请减免税,这需要企业提供详实的财务报表和证明材料,专业税务人员应协助企业建立完善的困难证明链条,积极与税务机关沟通,争取获得税收扶持。

地下空间的税务筹划: 随着地下商业街、地下停车场等开发项目的增多,地下建筑的用地面积如何计税成为焦点,根据政策,已取得地下土地使用权证的,按土地使用权证确认的面积计算;未取得地下土地使用权证或地下土地使用权证上未标明土地面积的,按地下建筑垂直投影面积计算,对地下建筑用地暂按应征税款的50%征收土地使用税,企业在进行资产盘点时,应将地下空间单独列示,确保享受这一法定的减税红利。
风险预警机制: 企业应建立土地使用税的动态风险预警,重点关注土地使用权的流转(如转让、出租)、土地用途的变更以及行政区划调整导致的税额等级变化,特别是当企业处于城乡结合部时,随着城市化进程,该区域可能被划入新的城镇土地使用税征收范围或提升土地等级,企业需提前跟进政策变化,做好预算调整。
相关问答
问题1:企业持有的土地如果闲置,是否需要缴纳城镇土地使用税?解答: 是的,需要缴纳,根据现行规定,城镇土地使用税以纳税人实际占用的土地面积为计税依据,只要企业持有土地且该土地位于城镇土地使用税征收范围内,无论土地是否实际开发利用(即是否闲置),均应按规定缴纳土地使用税,但在某些特定地区或特定时期,针对闲置土地可能会有特定的惩罚性措施或政策调整,企业应关注地方税务口径,但基础纳税义务通常不因闲置而免除。
问题2:公司租用别人的办公场地,土地使用税应该由谁缴纳?解答: 一般情况下,拥有土地使用权的单位和个人为纳税义务人,如果公司是租用场地(含土地使用权),通常由出租方(即土地权属人)缴纳城镇土地使用税,但在实际租赁合同中,双方可以约定由承租方承担该笔税费,这种“包税”条款在民事法律上通常有效,但不能改变出租方在税法上的纳税义务人身份,如果出租方未缴纳,税务机关仍会向作为纳税人的出租方追征,承租方在代缴后,应注意保留相关凭证以进行抵扣或结算。