个体工商户交个税,核心就一句话:按“经营所得”项目缴纳,能查账的走查账征收,账证不全的多为核定征收,年度终了后3个月内完成汇算清缴,符合条件的还能享受减半优惠。
个体工商户怎么交个税划算?先分清两种征收方式
别一上来就研究税率表,税务局给你定的征收方式,才是决定你交税逻辑的第一道门,个体工商户怎么交个税划算,答案不是固定公式,而是先看你的账目能不能支撑查账征收,再看核定口径是否更省事。
查账征收:算利润后按五级累进税率交
查账征收适合账目齐全、能准确核算收入与成本费用的个体户。
- 计税公式:应纳税所得额=年收入总额-成本-费用-损失-税金-其他支出-允许弥补的以前年度亏损-每年6万元基本减除费用-专项扣除-专项附加扣除-其他扣除。
- 个体户业主本人的工资不能税前扣除,只能扣每年6万元的基本减除费用,这点和公司股东拿工资不是一回事。
- 申报节奏:按月或按季预缴,次年3月31日前在自然人电子税务局或办税服务厅办理年度汇算清缴。
- 适合人群:年流水较大且有专职会计或代账服务的个体户,比如餐饮连锁单店、建材经营部。
核定征收:按核定额或核定所得率交
账证不全、难以查账的小规模个体户,多数会落到核定征收。
- 定期定额:税务机关根据位置、面积、从业人员、租金等指标,测算月经营额,再核定月应纳税额,营业不超定额直接按定额交,超过则据实补报。
- 核定应税所得率:税务机关按行业给定一个所得率,再用“收入总额×核定所得率”算出应纳税所得额,套五级超额累进税率计算。
- 提醒:核定不等于完全不用做账,税务机关保留查账权,日常仍应保存进货单、流水记录、租赁合同等基础凭证。
个体户个人所得税核定征收标准是什么?
个体户个人所得税核定征收标准是什么?全国没有统一绝对数,各地按行业、地段、规模综合测算,不要拿外地的定额标准硬套本地。
常见核定口径
- 定期定额户:以月经营额为基础,结合路段、面积、设备、雇员人数估算,月经营额在当地个税起征点以下的,通常不交个税。
- 核定应税所得率:不同行业有不同幅度,业内专家指出,多数地区服务业核定所得率会高于工业和商业,因为服务属轻资产、毛利空间较大,具体数值以当地税务机关公告为准。
- 近年来不少地区对定期定额户实行“免税额”或“减半征收”口径,进一步降低小规模个体户的实际负担。
地域差异怎么查
- 杭州、成都这类城市,个体户可在省级电子税务局“我的核定信息”模块查询定额或所得率。
- 上海、北京可通过电子税务局“个体工商户核定管理”入口查看月核定经营额、应补退税额等明细。
- 线下查询:带上营业执照和身份证,到主管税务所窗口打印《核定定额通知书》,上面会写清核定依据和税额。
2026年个体工商户个税税率表与计算步骤
2026年个体工商户个税税率表仍适用经营所得五级超额累进税率,法定税率如下:
| 级数 | 全年应纳税所得额 | 税率 | 速算扣除数 |
|---|---|---|---|
| 1 | 不超过30,000元 | 5% | 0 |
| 2 | 超过30,000元至90,000元 | 10% | 1,500 |
| 3 | 超过90,000元至300,000元 | 20% | 10,500 |
| 4 | 超过300,000元至500,000元 | 30% | 40,500 |
| 5 | 超过500,000元 | 35% | 65,500 |
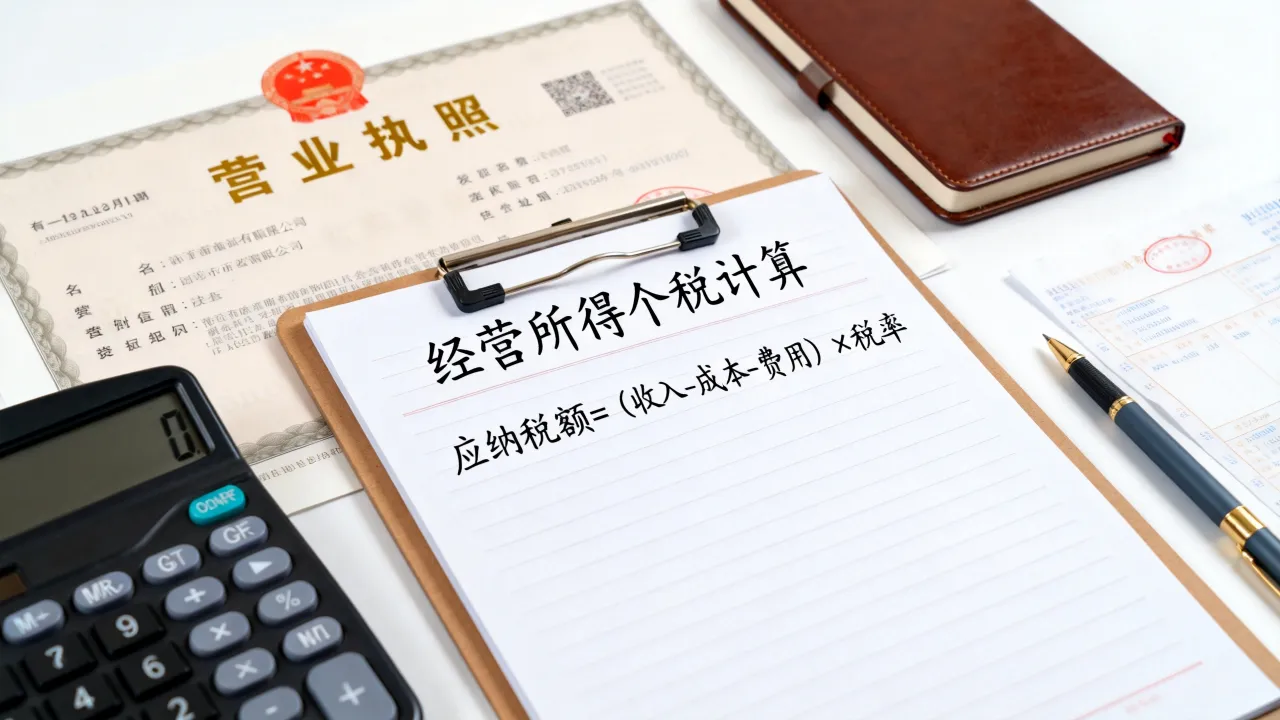
应纳税额 = 应纳税所得额 × 适用税率 - 速算扣除数
计算场景:一家社区餐饮店
假设查账征收,年收入80万元,成本费用损失等合计55万元,没有以前年度亏损,没有专项附加扣除。
- 先算应纳税所得额:80万-55万-6万=19万元。
- 对应税率20%,速算扣除数10,500元。
- 应纳税额 = 190,000×20%-10,500 = 27,500元。
- 若该个体户符合减半征收条件,实际缴税可降到13,750元。
这里只是演示逻辑,实际扣除项目和金额以真实票据及税务机关确认为准。
申报操作路径
- 电脑端:登录自然人电子税务局(扣缴端),进入“经营所得”模块,选择“预缴纳税申报”或“年度汇算清缴”。
- 手机端:个人所得税APP已支持部分地区的经营所得申报,路径为“办税—经营所得申报”。
- 线下:带身份证、营业执照副本、收入成本费用明细,到主管税务机关办税服务厅填表申报。
个体户一年流水多少不用交个税?
个体户一年流水多少不用交个税,这个问题本身有个误区:个税看的是利润,不是流水,流水再高,如果成本费用扣除后没利润,也可能不交个税;流水很低但有利润,也可能要交。
免个税的常见情形
- 查账征收:全年应纳税所得额不超过6万元,扣除基本减除费用后为零或负数,通常无需缴纳个税。
- 定期定额户:核定月经营额未达到当地个税起征点的,不交个税。
- 增值税小规模纳税人月销售额10万元以下免征增值税:但这是增值税优惠,和个税不是同一税种,不能混为一谈。
- 减半征收:应纳税所得额200万元以内部分实际税负降低,不等于完全免税。
个体户个税申报常见错误,提前避开
- 把家庭生活支出全部当经营成本:只有与经营直接相关的支出才能扣除,房租、水电若家庭与经营混用,需按比例分摊。
- 漏报政府补助或平台补贴:除特定免税项目外,多数补助要计入收入总额。
- 长期零申报但流水很大:容易触发税务预警,要求说明情况,补税加滞纳金。
- 错过汇算清缴截止日:每年3月31日前必须完成,逾期会产生滞纳金,影响纳税信用。
个体工商户交个税常见问题解答
个体工商户可以零申报吗?
可以,但有前提,定期定额户在核定经营额以下、确实没有发生应税经营行为的,可以按核定流程零申报或直接按定额申报,查账征收户如果连续长期零申报但银行流水、平台交易记录明显存在,税务机关会要求解释,零申报不是避税工具,真实经营就应据实申报。
个体户个税和工资薪金个税会冲突吗?
不会,这是两个不同税目,个人既有个体工商户经营所得,又有单位发放工资薪金,经营所得和工资薪金分别计税,工资薪金每月由单位预扣预缴,经营所得由个体户按年计算、分期预缴,两者适用不同税率表,但每年6万元基本减除费用只能在一个项目里扣除,不能在经营所得和工资薪金里重复扣除。
个体户查账征收和核定征收哪个更省个税?
没有绝对答案,要看实际利润率和核定所得率,利润低的行业查账可能更省,因为亏损或微利时税额较低,账面不全但经营稳定的,核定反而简单,税额固定,省去核算成本,行业共识认为,真实利润远低于核定所得率的个体户,应尽量规范账目争取查账征收;利润较高且不想投入太高财务成本的,核定征收更省心。
个体工商户交个税,关键不是背下税率表,而是先确认自己属于哪种征收方式、平时留好凭证、按时完成申报,账目越清晰,能享受的扣除和优惠越充分,后期被核查的风险也越低。