应纳税所得额是计算个人所得税和企业所得税的核心基数,计算口径为“收入总额-不征税收入-免税收入-各项扣除-允许弥补的以前年度亏损”;个人所得税综合所得则按“年收入额-6万元-专项扣除-专项附加扣除-其他扣除”得出。 先把税种分清,再套对公式,才能避免多缴或少缴。
应纳税所得额怎么算:先分清税种再套公式
计算应纳税所得额,第一步不是找计算器,而是确认自己面对的是哪种税,个人和企业适用的规则完全不同,混在一起算很容易出错。
- 个人所得税:针对自然人取得的工资薪金、劳务报酬、稿酬、特许权使用费、经营所得、财产转让等收入。
- 企业所得税:针对企业和其他取得收入的组织,以会计利润为基础进行纳税调整。
两条路的核心逻辑一致:先确定收入范围,再减去允许扣除的项目,最后得出应该纳税的基数,差别在于扣除范围、扣除标准和申报方式。
行业共识认为,应纳税所得额是计算税款的基础,不是最终要缴的税款,把这个基数理解成“税基”,后续乘以适用税率,才得到应纳税额。
个人所得税应纳税所得额计算:三个步骤拆解综合所得
居民个人综合所得包括四类收入:工资薪金、劳务报酬、稿酬、特许权使用费,计算应纳税所得额按纳税年度合并进行,步骤可以拆成三层。
工资薪金应纳税所得额怎么计算:从税前工资到扣除项
拿工资的人来说,每月预扣预缴时和年度汇算时都要用到应纳税所得额,实操上按这个顺序扣:
- 第一步:确认年收入额,工资薪金按实际发放金额汇总;劳务报酬、稿酬、特许权使用费按收入减除20%费用后计入,其中稿酬还要再减按70%计算。
- 第二步:减去固定减除费用,每个纳税年度统一扣除60000元,也就是每月5000元的基本减除费用。
- 第三步:减去专项扣除,包括基本养老保险、基本医疗保险、失业保险和住房公积金中个人缴付部分。
- 第四步:减去专项附加扣除,现行项目包括子女教育、继续教育、大病医疗、住房贷款利息、住房租金、赡养老人、3岁以下婴幼儿照护七项。
- 第五步:减去其他依法确定的扣除,例如符合规定的企业年金、商业健康保险、税收递延型商业养老保险等。
以年税前工资收入20万元、个人缴付三险一金2万元、有一个子女教育专项附加扣除、无其他扣除为例:
| 项目 | 金额 |
|---|---|
| 年收入额 | 200000元 |
| 减:基本减除费用 | 60000元 |
| 减:专项扣除(三险一金) | 20000元 |
| 减:子女教育专项附加扣除 | 24000元(每月2000元×12) |
| 应纳税所得额 | 96000元 |
这个结果再对应综合所得税率表,才能算出全年应纳税额。
北京个人所得税应纳税所得额计算中的专项附加扣除提醒
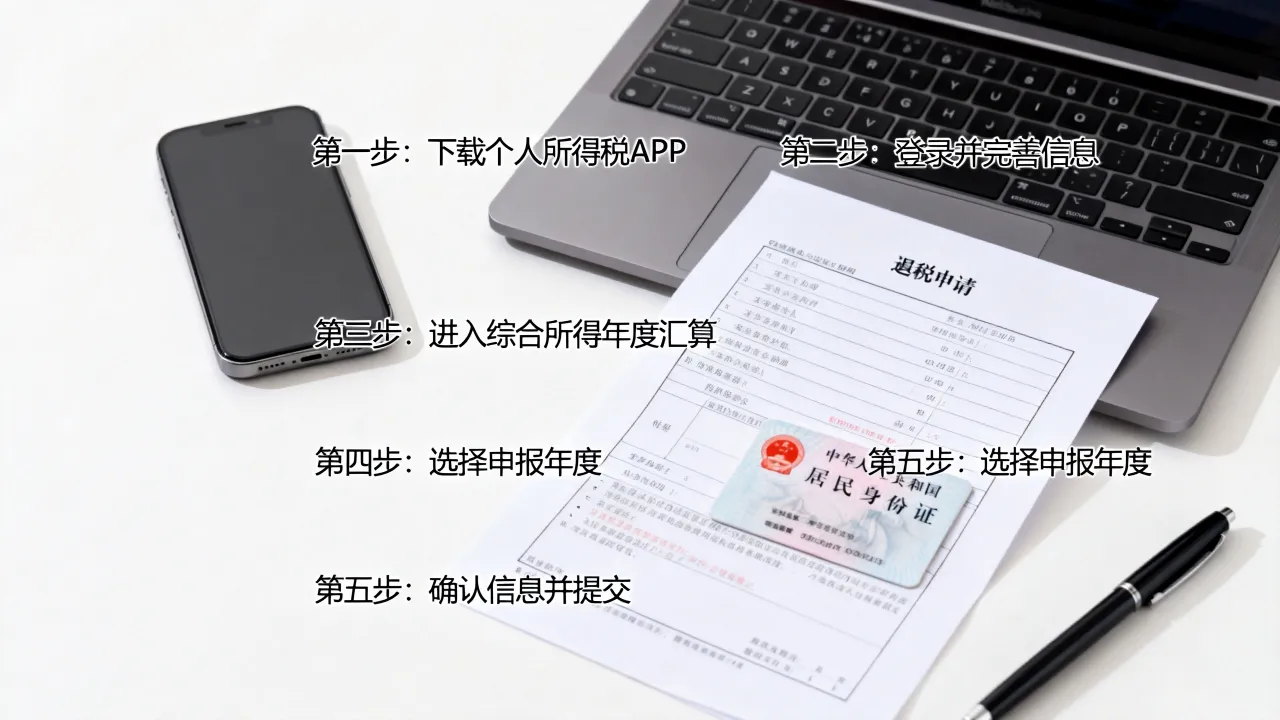
地域词在实操中最常出现在住房租金扣除上,北京等直辖市按照较高一档执行住房租金扣除,非直辖市则根据城市规模分档,具体操作路径为:打开个人所得税APP,进入“专项附加扣除填报”,选择“住房租金”,系统会根据填写城市自动匹配扣除标准。
- 北京地区纳税人如果同时有住房贷款利息和住房租金,只能选择其中一项扣除,不能重复享受。
- 夫妻双方在同一城市工作的,只能由一方扣除住房租金。
- 大病医疗专项附加扣除只能在年度汇算时填报,预扣预缴阶段不扣除。
这些规则直接影响应纳税所得额的大小,填错一项,年度汇算就可能多补税或多退税。
企业所得税应纳税所得额计算公式:直接法与间接法对比
企业所得税的计算比个人所得税复杂,核心在于会计利润和税务口径存在差异,企业不能直接拿账面上的利润去报税,必须进行调整。
直接法公式
直接法从收入出发,逐项筛选:
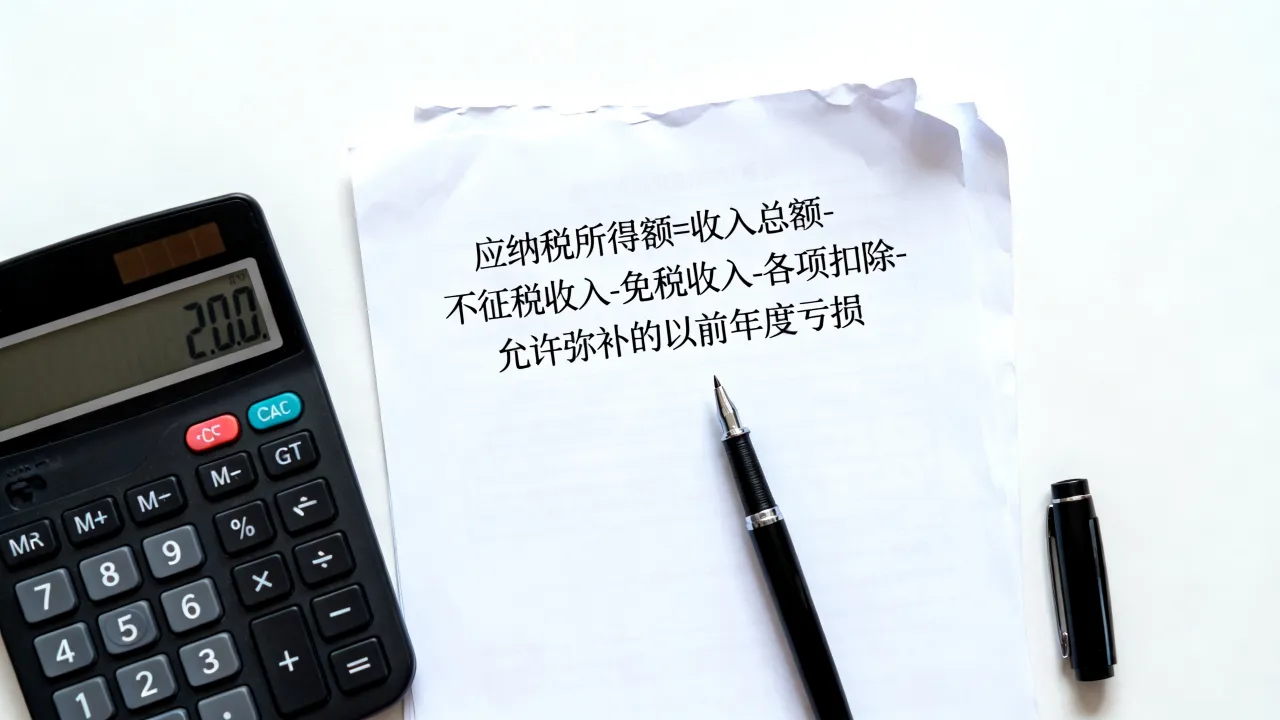
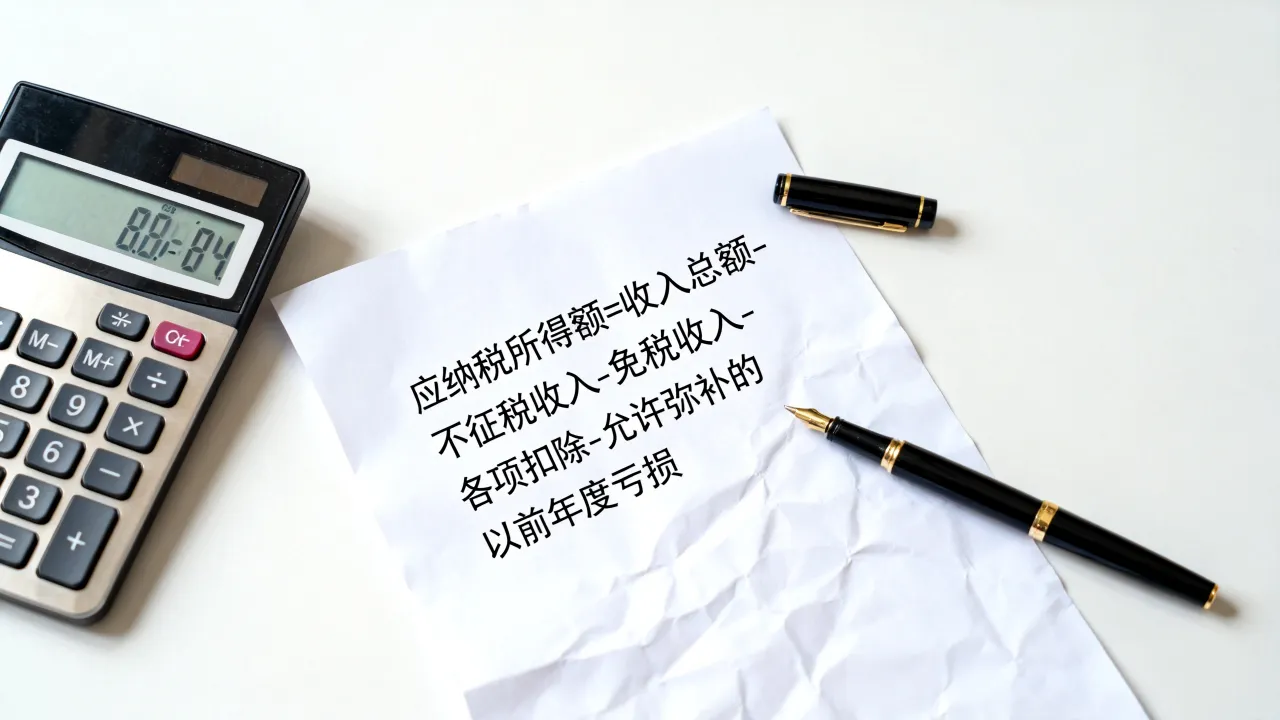
应纳税所得额 = 收入总额 - 不征税收入 - 免税收入 - 各项扣除 - 允许弥补的以前年度亏损
- 收入总额:销售货物收入、提供劳务收入、转让财产收入、股息红利投资收益、租金收入、利息收入等。
- 不征税收入:财政拨款、依法收取并纳入财政管理的行政事业性收费、政府性基金等。
- 免税收入:国债利息收入、符合条件的居民企业之间股息红利等权益性投资收益等。
- 各项扣除:成本、费用、税金、损失和其他支出,需符合权责发生制和合法性。
- 亏损弥补:一般企业可用以后5个年度弥补亏损,高新技术企业和科技型中小企业延长至10个年度。
间接法公式
间接法从会计利润出发,做纳税调增和调减:
应纳税所得额 = 会计利润 + 纳税调增项目 - 纳税调减项目
纳税调增常见情形:业务招待费超过限额部分、罚款滞纳金、未经核准的捐赠支出、超标准职工福利费等。 纳税调减常见情形:国债利息收入、符合条件的居民企业股息红利、加计扣除的研发费用、以前年度亏损弥补等。
业内专家指出,直接法和间接法计算出的应纳税所得额应当一致,区别只是起点不同,企业日常申报普遍使用间接法,因为会计利润已经有现成数据,只需要逐项调整。
| 对比项 | 直接法 | 间接法 |
|---|---|---|
| 起点 | 收入总额 | 会计利润 |
| 核心动作 | 减去不征税、免税、扣除 | 调增不合规项目,调减优惠项目 |
| 适用场景 | 收入清晰、扣除明确的企业 | 已规范核算会计利润的企业 |
| 申报表逻辑 | 企业所得税年度申报表主表A100000 | 同一张表下半部分 |
应纳税所得额和应纳税额的区别:别把基数当税款
这两个词只差两个字,但很多人混用,导致算错钱,应纳税所得额是计算税款的“基数”,应纳税额是最终要交给税务局的“金额”。
计算顺序固定如下:
- 第一步:算出应纳税所得额。
- 第二步:用应纳税所得额乘以适用税率,得到应纳税额。
- 第三步:如果有减免税额、已预缴税额、境外抵免税额,再相应扣减或补缴。
以个人综合所得为例,年应纳税所得额96000元对应10%税率,速算扣除数2520元,应纳税额=96000×10%-2520=7080元,这里的96000元是应纳税所得额,7080元才是应纳税额。
企业所得税中,应纳税额 = 应纳税所得额 × 适用税率 - 减免税额 - 抵免税额,小微企业如果应纳税所得额不超过一定标准,可以按优惠税率缴纳,此时应纳税额会明显低于普通税率计算的结果。
经营所得、财产转让等分类所得的计算提醒
除了综合所得,个人所得税还有经营所得、财产转让、财产租赁、利息股息红利、偶然所得等分类计算方式,这些项目不并入综合所得,单独计算。
- 经营所得:以每一纳税年度的收入总额减除成本、费用以及损失后的余额,为应纳税所得额。
- 财产转让所得:以转让财产的收入额减除财产原值和合理费用后的余额,为应纳税所得额,房产转让中,装修费用、贷款利息等符合条件的支出可以扣除。
- 财产租赁所得:每次收入不超过4000元的,减除费用800元;4000元以上的,减除20%费用,其余额为应纳税所得额。
- 利息、股息、红利所得和偶然所得:以每次收入额为应纳税所得额,没有额外扣除。
这些项目在个人所得税APP或自然人电子税务局中均有单独入口,申报时选择对应所得类型,系统会自动带出计算公式。
应纳税所得额怎么算常见问题
应纳税所得额可以是负数吗
可以,当扣除项目总额大于收入总额时,应纳税所得额就是负数,个人综合所得出现负数,不能申请退税,但可以在以后纳税年度结转弥补,企业经营所得亏损同样可以按规定结转弥补,企业所得税亏损弥补有年限限制,一般企业5年,高新技术企业和科技型中小企业10年。
专项附加扣除需要提供发票吗
不需要,专项附加扣除采用“申报享受、留存备查”的方式,纳税人通过个人所得税APP填报时,只需填写相关信息,比如子女教育填写子女身份信息、学校和学段;住房租金填写租赁合同编号、出租方信息等,相关证明材料自行留存,税务部门在后续核查时可能要求提供,填报路径为:登录个人所得税APP,点击“专项附加扣除填报”,选择对应项目,按提示填写并保存。
企业所得税应纳税所得额和小微企业有关系吗
有直接关系,小微企业适用优惠税率的前提之一,就是应纳税所得额不超过规定标准,企业需要先按间接法计算出应纳税所得额,再判断是否满足小微企业的年应纳税所得额、从业人数和资产总额三项条件,符合条件后,在申报表中勾选小微企业身份,系统会自动按优惠税率计算应纳税额,填错应纳税所得额,可能直接影响能否享受小微企业优惠。