自2022年7月1日《中华人民共和国印花税法》实施后,绝大多数企业通过电子税务局“财产和行为税合并纳税申报”模块,按季或按次完成税源采集与申报,税款可直接从对公账户扣缴,无需再到办税服务厅排队。
我们把申报缴纳全流程拆开揉碎,从税目认定、申报方式选择、具体操作路径到常见差错处理,一次性讲清楚。
印花税申报前,先搞清楚这三件事
很多人卡在申报第一步,不是因为操作不会,而是不知道按什么税目报、按什么时间报、按什么金额报,这三个问题不解决,后面全是错账。
第一步:确认你的合同属于哪个税目
印花税法把应税凭证分成四大类:合同、产权转移书据、营业账簿、权利许可证照,其中合同类又细分了借款、融资租赁、买卖、承揽、建设工程、运输、技术、租赁、保管、仓储、财产保险等具体子目。
实务中最容易混淆的是买卖合同和承揽合同,比如你公司跟广告公司签了制作横幅的合同,如果合同内容只是“制作并交付”成品,属于买卖合同;如果包含“按照我方设计要求加工”字样,则归入承揽合同,两者税率不同,前者万分之三,后者万分之三(2022年7月后统一),但税目名称不同,申报表填写栏目也不一样。
第二步:按次申报还是按期申报,怎么选
这是印花税申报缴纳里最关键的决策点,直接决定你以后每个月(或每季度)要操作几次。
- 按次申报:适用于业务量少、偶发性强的企业,签一笔合同报一次,当天签合同当天报,最迟不超过纳税义务发生之日起15日内,好处是没业务就不用报,坏处是容易遗忘漏报。
- 按期申报:适用于业务频繁、合同量大的企业,绝大多数地区默认按季度申报,少数行业可以申请按月,按期申报需要在申报前先做税种认定,在电子税务局里把印花税税种的有效期、申报期限维护好。
行业共识认为,只要你的公司每月签订合同超过3份,优先选按期申报更省心,批量处理效率高,而且不容易出现漏报被罚的情况。
第三步:计税依据怎么算,别把含税价直接填进去
计税依据的坑,踩的人最多。合同所列金额,不包括列明的增值税税款,也就是说,如果合同里分别写明了不含税金额和税额,按不含税金额申报;如果只写了一个总价(含税),那就按总价全额申报。
举个例子:你的公司签了一份100万元的销售合同,增值税13万元,合同中明确分列了金额和税额,那么计税依据填100万元而不是113万元,如果合同只写了总价113万元,没有分列,那对不起,只能按113万元申报,这一个细节,小规模企业一年能差出几百到几千元税款。
另外注意, 
网上申报全流程:从登录到扣款,步步截图级拆解
现在全国绝大多数省份都支持在电子税务局完成印花税申报缴纳,全程不需要提交纸质资料,下面以最常见的“按期申报”场景为例,走一遍完整流程。
财产和行为税合并纳税申报(推荐)
这是目前最主流的申报入口,增值税、印花税、房产税、城镇土地使用税都在这里合并申报,一次搞定所有税种。
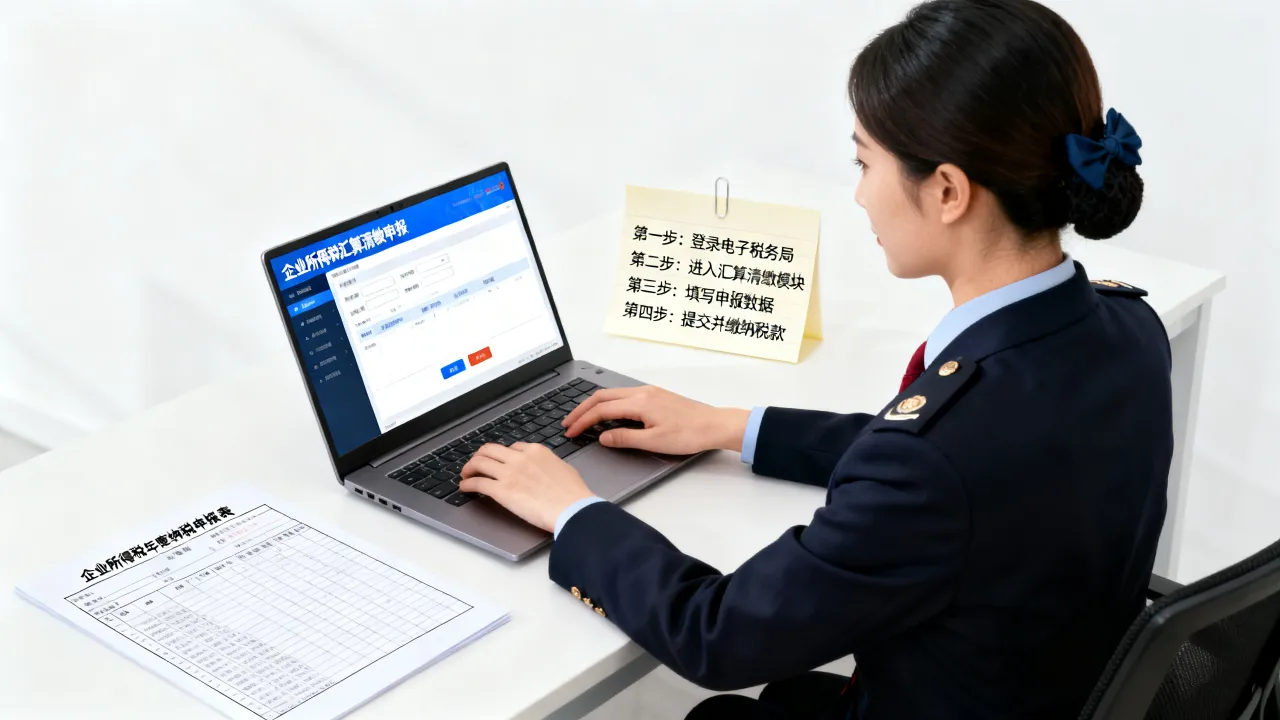
- 登录电子税务局(各省网址不同,搜索“XX省电子税务局”进入),推荐使用企业账号密码+实名认证的办税员身份登录。
- 找到菜单路径:我要办税 → 税费申报及缴纳 → 财产和行为税合并纳税申报,老版系统里可能叫“其他申报”或“印花税申报”,新系统都已归并。
- 进入后先做税源采集,点击“印花税”税种卡片后的“税源采集”按钮,进入税源信息列表,这是整个流程最容易出错的一步。
- 在税源采集页面点击“新增”,选择“按期申报”(如果你已经做过税种认定),系统会自动带出所属期,你只需要填写税目、计税金额、减免税额等字段,如果是一份合同对应多个税目(比如既含销售又含运输),需要分行录入。
- 保存税源信息后,返回申报界面,勾选印花税,点击“申报”,系统会弹出申报表预览,核对税额无误后点击“提交”。
- 提交后系统提示申报成功,如需缴款点击“税款缴纳”按钮,选择三方协议扣款(推荐)、二维码扫码支付或银行端查询缴税,扣款成功后打印完税凭证(电子版同样具有法律效力)。
按次申报的快捷操作
如果你选了按次申报,流程基本一样,只是在税源采集时“纳税期限”选“次”,申报期限会自动带出“次日的15日内”,需要特别提醒:按次申报不能跨年补报,如果去年漏了一笔按次印花税,今年发现时已经无法在系统里补报该所属期,只能去办税服务厅走补充申报通道,还会产生滞纳金。
申报后,怎么确认成功
别以为点完“提交”就万事大吉,申报成功后务必做两件事:
- 回到“申报信息查询”菜单,打印或下载《印花税纳税申报(报告)表》,保存电子档。
- 去“缴款信息查询”确认扣款成功,很多企业申报成功但扣款失败,原因是对公账户余额不足,或者三方协议过期。
印花税零申报怎么做,要不要报
这里说一个高频疑问:印花税零申报到底要不要做?
答案是:如果你做了按期申报的税种认定,即使当期没有签任何合同,也 
零申报操作非常简单:在税源采集中新增一条税源,税目选“买卖合同”或你认定的其他税目,计税金额填0,保存后正常申报即可,系统会自动生成0元税额的申报记录。
特殊场景:跨区域经营和资金账簿怎么处理
异地签订合同,在哪里申报
合同签订地、履行地和你公司注册地不在同一个城市的,向机构所在地主管税务机关申报缴纳印花税,如果你是跨省项目,合同在项目地签的,也要回注册地申报,除非当地有明确委托代征安排。
营业账簿印花税:每年只报一次
实收资本(股本)和资本公积合计金额增加时,需要就增加部分申报印花税,税率为万分之二点五,没有增加的年份,按年零申报即可,首次认缴资金到账那年别忘了报,很多新设公司在这一步漏税。
印花税退税和更正申报
申报后发现填错了,分两种情况:
- 申报成功但未扣款:直接在电子税务局作废申报记录,重新申报。
- 已扣款:不能直接作废,需要先更正申报,然后申请退税,退税流程也不算难,在“一般退(抵)税管理”菜单下提交申请,附上更正后的申报表和银行回单,税务局审核通过后税款原路退回。
印花税申报时间节点:别踩了滞纳金的雷
印花税法实施后,申报期限有了统一规定,但目前实务中仍有不少企业搞混。
| 申报类型 | 申报期限 | 常见误操作 |
|---|---|---|
| 按期申报(季度) | 季度结束之日起15日内 | 拖到下个月才申报 |
| 按期申报(月度) | 月度结束之日起15日内 | 同上 |
| 按次申报 | 纳税义务发生之日起15日内 | 收到款项才报,错误 |
| 营业账簿(按年) | 年度结束之日起15日内 | 与资金账簿混淆 |
纳税义务发生时间,是书面合同订立当日,不是发票开具日,更不是收款日,很多企业习惯“开票才报税”,这在印花税这里是行不通的,合同签订当天没申报,第16天就开始计算滞纳金,日万分之五,积累起来也不小。
给一个简化记忆法:把每月15日设成印花税专属提醒日,15日前检查一下本月新签了多少合同,按次申报的当场报掉,按期申报的等季度结束再统一处理。
印花税申报后,账务和凭证怎么处理
申报缴款只是前半程,会计处理和凭证留存是后半程,两者同样重要。
- 账务处理:计提时借记“税金及附加”,贷记“应交税费——应交印花税”,缴纳时借记该科目,贷记“银行存款”,小型企业也可以直接在实际缴纳时借记“税金及附加”,贷记“银行存款”。
- 凭证留存:完税凭证、申报表、合同副本(或合同汇总清单)三者缺一不可,合同丢了但申报表还在,税务局核查时能提供申报记录和完税证明,一般不会认定漏税,但如果合同在、申报表在,缴款记录对不上,就得费一番口舌解释了。
保存期限建议不少于5年,和会计凭证保管期限保持一致。
印花税缴款方式对比
目前主流缴款方式有三种,不同企业按自身情况选择:
| 缴款方式 | 操作路径 | 适合场景 |
|---|---|---|
| 三方协议扣款 | 申报后直接在系统点“扣款” | 对公账户余额稳定,推荐首选 |
| 扫码支付 | 系统生成缴款二维码,微信/支付宝扫 | 临时应急、小额税款 |
| 银行端查询缴税 | 打印银行端缴款凭证,去银行柜台或网银交 | 无三方协议、大额税款 |
注意,如果电子税务局扣款成功但银行账户显示未扣款,不要重复点击扣款,等待几分钟后刷新,确认状态异常再联系主管税务机关处理,重复扣款虽然能退,但流程耗时耗力。
印花税相关问题解答
下面把后台和日常咨询里最常碰到的三个印花税问题集中答复,都跟申报缴纳动作直接相关。
印花税按次申报逾期了怎么办
逾期未申报的,电子税务局通常会锁定该所属期的申报权限,你需要携带合同复印件、情况说明(加盖公章)和经办人身份证到办税服务厅办理补充申报,系统会自动计算滞纳金,多数情况下滞纳金从税款缴纳期限届满次日起算,按日万分之五计算,如果属于首次违法且情节轻微,符合“首违不罚”清单条件,税务机关可以不予处罚,只补缴税款和滞纳金。
没有合同只有订单和送货单,要不要交印花税
需要看业务实质,如果订单、送货单上明确记载了标的额、数量、权利义务,实质上起到了合同凭证的作用,税务机关通常认定其具有合同性质,应当依法缴纳印花税,行业共识认为,企业应当按月将此类无合同订单整理成汇总清单,并据此申报,如果金额较小且难以逐笔区分,可以与本管税务机关沟通确定简便申报口径。
电子合同(如OA审批单、邮件确认)如何申报印花税
电子合同与纸质合同具有同等法律效力,同样属于应税凭证,应当缴纳印花税,申报时在税源采集中选择对应税目,计税依据为电子合同中列明的金额(不含增值税),建议企业建立电子合同台账,每月导出一次合同清单,按合同编号、金额、税目逐项录表,这个台账既是申报依据,也是后续税务检查时的备查资料。