企业所得税按季度或月度预缴、年度终了后5个月内汇算清缴,多数小型微利企业实际税负为5%,核心是确认纳税人身份后用应纳税所得额乘以适用税率,再通过电子税务局完成申报。
交税前先分清身份:个体户需要交企业所得税吗
很多经营者会把“企业所得税”和“个人所得税经营所得”混在一起,不是所有市场主体都交企业所得税。
- 有限责任公司、股份有限公司、国有企业、集体企业等,取得生产经营所得后,需要缴纳企业所得税。
- 个体工商户、个人独资企业、合伙企业,不适用《企业所得税法》,这些主体的投资人按“经营所得”缴纳个人所得税。
- 非居民企业仅就来源于中国境内的所得缴纳企业所得税。
个体户需要交企业所得税吗?答案是不需要。 个体户只有增值税及附加、个人所得税经营所得,这个身份判断错了,后面申报就会全部跑偏。
企业所得税季度预缴怎么算:核心公式拆开看
多数企业按季度预缴企业所得税,预缴不是等到年底一次性交,而是每个季度结束后15日内申报。
计算逻辑并不复杂:
- 应纳税所得额 = 收入总额 - 不征税收入 - 免税收入 - 各项扣除 - 允许弥补的以前年度亏损
- 应纳所得税额 = 应纳税所得额 × 适用税率 - 减免税额 - 抵免税额
用一个具体场景说明:某家成都的小型微利企业,一季度不含税收入80万元,成本费用50万元,利润总额30万元,假设没有纳税调整,应纳税所得额就是30万元,适用小型微利企业实际税负5%,一季度预缴1.5万元。
预缴时有两种方式可选:
- 按实际利润额预缴:适合账务健全、能准确计算利润的企业。
- 按上年度应纳税所得额平均额预缴:适合季节性波动大的企业,但需税务机关认可。
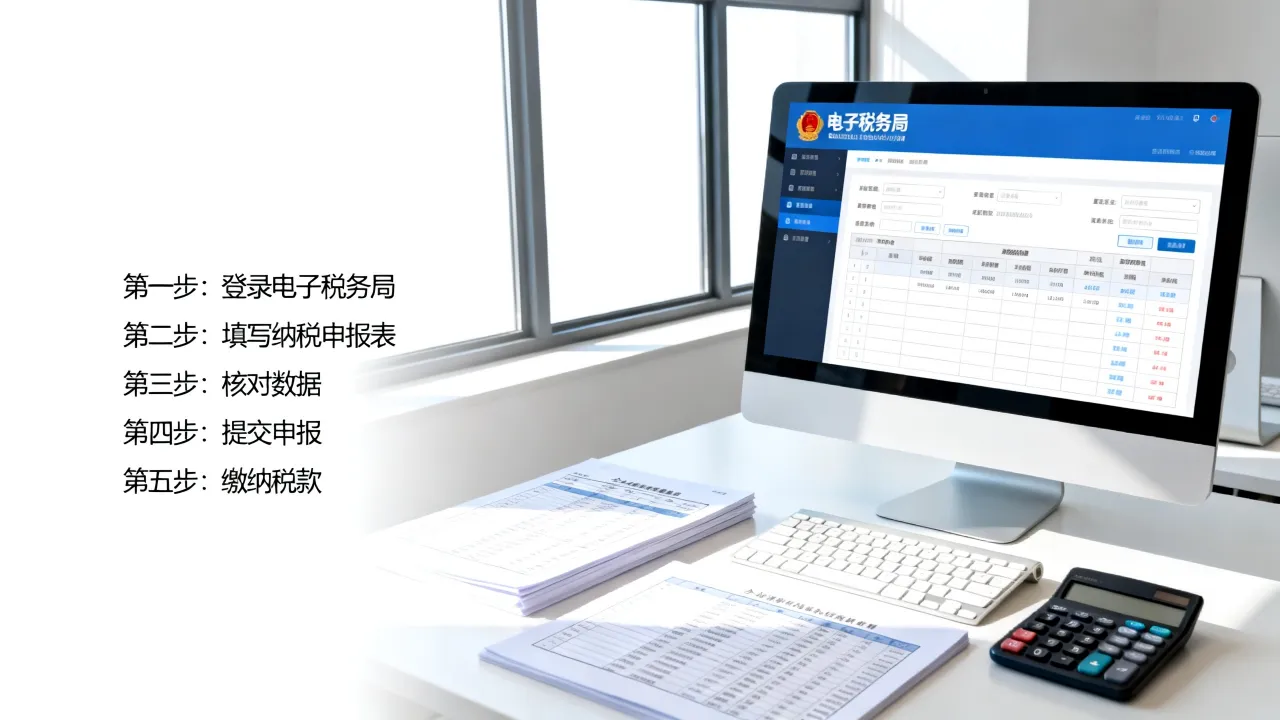
申报路径:登录电子税务局,进入“我要办税—税费申报及缴纳—企业所得税申报”,填写预缴申报表。
企业所得税汇算清缴怎么做:从账务到申报五步
季度预缴只是暂缴,年度结束后还要做一次汇算清缴,企业所得税汇算清缴怎么做,可以拆成五步。
第一步:核对全年账务和票据
把全年的收入、成本、费用全部入账,重点检查是否取得合规发票,银行回单是否齐全,白条、收据多数情况下不能在企业所得税前扣除。
第二步:做纳税调整
会计利润不等于应纳税所得额,常见调整项包括:
- 业务招待费:按发生额的60%扣除,且不超过当年销售收入的5‰。
- 广告费和业务宣传费:多数企业不超过当年销售收入的15%,超过部分可结转以后年度。
- 罚款、滞纳金:行政罚款不得税前扣除。
- 赞助支出:非广告性质赞助不得扣除。
把这些调整项填在《纳税调整项目明细表》里,算出调整后的应纳税所得额。
第三步:计算全年应纳税额
用调整后的应纳税所得额乘以适用税率,减去已预缴税款,得到应补或应退税额。
第四步:填写年度申报表
在电子税务局选择《企业所得税年度纳税申报表(A类)》,小型微利企业可以享受简化申报,部分表单自动带出,不用逐张填。
第五步:在5月31日前完成申报
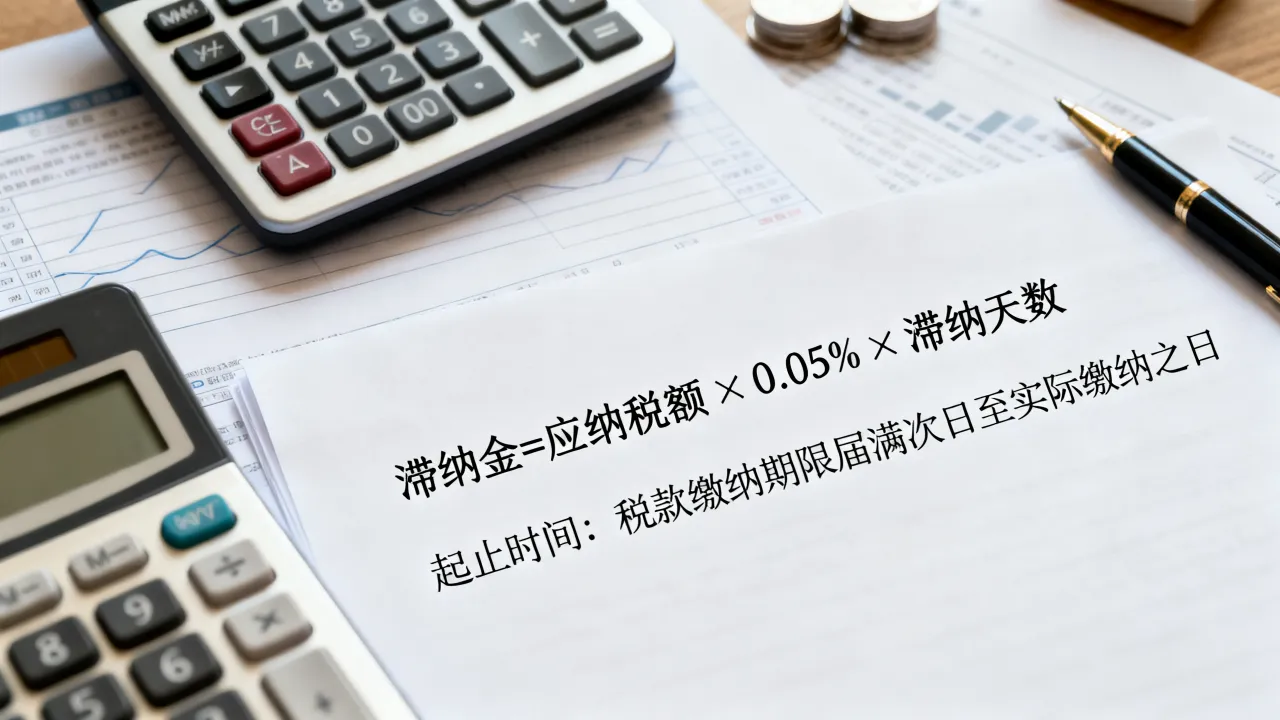
年度汇算清缴期限是年度终了之日起5个月内,也就是每年的5月31日前,逾期申报会产生滞纳金,影响纳税信用等级。
公司没有收入要不要交企业所得税
这是很多新公司老板的疑问,公司刚注册,没有收入,也没有开票,还要不要管企业所得税?
要申报,但多数情况下不用缴税。
没有收入意味着收入总额为0,如果也没有成本费用,应纳税所得额为0,那么应纳所得税额就是0,但仍然需要按季做零申报。
如果公司没有收入,但有房租、工资等成本费用,会计利润是负数,形成亏损,亏损也要申报,因为亏损可以在以后年度弥补:
- 一般企业亏损结转年限为5年。
- 高新技术企业和科技型中小企业亏损结转年限为10年。
不申报亏损,以后盈利了也不能用以前的亏损去抵减,会多交税。
公司没有收入要不要交企业所得税?要申报,但不一定要缴税。 零申报和亏损申报都要按时操作。
小规模纳税人企业所得税怎么交:和增值税身份别混了
小规模纳税人是增值税上的身份,与企业所得税没有直接对应关系,一个企业可以同时是小规模纳税人,也是企业所得税上的小型微利企业,也可以不是。
小型微利企业的判定看三个硬指标:
| 指标 | 标准 |
|---|---|
| 年应纳税所得额 | 不超过300万元 |
| 从业人数 | 不超过300人 |
| 资产总额 | 不超过5000万元 |
同时满足这三个条件,且从事国家非限制和禁止行业,就可以享受小型微利企业优惠,现行政策下,年应纳税所得额不超过300万元的部分,实际税负为5%,超过300万元,或不符合条件,适用法定税率25%。
小规模纳税人企业所得税怎么交,答案取决于是否满足小型微利企业条件,满足就按5%实际税负预缴和汇算,不满足就按25%或高新技术企业15%等税率。
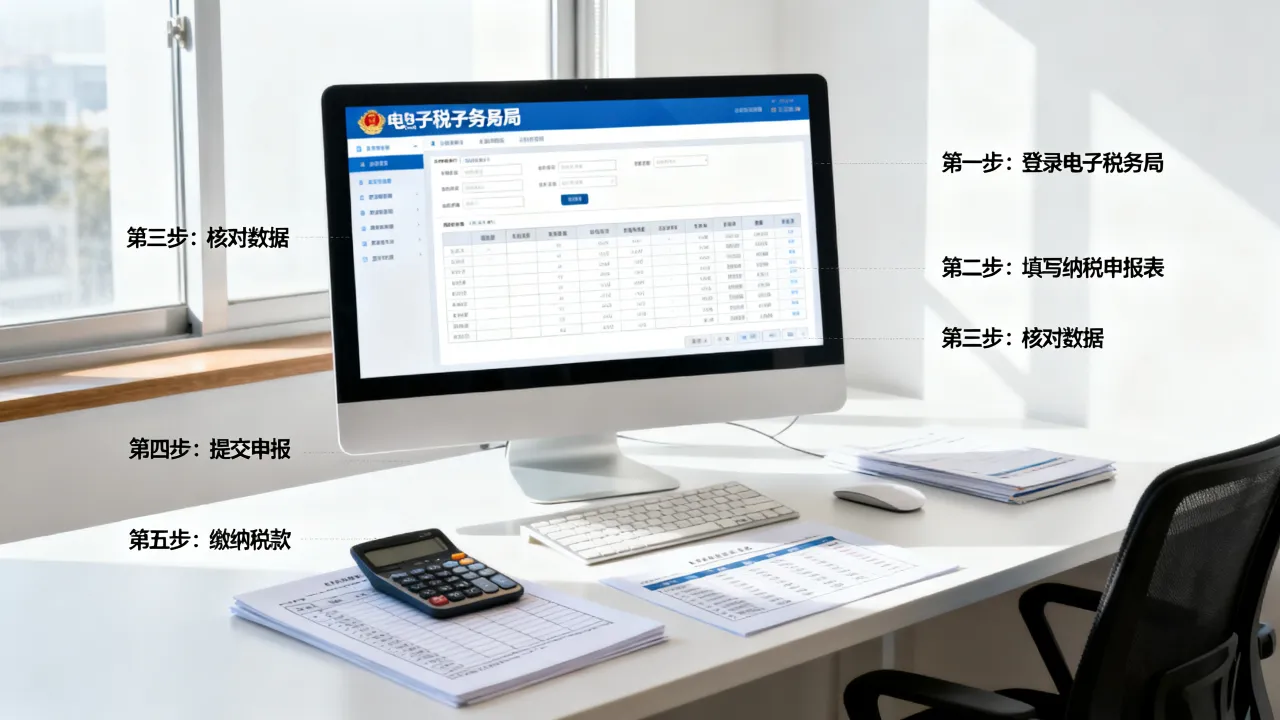
北京企业所得税申报流程:电子税务局通用操作路径
企业所得税申报早已线上化,北京企业所得税申报流程和全国大部分地区一致,以电子税务局为主。
通用路径如下:
- 登录所在地电子税务局,选择“企业业务”入口。
- 进入“我要办税”,找到“税费申报及缴纳”。
- 选择“企业所得税申报”,按季度选预缴,年度选汇算清缴。
- 填写表单,系统自动校验数据逻辑。
- 提交申报,选择三方协议扣款或银联支付。
北京地区企业还可以使用“一键零申报”功能,适用于当期无收入、无成本费用的情况,其他地区电子税务局也有类似功能,叫法可能不同,但路径基本一样。
企业所得税的申报逻辑并不复杂:身份判断清楚,预缴按时算,汇算清缴把账和票理顺,税率按企业类型和利润规模套用,把每个季度的预缴和年度汇算清缴做到位,基本就不会出现大的税务风险。
Q&A:企业所得税年报截止时间和常见疑问
企业所得税年报截止时间是哪天?
年度终了之日起5个月内,也就是每年5月31日前,逾期未申报按日加收滞纳税款万分之五的滞纳金。
企业所得税税率2026年有变化吗?
法定税率仍为25%,小型微利企业年应纳税所得额不超过300万元部分,实际税负5%,高新技术企业适用15%税率,现行优惠政策延续至2027年12月31日,2026年没有变化。
个体户需要交企业所得税吗?
不需要,个体工商户、个人独资企业、合伙企业不适用《企业所得税法》,投资人的经营所得按个人所得税税目缴纳,不重复征收企业所得税。