先确认你的收入类型,再匹配对应的扣除项目,最后套用税率表计算。对于大多数打工人来说,真正需要动手测的只有两件事——每月工资条上扣了多少个税,以及每年个税汇算清缴时能退多少或补多少,下面我直接给你一套可操作的个人所得税测算方法,顺便把年终奖计税、专项附加扣除这些最容易算错的地方讲透。
个人所得税怎么测:先分清三种收入类型
测税之前,先要搞清楚你的钱属于哪种性质,不同收入类型适用不同计税规则,混在一起算必然出错。
综合所得:工薪族的主战场
工资薪金、劳务报酬、稿酬、特许权使用费这四项,在每年3月1日到6月30日会合并成“综合所得”做年度汇算,平时每个月预缴的税不等于最终税,所以才会产生退税或补税。
测综合所得的公式是:应纳税所得额 = 年度收入额 - 6万元基本减除费用 - 专项扣除 - 专项附加扣除 - 其他依法确定的扣除,然后用应纳税所得额去对照七级超额累进税率表。
经营所得:个体户和自由职业者看这里
如果你开了小卖部、做网店、跑运输,或者有工作室,这类收入按经营所得计税,经营所得按年计算,适用5%到35%的五级税率,可以在每个季度结束后15天内预缴,年度终了后3个月内汇算清缴。
分类所得:利息、分红、房租、中奖
这个相对简单,利息、股息、红利所得,财产租赁所得,财产转让所得,偶然所得,通常按次或按月计算,适用20%比例税率,一般由支付方代扣代缴,个人基本不用亲自算。
专项附加扣除怎么填最划算
很多人发现自己要补税,根本原因就是专项附加扣除没有足额填报,这项是实打实的减税项,每年可以重新确认一次。
七项扣除的填报条件与额度
目前可填报的专项附加扣除有七项,每一项都有明确的扣除标准和适用条件:
- 子女教育:每个子女每月2000元定额扣除,孩子满3岁到博士毕业前,父母可以各扣一半或约定一方扣全部。
- 继续教育:学历(学位)继续教育每月400元,最长扣48个月;职业资格继续教育在取得证书当年扣除3600元。
- 大病医疗:一个年度内医保报销后个人自付超过15000元的部分,按实际发生额在80000元限额内扣除,这个只能年度汇算时填报。
- 住房贷款利息:首套房贷每月1000元,最长扣240个月,夫妻只能选择一方扣除。
- 住房租金:在主要工作城市无自有住房且租房,按城市规模每月扣除800元、1100元或1500元,房贷和租金不能同时扣。
- 赡养老人:父母一方年满60周岁,独生子女每月3000元定额扣除,非独生子女与兄弟姐妹分摊,每人分摊额度不超过1500元。
- 三岁以下婴幼儿照护:每个婴幼儿每月2000元定额扣除,父母选择一方扣除或双方各半。
实际操作路径:打开个税APP直接测
测税最快的方法是直接使用个人所得税APP,不需要自己拿计算器按,具体操作路径:
- 打开“个人所得税”APP,登录后进入首页。
- 点击“专项附加扣除填报”,选择对应年度。
- 逐项填写信息,比如子女教育填写子女身份信息和就读学校,住房租金填写租赁合同备案信息。
- 提交后,扣缴义务人(你所在的公司)会在次月申报时自动下载更新。
值得注意的是,大病医疗和符合条件捐赠等扣除项目,无法通过单位按月预扣,必须在次年汇算清缴时自行填报。
改填报方式能多退税吗
很多夫妻会纠结孩子教育、房贷利息由谁扣除更划算,行业共识是:收入高的一方申报扣除更划算,因为税率高的一方每扣1000元节省的税额更多,你可以在个税APP里分别模拟两种方案,对比看哪种退税多就选哪种,这就是上面提到的最快测算路径。
年终奖单独计税和合并计税哪个划算
每年年底最让人头疼的就是年终奖的计税方式,财政部和国家税务总局规定,2027年底前,全年一次性奖金可以单独计税,也可以并入综合所得,这两种算法得出的税额差异可能达到几千元。
单独计税怎么算
年终奖除以12个月得到的数额,对照按月换算后的综合所得税率表确定适用税率和速算扣除数,然后以全额乘税率减去速算扣除数,就是应纳税额。这个算法最大的好处是不并入综合所得后,可能让你的应纳税所得额降一个档次。
合并计税怎么算
把年终奖直接加进年度综合所得收入,按年度综合所得税率表计税,如果平时收入偏低、专项附加扣除较多,合并计税反而更省税。
临界点现象:多发一块钱多交几千块
单独计税方式下,年终奖存在明显的“黑洞区间”,比如3.6万元是个临界点,3.6万元适用3%税率,税额1080元;但如果多发1元到36001元,税率跳到10%,税额增加到3390.1元,到手反而少了2310元,类似的临界点还有14.4万、30万、42万、66万、96万。
测年终奖税负时,用一个简单的步骤就能对比:
- 年终奖除以12套月度税率表,计算单独纳税额。
- 把年终奖并入全年综合所得,计算全年总应纳税额,减去不含年终奖时的应纳税额,差额就是合并后年终奖承担的税。
- 两个数字哪个小,就选哪个。
建议在个税APP的年度汇算申报页面,系统会自动帮你试算,两种方式各自的结果都会显示,直接选择退税多的方案即可,如果你有房贷租房、赡养老人等多项扣除,多数情况下合并计税更划算。
个税汇算清缴怎么算:从预扣到退税全流程
每年3月到6月的汇算清缴,本质是把你全年的综合所得重新拉通算一遍,把平时多预缴的税退回来,少交的补上。
退税和补税是如何算出来的
汇算公式如下:
应退或应补税额 = 综合所得应纳税额 - 已预缴税额
如果结果为正数,说明预缴少了,需要补税;如果结果为负数,说明预缴多了,可以申请退税,补税金额不超过400元的,可以免予汇算申报。
哪些人大概率能退税
以下这些情况,退税的可能性相当大:
- 全年综合所得收入不超过6万元,但平时被预扣过个税。
- 年度中间更换过工作,不同单位分别扣除了每月5000元减除费用,但全年合并后适用税率比预扣时低。
- 有符合条件的大病医疗支出或捐赠支出,平时没来得及扣除。
- 有房租或房贷,但单位扣缴时没有录入专项附加扣除信息。
- 自由职业者同时接好几份活,每一笔劳务报酬预扣率偏高,年终合算后适用税率反而更低。
汇算清缴的操作步骤
我以2025年度汇算清缴为例(2026年3月办),路径如下:
- 下载并登录“个人所得税”APP。
- 点击首页“综合所得年度汇算”模块。
- 选择申报年度,系统会预填各项收入数据和扣除数据。
- 核对收入明细,如果发现某笔收入不是你的,可发起异议申诉。
- 确认专项附加扣除,漏填的可以现在补上。
- 系统算出应退或应补税额,你确认后提交。
- 退税就绑定银行卡等待到账,补税则选择缴款方式在线支付。
全程大概10分钟就能完成,大部分退税申请在提交后一到两个星期到账,也有少数案例等待时间更长,与资金处理节点有关。
自由职业者怎么测税:别按工资薪金的方法套
自由职业者、兼职人群和灵活用工者,在测税逻辑上和上班族不一样,你的收入大多属于劳务报酬,平时支付方按20%到40%的预扣率预扣税款,这类预扣率比最终综合所得适用税率高很多,所以自由职业者在年度汇算时往往能退一大笔钱。
劳务报酬的预扣算法
如果你在某平台或公司接了一个项目,收入800元以内的不预扣税;超过800元至4000元的部分,减除800元后按20%预扣;超过4000元的部分,减除20%费用后按20%到40%预扣,预扣率很高,但年度汇算时,收入额并入综合所得后重新计算,适用税率很可能只有3%或10%,多交的部分就会退回。
自由职业者测税的三个实操建议
- 平时收钱时注意留存合同和支付凭证,汇算清缴时如果发现支付方没有给你做预扣申报,你需要自行补充申报。
- 社保公积金如果是以灵活就业身份交的,也可以填入专项扣除,个人缴纳的养老金和医疗保险部分可以在汇算时扣除,别漏了。
- 年收入不超过12万元但做了汇算发现要补税,可以免补,政策规定年度综合所得收入不超过12万元且需补税金额不超过400元的,不用办理汇算补缴。
算清楚你的税:一个完整的试算演示
为了让你直观理解整套测算流程,我用一个具体的假设案例走一遍完整计算过程。
假设老张是一名自由职业者,2025年全年只接了设计项目劳务报酬,共收入20万元,支付方已按劳务报酬预扣个税3.2万元,老张全年无工资薪金,个人以灵活就业身份缴纳基本养老保险和医疗保险共计1万元,房租在杭州,每月1500元,独生子女且父亲已满60周岁。
老张的年度测税过程如下:
- 收入额换算:劳务报酬收入减除20%的费用,计入综合所得的收入额为16万元。
- 扣除项目合计:基本减除费用6万元 + 专项扣除1万元 + 住房租金每月1500元共计1.8万元 + 赡养老人每月3000元共计3.6万元,累计12.4万元。
- 应纳税所得额:16万 - 12.4万 = 3.6万元。
- 查综合所得年度税率表,3.6万元适用3%税率,应纳税额为1080元。
- 已预缴3.2万元,因此退税金额为32000 - 1080 = 30920元。
这就是为什么自由职业者一定要做年度汇算,你平时被预扣的部分,和实际应缴之间往往存在大额差额。
如何测税常见问题
如何测个人所得税中的住房租金扣除是否适用?
只要你在主要工作城市没有自有住房,且实际发生租房支出,同时你的配偶在同一个城市也没有自有住房,就可以填报住房租金专项附加扣除,扣除标准按城市级别划分:直辖市、省会(首府)城市、计划单列市以及国务院确定的其他城市,每月1500元;市辖区户籍人口超过100万的城市,每月1100元;不超过100万的城市,每月800元,你可以在个税APP填报页直接选择城市,系统会自动匹配扣除标准。
如何测年终奖单独计税和合并计税的税负?
将你全年工资薪金收入、年终奖金额分别代入两种算法,单独计税时,年终奖除以12对应月度税率表计算;合并计税时,把年终奖加进全年综合所得按年度税率表计算,多数情况下,当年收入低于10万元或专项附加扣除较多时,合并计税更有利;当年收入较高,单独计税能避免综合所得适用税率跳档,最稳妥的方式是在个税APP汇算界面上点击“奖金计税方式选择”,系统会分别展示两套结果,你直接选税额更低的那一套即可。
如何测小规模纳税人是否要交增值税?
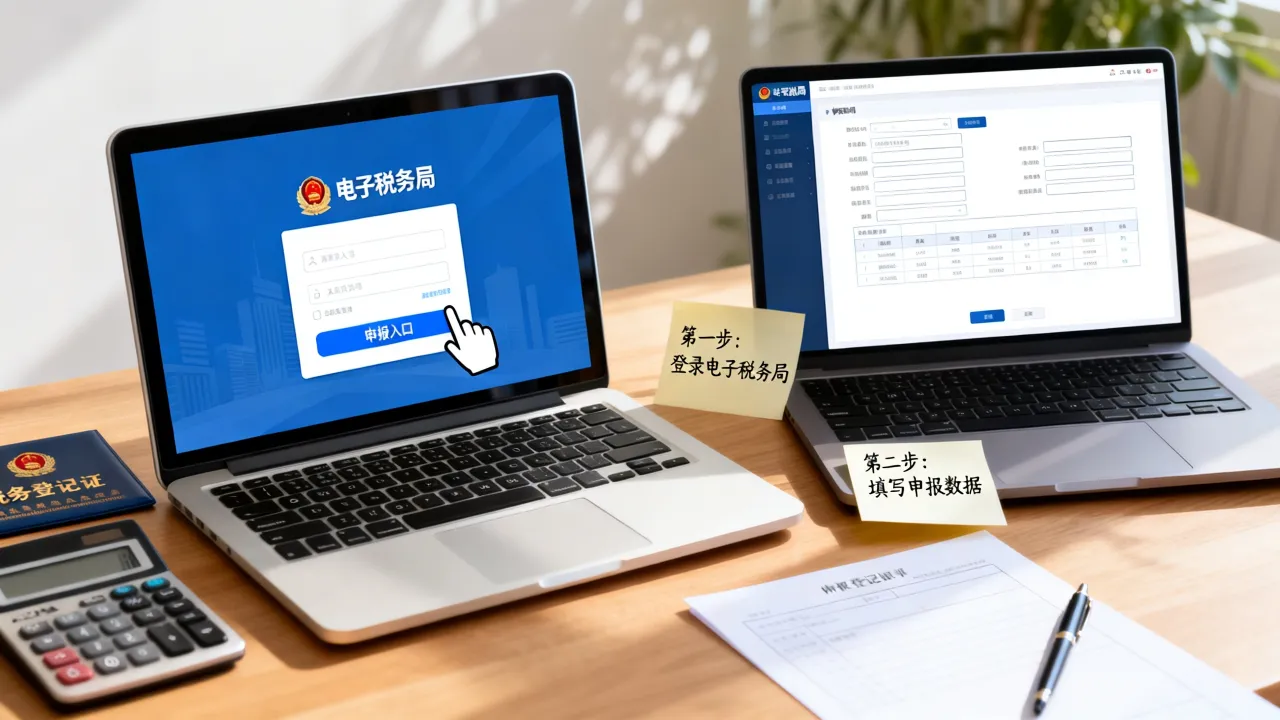
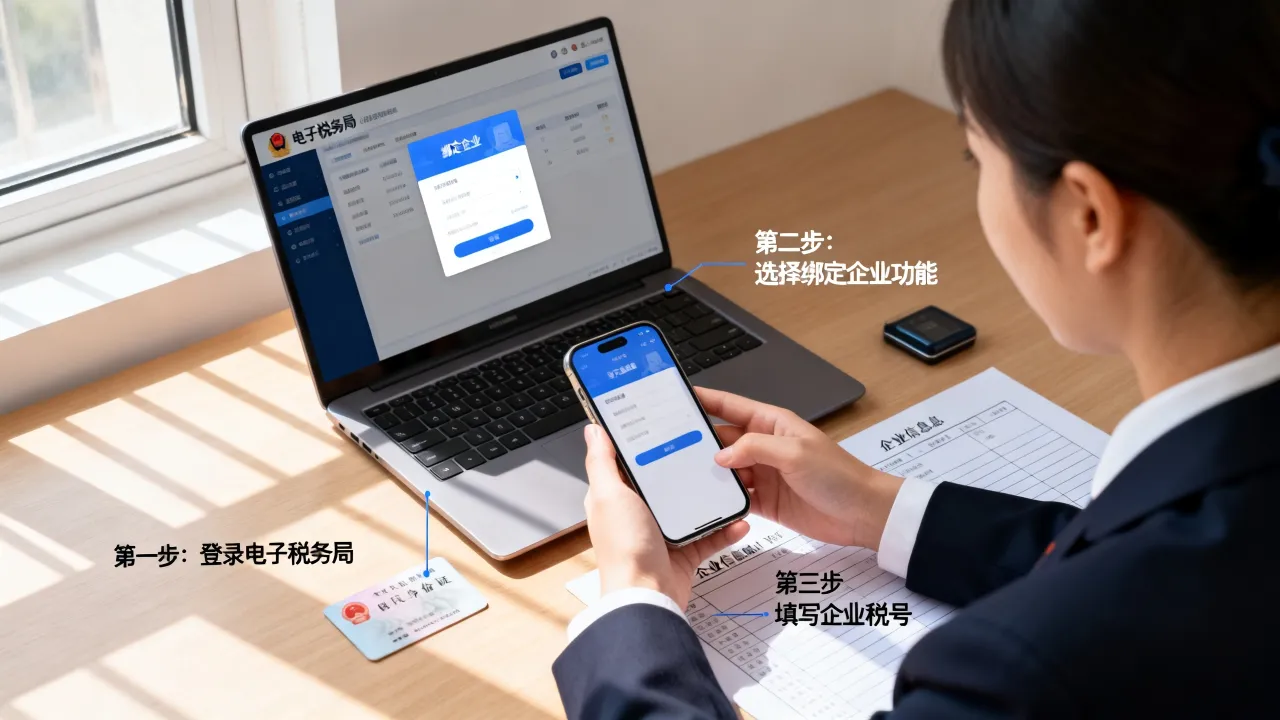
小规模纳税人按季度申报增值税,目前符合条件的可以享受免税政策,核心要看你的季度销售额是否超过免税额度标准,开具增值税普通发票的销售额在免税额度内的,不需要缴纳增值税;超出部分以及开具增值税专用发票的部分,需要按适用征收率(常见为1%或3%)计算缴税,你可以用电子税务局的“增值税及附加税费申报”模块自动检测,系统会根据发票开具情况自动计算应缴金额,确认无误后直接提交申报。