取得合规的增值税专用发票(或特定扣税凭证),在综合服务平台完成勾选确认,且该笔支出不属于集体福利、个人消费等禁抵范围,就能在申报时从销项税额中抵扣。一句话概括,进项抵扣就是“凭票抵税”——票要对、平台要认、用途要合规,三关缺一不可。
增值税进项发票怎么抵扣:四步走完整个流程
很多人一听到“抵扣”就头大,以为要跟税务局打交道、跑大厅、递材料,其实现在全流程线上化,操作路径非常清晰,分四步就能走完。
第一步:确认发票“长”得对不对
不是所有发票都能抵扣,能抵扣的扣税凭证大致分五类:**增值税专用发票、机动车销售统一发票、海关进口增值税专用缴款书、农产品收购发票/销售发票、完税凭证(代扣代缴)。** 通行费电子普通发票、旅客运输电子普通发票也能按规则计算抵扣,你拿到的发票,票面信息必须完整:购买方名称、税号、开户行及账号、货物或服务名称、金额、税率、税额,缺一不可,如果购买方名称跟你公司营业执照上的名字有一个字对不上,这张票就是废票,勾选时系统直接弹红。第二步:在综合服务平台勾选确认
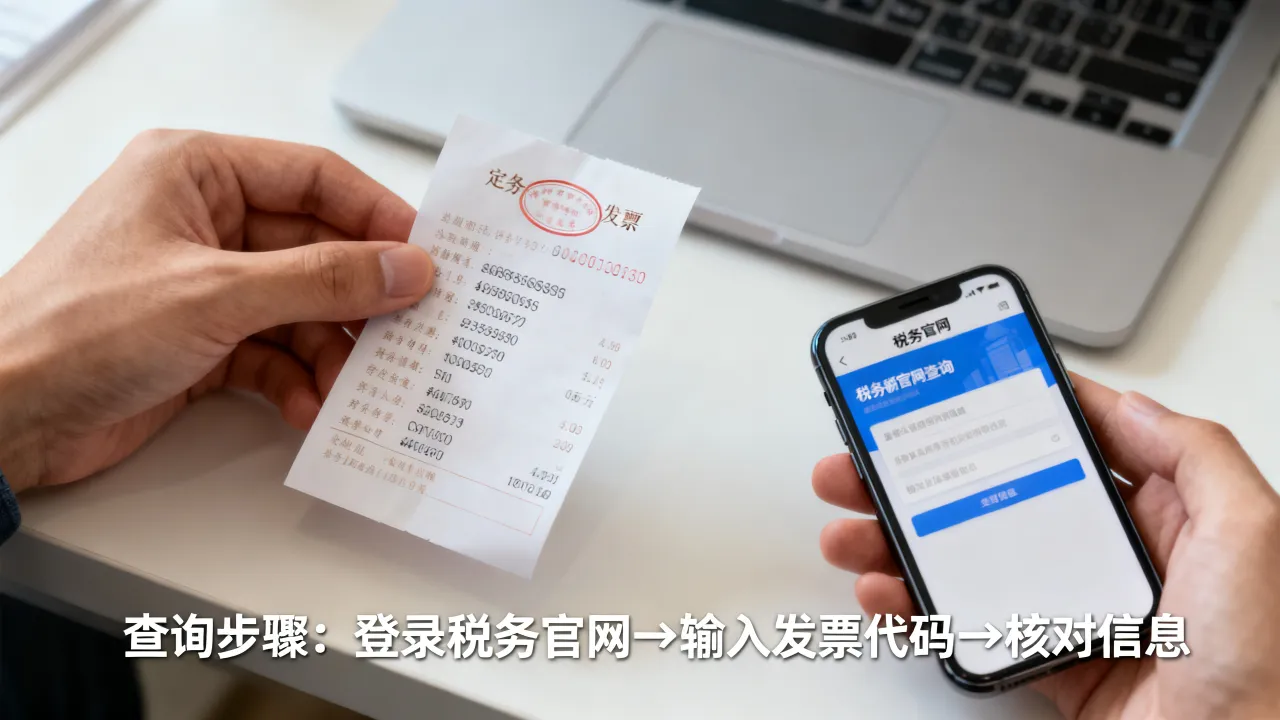
登录**增值税发票综合服务平台**(各省电子税务局都有入口,通常路径是“我要办税—发票使用—发票勾选确认”),操作很简单:查询到本期取得的所有进项发票,逐张核对——金额、税额、开票日期、销售方,确认无误后勾选,点击“抵扣勾选”,再点“申请统计”,系统会生成统计表,最后点“确认签名”,这里有个关键点:**签名确认后,数据同步到申报系统,不能反悔变更**,所以勾选前务必核对清楚,别把“非抵扣”项目(比如福利性质的商品)也勾进去。第三步:填写申报表附表二
进入增值税一般纳税人申报表,找到**附表二《本期进项税额明细》**,系统会自动带出你已经勾选确认的进项数据,如果自动带出的数据有遗漏,可以手动填写在第1栏“认证相符的增值税专用发票”和第2栏“本期认证相符且本期申报抵扣”里,其他凭证类型填到对应栏次:农产品收购发票填第6栏,海关缴款书填第5栏,旅客运输扣税凭证填第8b栏,核对无误后保存主表,系统会自动计算应纳税额(销项—进项),确认缴款或留抵。第四步:归档备查
抵扣完不是就完事了,发票、付款凭证、合同、物流单据或服务交付记录,这些资料要装订成册,**至少保存5年**,税务稽查时要能拿出来,尤其是住宿费、差旅费这类容易被质疑业务真实性的发票,建议在报销单上写明事由、关联的项目名称和往返时间。
直接说上文归纳:小规模纳税人采用简易计税方法,应纳税额 = 销售额 × 征收率(1%或3%),不涉及销项税额减去进项税额的逻辑,所以正常经营活动中取得专票不能用于抵扣。 但这不等于小规模跟“进项抵扣”完全不沾边,有几种场景要另说。
转为一般纳税人后,留存的进项怎么办
小规模纳税人年应税销售额超过500万元,或者自愿申请转登记为一般纳税人,转登记后取得的增值税专用发票可以正常抵扣,这里有个常见误区:**转登记之前取得、但未抵扣的专用发票,能不能在转登记后抵扣?** 行业共识认为,转登记前发生业务取得的专票,如果转登记时尚未抵扣,是不能在转登记后抵扣的,因为那时候你是小规模身份,计税规则已经定了,但转登记后新发生的采购,拿到专票正常勾选抵扣,没有影响。农产品核定扣除的特殊通道
如果你是从事农产品生产、加工、流通的纳税人,适用**农产品增值税进项税额核定扣除**办法,不管你是一般纳税人还是小规模,都不按“凭票抵扣”来算,比如以购进农产品为原料生产销售液体乳、酒、植物油,按投入产出法核定单耗,自行计算可抵扣的进项税额,这种情况下,小规模也可以“计算抵扣”,但必须建立完整的购销存台账。不能抵扣的项目清单
无论身份如何,以下项目的进项税额**即使拿到专票也不能抵扣**:用于集体福利或个人消费的购进货物/劳务(比如食堂采购、员工节日礼品)、非正常损失的货物及对应的运输服务、购进的餐饮服务、居民日常服务和娱乐服务、贷款服务,还有用于简易计税项目、免税项目、集体福利或个人消费的购进货物,如果兼营一般计税项目,需要按销售额比例做进项转出。销售方不开专票怎么抵扣进项?三招实用应对
现实中常碰到这种情况:采购了一批材料,对方说你加税点就给你开专票,不加只给普票,或者对方直接说“我们小规模,开不了专票”,这时候怎么办?分情况处理。小规模纳税人销售方:申请代开或自开
按现行政策,小规模纳税人可以自开或向税务机关申请代开增值税专用发票,如果对方以“我是小规模”为由拒开,你可以明确告诉他:可以登录电子税务局申请自开,全程免费,税率按1%或3%征收,不需要额外加税点,如果对方还是不配合,你可以咨询主管税务机关,反映情况。
农产品收购:销售方不配合时的“另一扇门”
如果你是收购自产农产品的加工企业,比如从农户手里直接收购苹果榨汁,农户不可能开专票,政策给你开了口子:**自行开具农产品收购发票,按买价 × 9%(或10%)计算抵扣进项税额**,操作路径:在开票系统里选择“收购发票”票种,填农户的身份信息、品名、数量、单价、金额,打印出来自用,但要注意,收购发票的开具对象必须是**农业生产者个人**,从贩子手里收购开不了,开了也属于虚开。差旅费进项税额怎么抵扣:一张表理清边界
差旅费是日常最频繁的进项来源,也是税务局重点关注的领域,很多会计对“哪些能抵、哪些不能抵”拿不准,这里直接给你一张对照表:| 费用类型 | 扣税凭证 | 能否抵扣 | 关键条件 |
|---|---|---|---|
| 高铁票/火车票 | 电子客票行程单 | 可计算抵扣 | 注明旅客身份信息,9% |
| 飞机票 | 航空运输电子客票行程单 | 可计算抵扣 | 注明身份信息,9%(含燃油附加和民航发展基金?不含,且民航发展基金不计入) |
| 公路/水路客票 | 电子普通发票 | 可计算抵扣 | 注明旅客身份信息,3% |
| 出租车票/地铁票 | 普通发票/卷式发票 | 不可抵扣 | 无身份信息 |
| 住宿费 | 增值税专用发票 | 可抵扣 | 专票,用途为公司业务 |
| 餐饮费 | 普通发票或专票 | 不可抵扣 | 购进餐饮服务属于禁抵项目 |
一个实操小细节
员工报销差旅费时,会计要检查行程单上的姓名是否为本公司员工,**劳务派遣人员、退休返聘人员**的行程单也能抵扣,但临时聘用的外部专家、咨询顾问的差旅费不能由你公司抵扣,这类费用列支在业务招待费或劳务费里。
进项抵扣的年度检查清单
每年汇算清缴前,建议按下面几条自查一遍:- 检查是否所有取得的专票都已在360日内(自然日)勾选确认,过期不候
- 检查是否有“职工福利”性质的专票被错误抵扣,比如健身房器材、节日礼品
- 检查是否有简易征收项目的进项被全额抵扣,应做进项转出
- 检查旅客运输票是否遗漏申报计算抵扣
- 检查农产品收购发票的开具对象是否合规,台账是否完整
- 检查是否有滞留票(销售方已开票但你方未认证),长期滞留容易触发税务风险预警