小规模申报表能不能自己填?能,而且掌握了填写逻辑后,比请代账公司还放心。核心口诀就一句话:看开票、算差额、对减免、填附表、主表自动生成。
很多刚创业的老板和接手新公司的会计,一打开增值税申报系统就发懵,满屏的格子,不知道数字该往哪儿填,其实小规模纳税人的申报表远没有想象中复杂,它所有的逻辑都围绕“销售额”和“税额”展开,下面我用最直白的方式,带你走一遍全流程。
填表前必须搞懂的两个底层逻辑
在动鼠标之前,先搞清楚这张表的设计思路,小规模申报表(以增值税及附加税费申报表为例)主要由主表和附表构成,主表是结果,附表是过程,系统里绝大多数格子都是锁定的,你能填写的只有几个关键位置。
第一:你的销售额属于哪一档税率
小规模纳税人默认适用3%征收率,但近年来政策有阶段性优惠,比如部分时期适用1%征收率,填表时,系统会自动按你开票时的税率带出数据,但“扣除后销售额”这一列,需要你根据实际情况确认,这里是大多数人第一次出错的地方——把“价税合计”直接填进“销售额”。
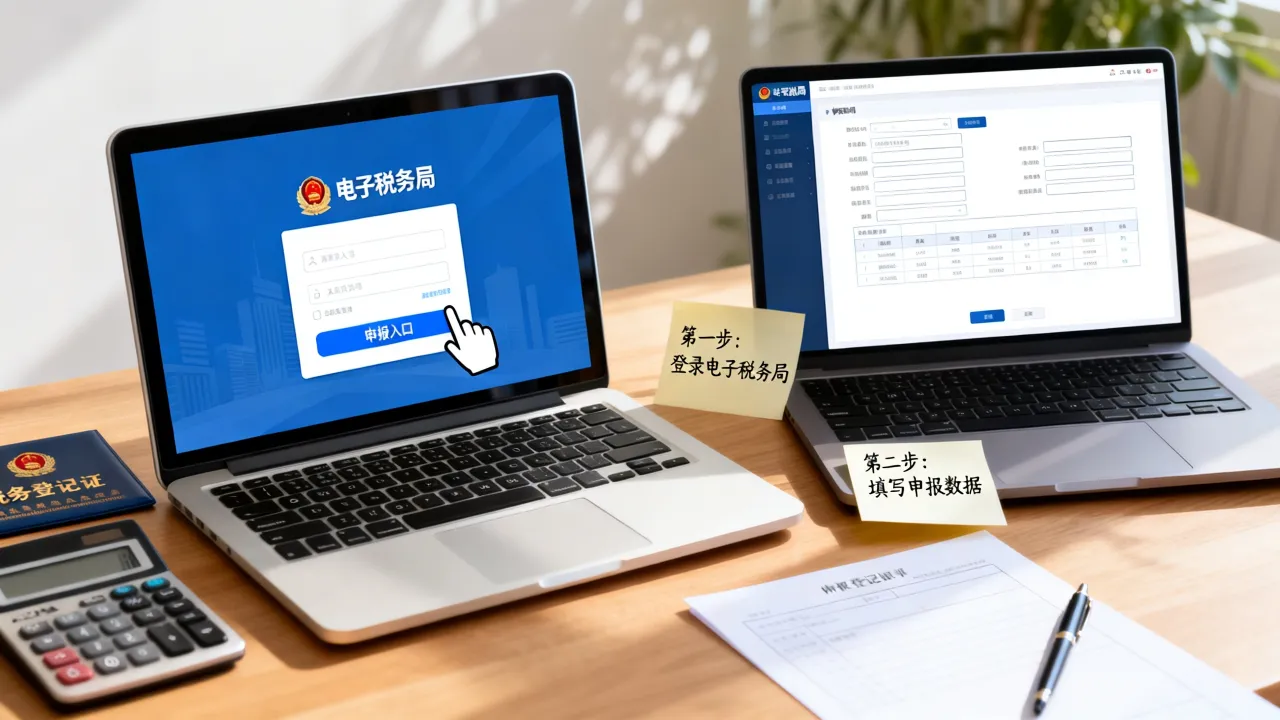
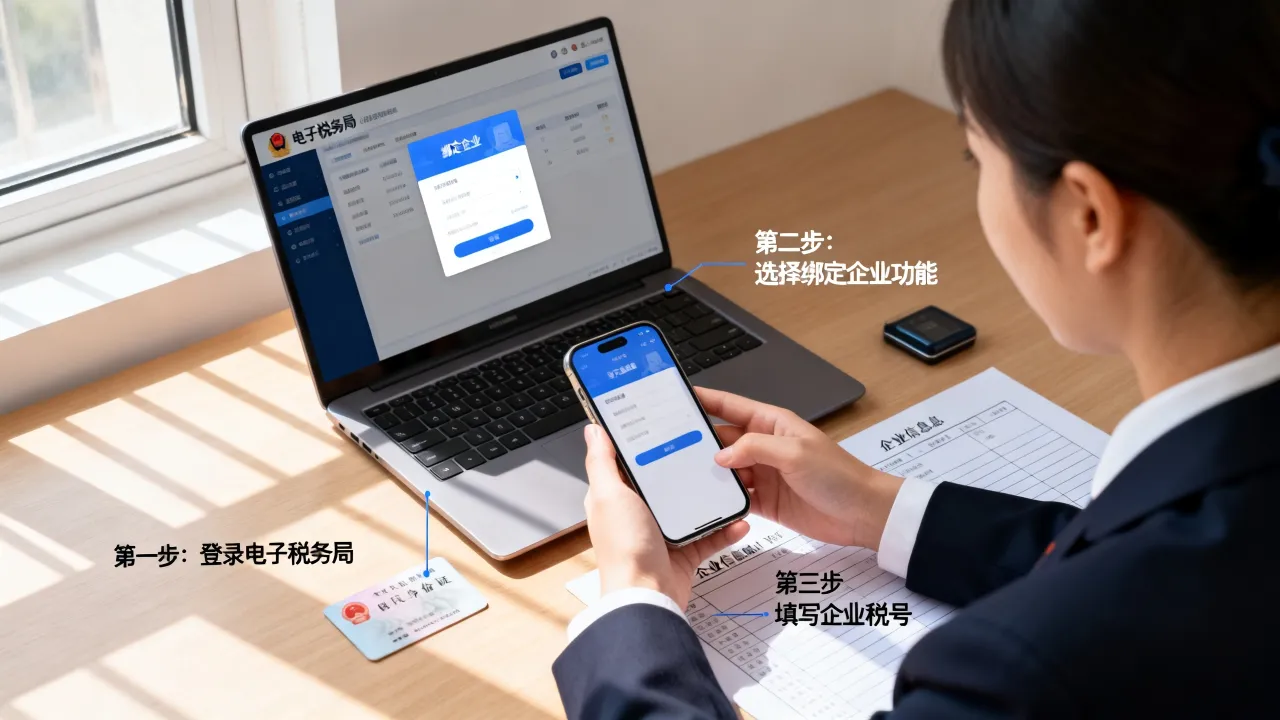
实操路径:登录电子税务局,点击“我要办税”→“税费申报及缴纳”→“增值税及附加税费申报(小规模纳税人)”,系统会自动预填开票数据,你只需要核对并修改差额部分。
第二:区分“不含税”和“含税”
表格里所有“销售额”均为不含税金额,如果你手里只有含税收入(比如收了10300元),要先用公式换算:不含税销售额 = 含税销售额 ÷(1 + 征收率),以1%为例,10300 ÷ 1.01 = 10198.02元,填错这一步,后面税额全部对不上。
小规模申报表填写范本图片里的秘密:核心字段对照表
网上搜“小规模申报表填写范本图片大全”,搜出来的图大都一样,看懂图片不如看懂下面这些行次。
| 申报表行次 | 栏次名称 | 填写要点 | 常见误区 |
|---|---|---|---|
| 第1栏 | 应征增值税不含税销售额(3%征收率) | 填扣除前的销售额,包含专票和普票 | 误以为只填专票,普票漏填 |
| 第2栏 | 应税销售额(3%征收率)中的:税务机关代开专用发票不含税销售额 | 只填代开或自开的增值税专用发票金额 | 把普通发票金额也算进去 |
| 第3栏 | 税控器具开具普通发票不含税销售额 | 填自开或代开的普通发票金额 | 未开票收入没地方填,其实并到第1栏 |
| 第9栏 | 免税销售额 | 填小微企业免税销售额(月销售额10万/季度30万以下) | 有专票也填进这里,导致申报比对不通过 |
| 第10栏 | 小微企业免税销售额 | 填符合免税条件的普票+未开票收入 | 误以为含专票,专票必须交税 |
| 第16栏 | 本期应纳税额减征额 | 填因疫情减免或1%征收率减征的2%部分 | 不填或少填,导致多缴税 |
注意第9栏和第10栏的区别。第9栏是“免税销售额”总开关,第10栏是其中“小微企业”的明细。 如果你不属于小微企业,而是比如个体户双定户,可能填第11栏或第12栏,系统会根据你的税务登记信息自动判定可填写栏次。
分场景拆解:小规模纳税人增值税申报表免税销售额怎么填
场景不同,填法天差地别,这里拆成三种最常见情况,你对号入座。
场景A:季度收入≤30万,全是普票
这就涉及“小规模纳税人增值税申报表免税销售额怎么填”的问题。操作路径:第1栏填“0”(因为不涉及应征业务),第9栏填“全部不含税收入”,第10栏填“全部不含税收入”,系统自动将应纳税额清零。
核心关键:如果有“未开票收入”,也要并入第9、10栏,别以为没开发票就不用报,那属于隐匿收入,金税四期下风险极高。
场景B:季度收入≤30万,但有专票
专票部分必须缴税,普票部分免税。实操: 专票不含税金额填第1栏和第2栏,普票及未开票收入填第9栏和第10栏,本期应纳税额”会自动计算专票部分税额,减征额也仅针对专票。
场景C:季度收入>30万,全额缴税
这个最简单,所有收入(专票+普票+未开票)全额填入第1栏,如果适用1%征收率,第1栏填3%口径的销售额(即价税合计÷1.03?不,这里注意:系统预填按开票税率算,你直接核对即可),第16栏“本期应纳税额减征额”填差额(按不含税销售额×2%计算)。
当“差额征税”遇上小规模申报表:三步走
劳务派遣、旅游服务、建筑服务等差额征税项目,填表逻辑完全不同,核心在于附表三“服务、不动产和无形资产扣除项目明细表”。
第一步: 在附表三中录入“本期发生额”和“本期应扣除金额”,这是你支付给分包方、派遣员工工资等成本。 第二步: 系统将扣除后的差额带入主表第1栏,主表上的销售额已自动是差额后的数字。 第三步: 检查第16栏“减征额”,差额征税下,减征额 = 差额后的销售额 × 2%(适用1%征收率时)。
行业共识认为,差额征税是申报错误的重灾区,绝大多数财务人员会忘记在附表三先行填报扣除项目,导致主表销售额虚高,白白多交税。特别提醒: 差额征税必须有合法有效凭证(发票、工资表、社保缴费单),且需提前在税务局备案征收方式。
两个核心附表填写要点
除了主表,你大概率还会遇到附列资料一(本期销售情况明细)和附列资料二(附加税费情况表)。
附列资料一和附表一的区别
小规模纳税人目前主要填写《附列资料(一)》(服务、不动产和无形资产扣除项目明细),不是所有企业都要填,只有发生差额征税业务才需填写。注意区分: 附加税费表(附列资料二)是系统自动生成,基于主表的应纳税额计算城建税、教育费附加等,这里不需要手动操作,但需要核对“减免性质代码”是否正确。
小规模申报表零申报怎么填写?这3个位置不能留空
没有业务不代表不用申报,但“小规模申报表零申报怎么填写”有严格界定,所谓零申报,是指 
具体操作:
- 第1栏、第9栏等所有销售额栏次填 “0”。
- 但“计税依据”栏不能空,增值税申报表通常用 “0” 表示,企业所得税表用 “0” 或 “0.01”?不,这里必须明确:增值税申报表留空会保存失败,必须键入数字“0”。
- 附加税费表随主表自动零申报。
一个极易踩坑的细节: 如果企业有固定资产处置收入(比如卖了一台旧电脑),即使没有经营收入,也不能零申报,应在第1栏填销售额(处置价÷1.03),这个金额哪怕很小,也必须如实填写。
提交前必做的“三查三对”
填完不等于报完,提交扣款前,花三分钟做最后校验。
一查: 账上收入(含未开票)与申报表第1栏+第9栏金额是否一致。 二查: 增值税申报表“本期应补(退)税额”与你实际预计缴税金额是否一致(上下误差不超过1元)。 三查: 申报表右上角的“所属期起止”是否是本季度。
一兑: 核对开票系统里的专票金额与第2栏是否一致。 二兑: 核对减征额是否正确(常见为含税价÷1.01×2%)。 三兑: 确认银行账户余额充足——如果点在“扣款”后余额不足,申报当天补扣失败会产生滞纳金。
小规模申报表填写常见问题速查
问:小规模申报表填写范本图片大全里,第16栏和老表不一样,以哪个为准? 答:以电子税务局里的现行申报表为准,纸质旧版表格已停用,第16栏是“本期应纳税额减征额”,直接手动输入减免的税额(如普票减免的2%部分)。
问:小规模纳税人增值税申报表免税销售额怎么填,只填普票不填专票行吗? 答:不行,申报表要求所有收入必须体现,若季度超30万,专票普票都填第1栏;若未超30万,专票填第2栏,普票填第10栏,系统通过比对逻辑校验无票收入与开票收入汇总,少填会触发异常风险。
问:小规模申报表零申报怎么填写,会影响企业信用等级吗? 答:连续三个月零申报,系统会提示“疑似异常”,零申报本身不违法,但长期零申报(连续6个月)会被纳入重点监控对象,可能面临税务核查要求说明理由,填报上,只要全部填0并按期提交,流程即完成。