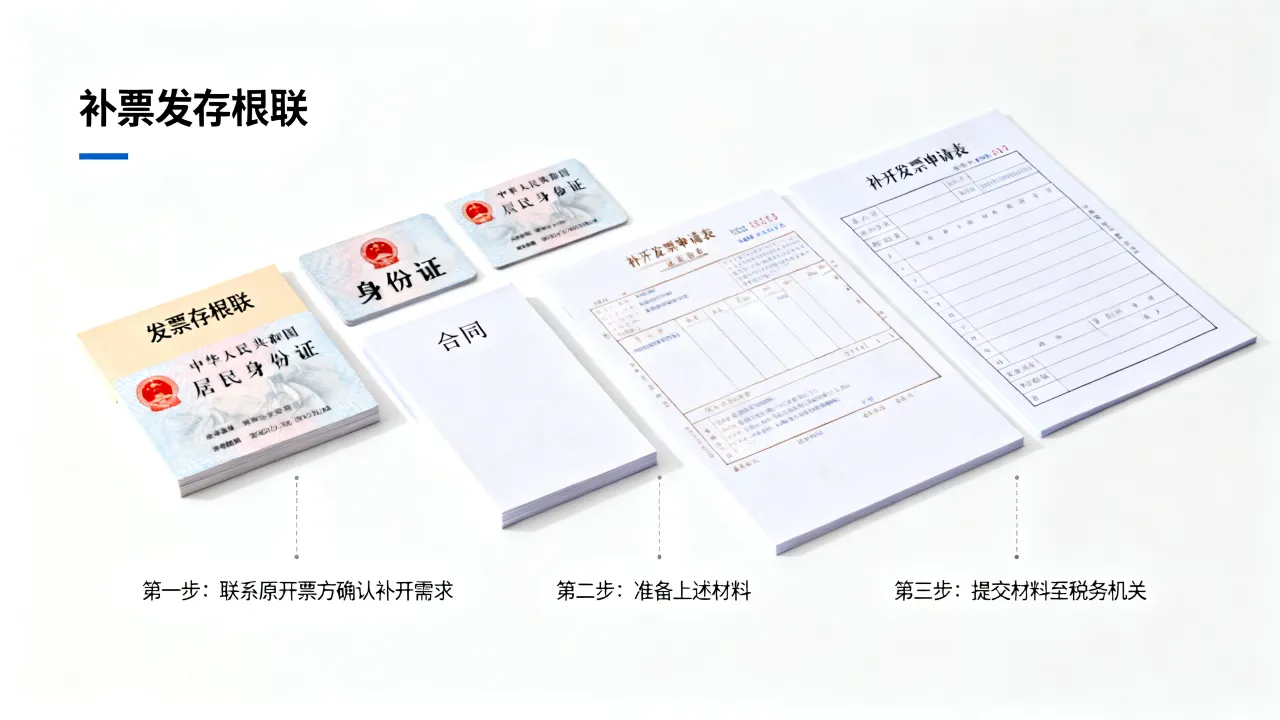
专用发票丢失后不必慌张,处理流程有章可循:第一时间向税务机关报告并登报声明作废,然后根据丢失联次不同,分别用留存联的复印件加盖销售方发票专用章完成抵扣与入账。整个流程的核心是“先报告、后补证”,只要动作规范,进项税抵扣和成本入账都不会受到实质影响。
专用发票丢失怎么办?先做这三件事
发现增值税专用发票丢失的那一刻,财务人员的本能反应往往是焦虑,这种焦虑大可不必,但行动必须迅速,处理路径按照税务总局公告要求来走,步骤清晰且可操作。
第一步:发现丢失后立刻核查联次流向
专票通常包含发票联、抵扣联和记账联三联次,记账联留存于销售方,发票联和抵扣联交付购买方,第一步要确认到底丢了哪一联,实际操作中,购买方最容易弄丢的是发票联或抵扣联,而销售方偶尔会弄丢记账联,搞清楚丢的是哪一联,后续处理方式完全不同。
第二步:向主管税务机关报告并挂失
无论丢的是哪一联,都必须及时向主管税务机关书面报告,根据《中华人民共和国发票管理办法》及其实施细则的规定,丢失发票应当于发现当日或次日书面报告税务机关,并按规定接受处理,申报路径通常为电子税务局的“发票遗失毁损报告”模块,填写发票代码、号码、份数等信息即可完成备案,这一步是后续所有补救措施的前提条件,跳过它直接做复印件盖章是无效的。
第三步:留存证据链并启动补救
报告完成后,要整理一套完整的证据链:发票复印件、情况说明、税务机关的备案回执,这套材料会伴随后续的抵扣、入账、审计全流程。发票复印件加销售方发票专用章是通行做法,但前提是已完成为主管税务机关的挂失报告。
增值税专用发票丢失 抵扣联怎么处理
这是搜索频率最高的细分场景,也是实务中财务人员最关心的问题,抵扣联是进项税额抵扣的法定凭证之一,丢失后会不会丧失抵扣权?答案是否定的。
抵扣联丢失:用发票联复印件加盖章完成抵扣
购买方丢失抵扣联,但发票联还在手边的情况下,处理方式很直接:使用发票联的复印件作为抵扣凭证,但必须加盖销售方的发票专用章,具体操作路径是:联系销售方获取发票联复印件,要求销售方在复印件上重新加盖发票专用章,然后连同丢失说明一并装订入凭证,在增值税发票综合服务平台上,勾选认证操作照常进行,不受复印件影响。
发票联丢失:以抵扣联复印件作为入账凭证
反过来,发票联丢了但抵扣联还在,账务处理同样有解,购买方以抵扣联复印件作为原始凭证入账,同样需要销售方加盖发票专用章。
两联都丢:销售方抄报税证明单来兜底
最棘手的情形是发票联和抵扣联同时丢失,这种情况下,购买方就不能简单依赖复印件了,需要销售方配合提供《丢失增值税专用发票已报税证明单》,销售方登录电子税务局,在“发票管理”模块下选择“丢失已报税发票证明单申请”,填写对应发票信息后系统自动生成证明单,购买方拿到证明单连同销售方提供的发票复印件,方可正常抵扣和入账,这套流程在实操中需要销售方多走几步路,因此沟通成本是不可避免的。
数电票时代,专用发票丢失处理有什么不同
近年来,全面数字化的电子发票(即数电票)逐步推开,纸质专票的使用范围大幅收窄,这对“发票丢失”这个概念本身产生了根本性冲击。
数电票无实体,丢失场景少了大半
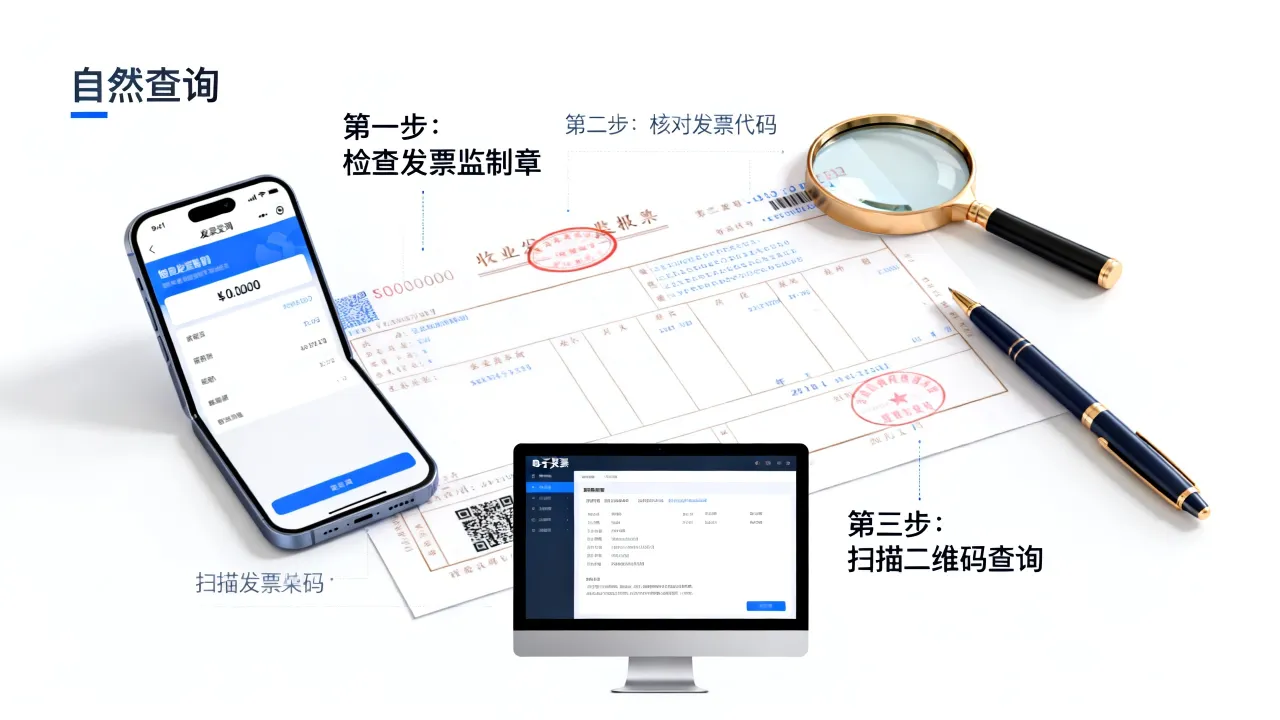
数电票不再有纸质载体,发票信息全部存在于税务数字账户中,随时可以查询、下载、打印。不存在“丢”的概念,只存在“找不到了”的窘境。登录电子税务局,进入“税务数字账户”,选择“全量发票查询”,输入关键词即可重新下载PDF、OFD或XML格式的发票文件,打印出来的数电票纸质件弄丢了,再从系统导出一份即可,无需报告税务机关,也无需销售方配合盖章。
数电票进项税抵扣查重注意事项
这里有一个细节值得提醒:数电票打印件可以无限次生成,但仅凭打印件不能作为企业所得税税前扣除凭证的唯一依据,行业共识认为,数电票的原始电子文件(尤其是XML格式)才是完整的报销入账凭证,财务人员应养成保存电子原文件的习惯,而不是仅仅打印纸质件,一旦电子文件损坏且未留存备份,还是可以通过税务数字账户重新获取的。
专用发票丢失如何入账?实操流程与注意事项
入账问题牵扯到企业所得税税前扣除,是丢失发票处理链条的终点,很多财务人员担心没有“原件”会被税务稽查认定为白条入账,这个担心需要从规则层面消除。
丢失发票的入账路径全梳理
不同丢失情形对应不同入账方案,可以按以下清单对照执行:
- 抵扣联丢失、发票联在手:以发票联原件入账,抵扣联复印件附后说明
- 发票联丢失、抵扣联在手:以抵扣联复印件加盖销售方发票专用章入账
- 两联均丢失:以《丢失增值税专用发票已报税证明单》+ 发票复印件(加盖销售方发票专用章)入账
- 记账联丢失(销售方场景):从防伪税控系统中重新打印发票信息,加盖本单位公章作为原始凭证
上述任何一种路径,都需要同步附上一份书面的丢失情况说明,写明丢失时间、地点、原因、责任人以及补救措施。这套材料组合起来,就构成了完整的税前扣除凭证链条。
抄报税证明单的申请时限和操作细节
申请《丢失增值税专用发票已报税证明单》操作路径为:销售方登录电子税务局→我要办税→发票使用→丢失增值税专用发票已报税证明单→新增申请→填写发票代码及号码→系统自动调取报税信息→提交即出证明,全程线上办理,无人工审核环节,即时办结。这项业务不收费,也不需要跑到办税服务厅排队。需要留意的是,证明单只对“已报税”的发票有效,如果该发票尚未完成申报,系统会提示无法开具,因此建议销售方在完成当月申报后再申请。
跨年补票的税务处理
如果发票丢失发生在12月或次年1月,可能涉及跨年度入账的问题,按照企业所得税法的相关规定,企业当年度实际发生的成本费用,原则上应在当年度税前扣除,如果因发票丢失未能及时入账,在汇算清缴期内取得合规凭证,可以补充扣除;汇算清缴结束后才发现凭证不齐全的,就需要做专项申报,这种情况更复杂,建议尽早与税务顾问沟通,避免产生滞纳金或罚款。
专用发票丢失会被罚款吗?这些红线不要碰
这也是一个高频追问,罚款问题涉及《发票管理办法》的具体罚则,不能一概而论。
关于罚款的确定性信息
根据《中华人民共和国发票管理办法》第三十五条的规定,丢失发票或者擅自损毁发票的,由税务机关责令改正,可以处1万元以下的罚款。但“可以处”不等于“必然处”,实践中税务机关通常会结合企业是否主动报告、是否造成税款流失后果等因素综合判断,首次丢失且及时报告、未造成不良后果的,多数情况下以责令改正为主,罚款金额也相对有限。
实践中从严处理的倾向
业内专家指出,税务机关对发票管理处罚的裁量空间较大,实践中态度偏向严格,特别是有两种情形容易被加重处理:一是丢失发票后不报告、私下作废重开;二是利用丢失发票进行进项税重复抵扣,这两种行为性质不同,前者属于违反发票管理规定,后者可能涉嫌税收违法甚至犯罪,财务人员务必守住底线:不要试图通过作废重开的方式“补”一张发票,系统会自动比对作废发票与红字发票之间的逻辑关系,这种方式极易触发风险预警。
防丢比补救更省事:发票管理的三个习惯
回到实务场景,发票丢失处理的成本虽然可控,但时间成本和沟通成本仍然存在,与其事后补救,不如事前防控,以下三个习惯值得每个企业财务部门落实。
交接登记制度:给发票装上“定位器”
从销售方开票到购买方入账,发票经过多人之手,建立一份简单的发票签收登记表,记录发票代码、号码、传递日期、签收人、交接方式,能有效追踪每一张发票的去向,纸质专票时代,这个登记表就是发票的“定位器”。
电子备份习惯:扫描件和影像留存
收到专票后,第一时间扫描或拍照留档,上传至企业财务共享系统或网盘备查,这样即使纸质件意外丢失,也有高清扫描件作为辅助证据,配合销售方盖章后即可完成入账。扫描件不能替代原件或复印件,但能大幅提升处理效率。
定期盘查:每月核对一次发票归档情况
每月结账前,对照发票登记表和进项税抵扣清单,逐份核对应归档凭证是否齐全,发现缺失的及时启动补救流程,避免积累到年底统一处理时才发现问题,那时跨年补票的难度会明显增加。
专票丢失并不是税务灾难,流程透明、路径清晰,关键在于快速响应、规范留痕,丢票后24小时内的处置动作,决定了整个补票过程的顺畅程度,记住核心逻辑:纸质丢失用复印件加盖章解决,数电票丢失从系统重新获取,双联丢失靠证明单兜底。
专用发票丢失常见问题全解析
专票丢失后销售方拒绝配合提供复印件,怎么办?
销售方拒绝配合虽然少见,但确实存在,这种情况下,购买方可以请求主管税务机关协助,在发票挂失报告中注明销售方不配合的情况,税务机关通常会出面协调,根据发票管理办法的规定,销售方有义务配合购买方完成丢失发票的后续处理工作,若销售方依然拒不配合,其行为可能构成未按规定开具发票的情形,同样面临税务处理风险。
专票丢失后是否可以作废重开?
不建议也不合规,已经跨月或已认证的专票,必须通过开具红字发票的方式冲减销售额,再重新开具蓝字发票,这个流程需要双方在系统中发起红字信息表,更重要的是,上文中提到,作废重开极易触发系统风险预警,可能导致税务机关对企业开票行为进行核查,得不偿失,正确处理路径是走挂失报告加复印件补证,而不是试图“曲线救国”。
纸质专票和数电票在丢失处理上哪个更耗时?
纸质专票的处理周期以工作日计算,最短一天内可完成报告和补证,涉及销售方配合开证明单的场景,通常需要三到五个工作日,数电票则几乎没有处理周期,从税务数字账户重新下载即可,即时完成,从丢失处理的效率来看,数电票的便利性是压倒性的,这也是近年来企业逐步转向数电票收票的务实理由之一。